過去10年間で、ドイツとフランスの一人当たり所得の格差は大幅に拡大した。しかし、ドイツ経済が今後もフランス経済を上回り続けるとは限らず、実際に2019年には状況が変化している。本稿は、ユーロ圏の加盟国間の構造的な乖離が名目的および実質的な乖離の要因となったと論じ、両国の収斂を促進するためにできることを提案する。
経済通貨同盟(EMU)の発足前には、マーストリヒト基準が求める名目的収斂において大きな進展があったが、EMUの最初の10年間に実現した実質的(所得)収斂の成果の一部は、世界金融危機およびユーロ圏のソブリン債務危機の後に失われた。主な理由は、経済の基礎にある構造的乖離にあり、それが不均衡の蓄積をもたらし、高コストな調整を必要とした(Frenkel et al. 2018、Buti and Turrini 2015、European Commission 2008)。実際、経済の主要な特徴における構造的な違いは、ショックへの耐性やそこからの回復力に重要な差をもたらし、その結果として異なるマクロ経済的成果を生み出しうる。
EMU内における名目的、実質的、構造的収斂という類型の観点から、ドイツとフランスの経済の動向を評価することは特に重要である。両国を合わせるとユーロ圏のGDPの約半分を占め、両国間およびユーロ圏の他の加盟国やEUとの間に強い波及効果があるからである。両国はいずれも程度の差こそあれ、高度に複雑で、多角化しており、技術的に先進的で、グローバル・バリューチェーンに組み込まれている。同時に、例えば経済の開放度や公的部門の重要性といった点で、明らかに異なる「ビジネスモデル」を有している。
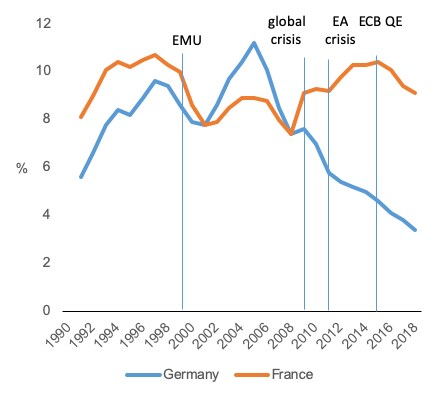
ドイツとフランスの経済は、さまざまな観点から比較されてきた(Praet 2018、Lallement 2017、Piketty 2017、Enderlein/Pisany-Ferry 2014)。欧州委員会のスタッフによる最近の論文は、ドイツとフランスの間で最近起きた所得の乖離の背景にある理由を分析している(Cléaud et al. 2019)。世界金融危機以降、所得と労働市場の動向はフランスよりもドイツにおいて著しく好ましいものとなっている。危機後に一時的に下落した後、ドイツ経済ははるかに速く回復し、その結果、一人当たりGDPの差が生じ、2005年の約180ユーロから2018年には年間で5,400ユーロ近くにまで拡大した(図1参照)。失業率は2008年には両国とも7.8%であったが、2018年にはドイツが約3.5%であったのに対し、フランスは9%であった(図2参照)。
図1 危機後、ドイツでは所得がより速く増加した…
(一人当たりGDP、名目価格、1991~2018年)
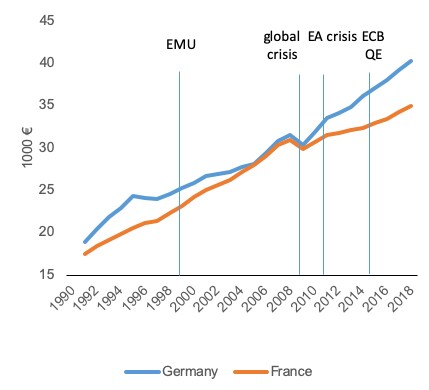
図2 …より速い成長により、労働市場のパフォーマンスも強まった
(失業率、1991~2018年)
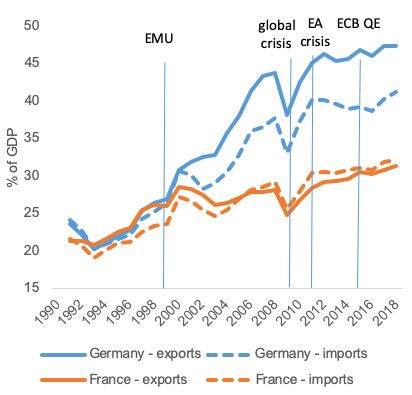
これらの乖離した動向の原動力は何だったのか。Cléaud et al.(2019)は、特に労働市場制度の違いが重要であったと指摘している。両国ともに個別の労働市場政策も一定の役割を果たしたが、特にドイツにおいて、企業レベルでの労使団体による団体交渉の適用がより大きな柔軟性を可能にした。さらに、団体交渉は賃金の動向や労働時間の取り決めに対して異なる影響を及ぼした。具体的には、景気循環の悪化に対応する際、フランスで見られた大規模な人員削減の代わりに、ドイツでは労働時間貯蓄制度やパートタイム労働を通じて、企業が労働時間をより大きく削減することができた。大規模な(より大きな)輸出部門を持つドイツのビジネスモデルも、競争力を維持するために製造業の賃金上昇率に持続的な下押し圧力をかけてきた(GDPに占める輸出の割合については図5参照)。ただし、ドイツの労働市場の高い耐性と柔軟性は、フランスと比べて低い賃金のより多くの雇用という代償を伴ってきたことにも留意すべきであり、その結果、市場所得の不平等と貧困が高まり、国内需要にも影響を及ぼしている。
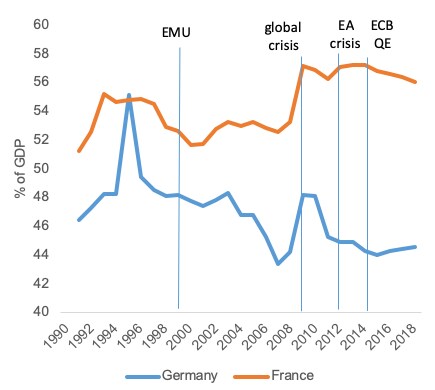
危機以降に生じた所得の乖離を説明するのに寄与する、経済構造の違いもある。フランスでは公的部門が大きく、国内需要の下支えと景気循環の平準化に確実に役立ってきた。それでも、GDP比で見た公的支出の比率が高いことは、公的な財政赤字と債務の増加、そして、ceteris paribus(他の条件が同じであれば)成長を抑制する、著しく高い税負担を意味してきた(図3参照)。フランスにおける国有企業のはるかに大きな役割も、ある程度の効率性の損失を伴っている可能性がある。とはいえ、公的支出の効率性を見ると、より複雑な状況が浮かび上がる。フランスは医療や所得の不平等と貧困の緩和といった一部の分野で、より良い成果を上げている。
図3 フランスでは公的部門の役割がはるかに大きい
(GDPに対する公的支出、1991~2018年)
両国の民間部門の構造とパフォーマンスにも違いがあるものの、労働生産性の水準は徐々に収斂しつつある。ドイツは製造業、特に自動車製造部門(世界的に比較しても同部門の成績は注目に値した)において高い労働生産性を有していた一方、フランスはサービス部門の労働生産性が高かった。ドイツのビジネス環境は全体としてわずかに好ましいように見えるが、詳細な状況は確定的ではない。両国の銀行部門の規模、構造、役割は大きく異なるが、フランスの借入コストが低いことを考慮すると、成長パフォーマンスの違いを説明するものとは考えにくい。これは両経済の景気循環上の位置の違いや、金融政策の波及における両国の銀行システムの効率性の差によるものかもしれないが、各銀行部門の構造的な特徴が今後より重要な役割を果たすことも排除できない。
形勢の逆転か?
より最近では、成長パフォーマンスの状況が変化したように見える。ドイツ経済は急速に減速している一方で、フランス経済はより安定した成長軌道を維持している(図4参照)。一部の論者はすでに2019年を転換点と位置づけ、ドイツ経済の最近の落ち込みを、景気循環的要因よりも構造的要因に関連づけている。1 2019年初頭以降の世界貿易の停滞は、特にドイツで強く感じられ、そこでは(テクニカル)リセッションが辛うじて回避された(European Commission 2019)。ドイツの輸出(GDP比)がフランスよりも著しく大きいことを踏まえると、これは驚くべきことではない(図5参照)。これは、貿易摩擦の激化と製造業、特にドイツの製造業の中核である自動車産業における混乱を反映している。対照的に、フランスは現在の世界的な景気低迷をこれまでのところより良く乗り切っており、それは国内需要への依存をより強めているためである。したがって、欧州委員会の2019年秋季予測は、フランス経済の見通しがドイツ経済よりも引き続き明るいと予測している。実際、これらの最近の動向は、より長期的な構図を裏付けている。すなわち、フランスの成長モデルは比較的安定した(平均では低いものの)成長軌道を生み出す一方、ドイツでは所得の伸びがはるかに大きく変動してきたということである。
図4 2019年にはドイツの減速がより鮮明に
(ドイツおよびフランスの実質GDP成長率、2016~2020年)
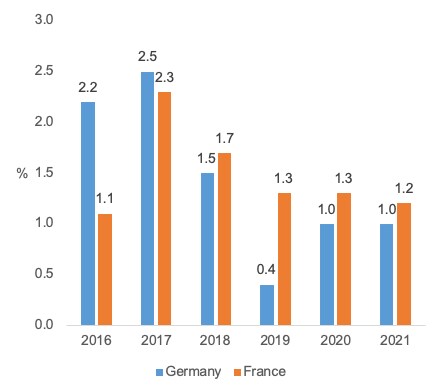
図5 フランスと比べ、ドイツでは貿易の重要性がより大きい
(財およびサービスの輸出入、1991~2018年)
今後を見据えると、いくつかの構造的な動向が両経済の中期的な成長見通しへの懸念を高めている。ドイツの輸出部門の製品および地域的な専門化は、中国などの新興市場での需要が資本財から消費財へ徐々にシフトしていることから、今後数年間で困難に直面する可能性がある。特にドイツ経済に影響を与えるものとして、グローバリゼーションと気候変動対策の必要性の高まりが、一部の産業部門(例えば、ドイツの製造業の約5分の1を占める自動車産業など)における急速な構造変化の圧力となる可能性が高い。
人口の高齢化により、両国とも生産年齢人口の割合は大幅に低下するだろう。ただし、フランスは出生率が高いため、この傾向はフランスではそれほど深刻にはならない見込みである。同時に、フランス経済がより安定した成長軌道を生み出す可能性があるとしても、同国はより規制が多く、国家の規模が大きいことは、より高い税負担および/またはより大きな債務の返済の必要性を意味する。これにより、公的資金を用いて経済をさらに安定させる同国の将来の能力が低下する可能性がある。長期的に見た持続的な高失業率が人的資本に与える影響も、さらなる不確実要因である。現在の動向が続き、政策が変わらないと仮定すると、予測期間を超えた欧州委員会の中期予測、すなわち2022~2024年において、平均で見てドイツは1.2%、フランスは1%の潜在成長率が見込まれる。
ユーロ圏内の調整と安定化に対するこれらの構造的乖離の影響
ドイツの輸出主導型成長モデルは、世界景気循環に特に晒されていることに加え、経常収支の大幅な黒字をもたらし、緩やかな成長と低インフレと相まって、ユーロ圏内の調整プロセスを複雑にしてきた(欧州委員会2018: 18ff.)。以前は赤字が広範に見られた国々の経常収支は均衡に近づいた一方、ドイツ(およびオランダ)における大幅な黒字は持続した。その結果、ユーロ圏の黒字は2008年の危機以降顕著に拡大し、2015年以降はGDPの約3%で安定している(図6参照)。ドイツとオランダにおける若干の拡張的財政スタンスの計画があるにもかかわらず、ユーロ圏内のマクロ経済的不均衡の調整は、その点においてなお不完全で非対称的である。大幅な赤字の過去を持つ国々は、依然として、大幅なマイナスの対外純投資ポジションと、脆弱性を表す大規模な民間または政府債務ストックによって特徴づけられている。
図6 少数の国々における持続的な経常収支の黒字が、ユーロ圏全体の収支を左右している
(ユーロ圏の経常収支の推移:国別内訳)

図7 ユーロ圏全体のリバランス
(単位労働コストの伸び率)
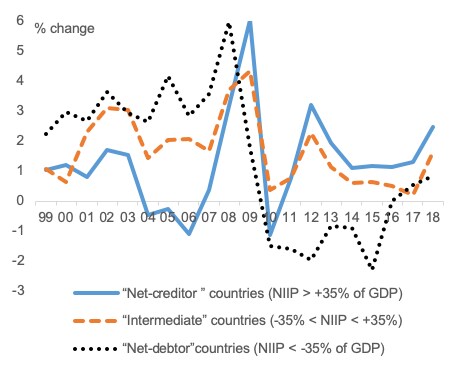
より対称的なリバランス、すなわち経常収支赤字国だけでなく、黒字国にも更なる調整を行うことは、今後のユーロ圏のマクロ経済的安定の確保に資するだろう。純債務国では、悪い時期に景気循環に逆行する引き締めを避けるため、対外および国内の大規模な債務ストックを削減するには、慎重な経常収支の維持と成長potential(例えば適切な投資や改革を通じて)の引き上げが必要である。2012年に始まったリバランスを支えるための内的切り下げによる相対的な競争力の向上は、ユーロ圏の他の地域における低インフレにも起因して縮小してきた(図7参照)。2 逆に、投資を促進し、賃金の惰性による低インフレを克服する政策は、成長を支え、外需への依存を減らすことに寄与しつつ、純債権国における持続的な大幅黒字の解消に役立つだろう。
現在の局面では、外的リスクの中で進行中の経済減速に対応するため、ユーロ圏の経済政策の協調には特定の課題がある。金融政策はゼロ金利制約に直面し、量的緩和はその限界に近づいているため、財政政策がより大きな責任を負う必要がある。しかし、財政的余地は加盟国によって異なり、安定・成長協定(SGP)および各国の財政規則に成文化された債務持続可能性の考慮に左右される。債務の多い国では、債務持続可能性への懸念から、景気後退時には非常に限定的な安定化策しか取れないだろう。さらに、SGPに内在する非対称性(財政拡大の勧告よりも財政拡大の制限において強い)は、ユーロ圏全体として景気循環に順応的となる傾向をもたらしている。最後に、賃金政策は加盟国内外で分権化されたままであり、それは労働生産性の水準と成長における国、地域、部門間の大きな違いを適切に反映したものである。
これらの考察は特に懸念されるものである。なぜなら、EMUの制度設計は、ユーロ圏の回復力を強化し、ショックへのより円滑な対応を可能にする調整メカニズムを強化するために、なお完成されていない段階にあるからである。特に、銀行同盟および資本市場同盟の進展が不均一であること、そしてユーロ圏の安全資産が存在しないことにより、金融市場を通じた民間部門のリスク分散はなお不十分である。さらに、ユーロ圏の財政安定化は、相当の規模を持つユーロ圏の財政能力が欠如していることによって妨げられている。これにより、単に加盟国の予算政策の総和にとどまらない、より的を絞ったユーロ圏の財政スタンスが可能になり得る。
より均衡が取れ、包摂的で持続可能な成長をドイツとフランスにおいて支える政策
欧州の経済構造の転換は、より均衡が取れ、包摂的で持続可能な成長という欧州のモデルを実現するうえで中核となるものであり、EUレベルと加盟国レベルの双方の政策から生まれなければならない。実際、政策の選択は、この転換を促進する上で違いを生み出し得る。ドイツは2000年代初頭に「欧州の病人」と呼ばれたが、包括的な改革と、結果から見れば、おそらく過度に慎重であった労使団体の行動と相まって、そのパフォーマンスを好転させることに成功した。フランスも最近、経済改革のプロセスに着手し、いくつかの初期的な成果を生み出しているが、政治的および社会的な困難を伴っている。構造的収斂を目指した政策の選択肢を検討する際、主な目的は、ユーロ圏の経済がショックへの耐性をより類似したものにし、適応力を高め、それによって名目的および実質的な収斂を支えることである。
ドイツとフランスの政策改革について、両国およびユーロ圏全体に同時に利益をもたらすいくつかの優先課題が特定されている。3 ドイツでは、主要な目標は、潜在成長を促進する形で国内需要を強化することであるべきだ。これは、純輸出と大幅な経常収支黒字を減らすことによって、世界的成長への依存を低減するのに役立つと同時に、ユーロ圏のリバランスに寄与し、進行中の経済減速に対抗するだろう。
第一に、財政および構造政策は、教育、研究・イノベーション、デジタル化など、多くの分野における民間および公的投資を支えるために用いることができる。これにより生産性全般が強化され、特に交通およびエネルギーネットワークの転換、そして手頃な価格の住宅が促進されるだろう。特に、ネットワーク産業、ビジネスサービス、規制された専門職における競争の強化も、これらの目標に貢献するだろう。
第二に、政策は留保賃金に影響を与えることで、より高い賃金の伸びを支えることができる。加えて、ドイツは、特に低賃金の者や第二所得者の労働時間増加に対する阻害要因を減らし、税を労働から成長により資する他の財源へとシフトさせることによって、労働市場の包摂性を支えるべきである。また、不利な立場にある集団の教育成果や技能水準を改善すべきである。
フランスでは、主要な課題は潜在成長を高め、財政的余地を取り戻すことである。これには、特に一般政府の債務比率を引き下げるため、公的部門の効率性と持続可能性を改善する必要がある。政府のすべての下部部門にわたる支出の削減と効率性の向上が今後の道筋であり、年金制度の公正性と持続可能性の改革も同様である。税制は、特に租税支出の利用を制限すること、非効率な税をさらに廃止すること、生産に対する税を引き下げることによって、さらに簡素化することができる。投資を支える経済政策は、地域間格差を考慮しつつ、研究・イノベーション、エネルギー、デジタルインフラに焦点を当てるべきである。さらに、フランス経済は、特にサービス部門における規制の制約を減らし、企業の成長を促進する措置を実施することで、より活力を持つことができる。フランスはまた、労働市場の機能、回復力、包摂性を改善するためにさらなる取り組みを行うこともできる。職を求めるすべての人々の労働市場への統合を促すため、移民の背景を持つ人々を含む脆弱な集団に特に焦点を当てるとともに、技能不足とミスマッチへの対応が重要である。
これらの政策を実施することは、ドイツとフランスが名目的、実質的、構造的に収斂することを助けるだけでなく、ユーロ圏の不均衡の是正も支えるだろう。最後に、ドイツとフランスは、EMUを深化させ、ユーロ圏の経済政策協調を改善するための合意形成における重要な主体でもあることを想起すべきである。両国がそれぞれの課題に取り組む上でより大きな進展を遂げることは、これらの議論が行われている、リスク削減対リスク分担という非生産的な枠組みから脱却するうえでも、大きな違いを生み出し得るだろう。
著者注:著者は個人の立場で執筆しており、その見解を欧州委員会に帰属させるべきではない。




