世界的な超低金利は、いわゆるフロンティア市場の国々にとって恩恵となってきた。これらの国々は安価に借り入れて、開発に必要な資金を調達することができた。しかし、良いものも過ぎれば害となりうる。資金を有効に活用しない国は、融資の返済に苦慮し、債務不履行のリスクに直面しかねない。
「今週のチャート」が示すように、アンゴラ、ベラルーシ、エクアドル、パキスタンなどフロンティア市場の発行体によるハードカレンシー建て債券の発行額は、今年380億ドルに増加する見通しであり、2017年に記録した水準に近づいている。2019年半ばまでの5年間で、フロンティア市場のハードカレンシー建て債務の残高総額は3倍の2,000億ドルに膨らんだ。
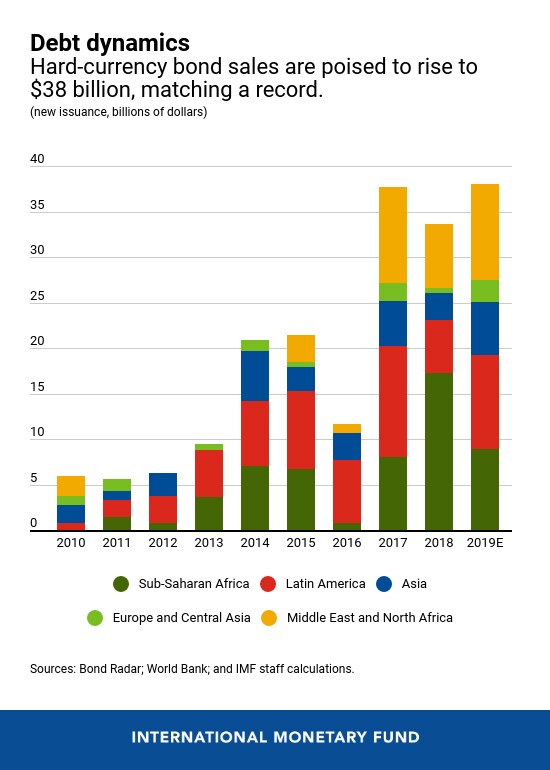
一部の国では、海外債務が金融資源に占める割合が高まっている。フロンティア市場の借り手の中央値で見ると、ハードカレンシー建て債券の残高は、2014年のGDP比3%、準備高の20%から、GDP比7%、準備高のほぼ半分へと増加した。債務返済に苦慮している、あるいは債務危機の高いリスクにさらされている低所得途上国のより広いグループは、2013年以降倍増し、43%に達した。世界の金利が上昇すれば、これらの国々は海外債務の返済にさらに苦慮することになるだろう。この問題は、IMFの最新の国際金融安定性報告書」でも指摘されている。
だからこそ、フロンティア市場は債務関連の脆弱性を抑制することを最優先課題とすべきである。債務危機のリスクが高い国は、民間の貸し手からの借り入れを避けるべきである(低所得国に割引価格で融資を行う先進国政府とは対照的である)。また、高い収益を生み出す可能性の高いプロジェクトに資金を振り向けるべきである。さらに各国は、国内の貸し手からの借入能力を高めるよう努め、公共投資の管理を強化すべきである。
適切なセーフガードがあれば、フロンティア経済は低コストのハードカレンシー建て融資を活用し、長期的な成長見通しを改善し、国民の生活水準を向上させることができる。




