銀行口座を持たない人は、貧困や排除、脆弱性の瀬戸際で暮らしている可能性が高いです。安定した高収入の仕事に就いたり、それを続けたりするのが難しい場合、銀行口座や金融サービスを利用できないことも少なくありません。安全性に乏しく管理も難しい現金に完全に頼ることになります。本人や家族が重い病気にかかったり、予期せぬ経済的負担に直面したりすれば、たちまち貧困と絶望が深まるおそれがあります。
残念ながら、これは欧州・中央アジアの発展途上国に暮らす何百万人もの人々の現実です。2017年の時点でも、この地域では約1億1,600万人の成人が銀行口座を持っていませんでした。また、口座を持たない人のほぼ60%を女性が占めています。高度にグローバル化し、テクノロジーが社会を動かす今日の世界において、すべての人により大きな包摂と機会を確保するには、まだ長い道のりがあることを改めて示しています。
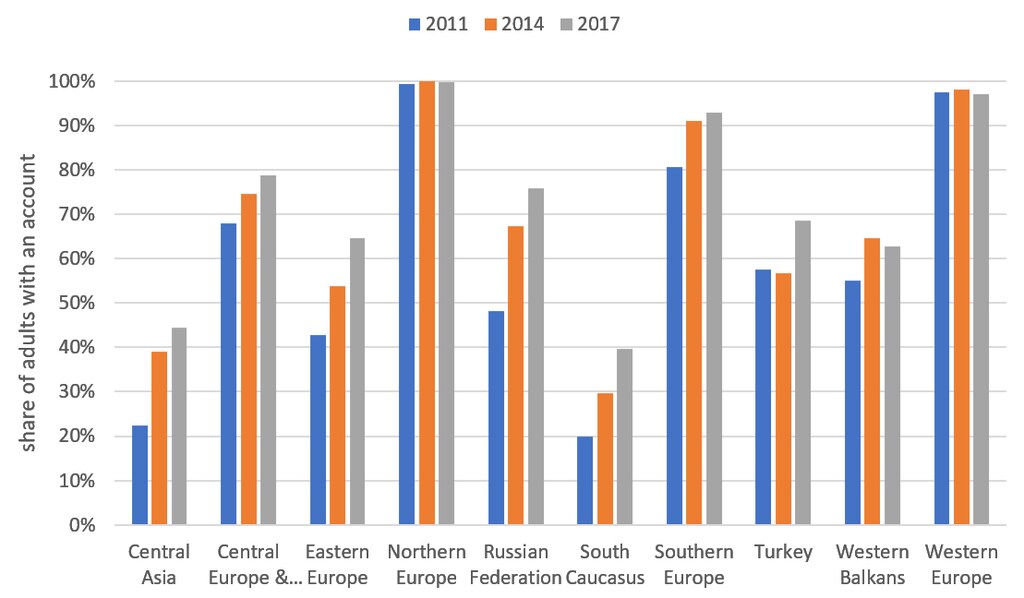
過去10年間、欧州・中央アジア全体では口座保有率が上昇し、成人人口に占める割合は2011年の45%から2017年には65%になりました。しかし、このデータの裏には地域間の差があります。欧州の高所得国では、すでに大半の成人が口座を保有し、約55%が金融機関で正式な貯蓄をしています。一方、南コーカサスと中央アジアの国々では、近年大きく改善したものの、銀行口座を持つ成人の割合は依然としてかなり低い水準にあります。
アルメニア、ジョージア、モルドバ、キルギス共和国、タジキスタン、トルクメニスタンは、世界的に見て口座保有率が最も大きく伸びた国々に含まれますが、出発点は非常に低い水準でした。
欧州・中央アジアの地域別口座保有率
この地域で銀行口座を持たない人がこれほど多いのはなぜでしょうか。
制度への不信感は大きな問題です。この地域で口座を持たない成人のほぼ30%が、銀行への不信感を口座開設の障壁として挙げており、それは正式な貯蓄の水準が非常に低いことにも表れています。この地域の発展途上国では、正式な融資元から借り入れる人は25%未満です。そのため、非公式な借り入れが広く行われています。緊急時には、金融機関で貯蓄したり借り入れたりするよりも、家族や友人を頼る人が多くいます。
金融包摂における男女格差も残っており、アルメニア、コソボ、トルコ、タジキスタン、トルクメニスタンなどでは特に深刻です。たとえばトルコでは、男性の83%が銀行口座を持つ一方、女性では54%にとどまります。銀行口座を持たないことは労働力への参加率の低さとも関連しており、この地域の多くの女性がビジネスや経済活動に平等かつ全面的に参加するうえで直面する課題を浮き彫りにしています。
今後、何が必要でしょうか。
包摂的な金融システムは、多くの人々が、老後に備えた貯蓄、教育への投資、ビジネス機会の活用、ショックへの対処など、金融上のニーズを満たすための資源をより幅広く利用できるようにします。こうした金融サービスを利用できないことは、所得格差の固定化や経済成長の鈍化につながる可能性があります。
口座保有を広げる機会は数多くあります。欧州・中央アジアで口座を持たない人の80%超は携帯電話を持っています。こうした携帯電話の利用者にインターネット接続やデジタル金融サービスを提供することが、金融包摂の拡大の鍵となる可能性があります。
政府にとって、現金からデジタル決済への移行は汚職を減らし、効率を高めることにつながります。政府、民間部門、農業関連の支払いを口座に直接振り込むことは、大きな効果をもたらします。たとえば、公的部門の年金支給を口座振込に移行すれば、この地域で口座を持たない成人の数を最大2,000万人減らせる可能性があり、そのうち800万人はロシアだけで減少します。
テクノロジーが果たす役割は非常に大きいものです。口座への支払いや送金の直接受け取り、携帯電話やインターネットを使った決済、口座からの光熱費や手数料の直接支払いといったデジタル決済は、金融包摂を促進できます。多くの国でデジタル化が大きく進展していることも、その追い風となります。
ただし、金融サービスは責任を持って利用されなければなりません。そのため各国は、市民の金融リテラシーを高め、消費者保護の仕組みを整える必要があります。また、女性、貧困層、初めて利用する人など、金融サービスを十分に利用できていない人々のニーズに合わせることも重要です。
欧州・中央アジア地域が2019~20年の低調な経済成長と先行きの不透明さに直面するなか、包摂的な金融セクターの発展は、成長を促し貧困を減らす助けとなります。急速な技術進歩と地域間のつながりの強化は、すべての人が金融包摂の恩恵を受け、それによって社会に平等かつ全面的に参加できるようにする、かつてない機会ももたらしています。




