2019年第3四半期、米国の家計債務総額は13.95兆ドルに増加した
これは2008年第3四半期、すなわち大不況期を1兆ドル以上上回る水準だ
この債務の大半は住宅ローンが占めており、その額は9.44兆ドルに上る
住宅ローン、自動車ローン、クレジットカード、学生ローンを含む米国の家計債務総額は、2019年第3四半期に13.95兆ドルへ増加し、名目ベースで2008年第3四半期の大不況期のピーク時の債務水準を1.28兆ドル上回った。
これは、ニューヨーク連邦準備銀行による最新の家計債務と信用に関する報告書によるもので、延滞率(家計債務残高のうち少なくとも30日以上延滞している割合)は、当時(2009年末のピーク時11.9%)と比べて大幅に低い(4.8%)ことも示しており、今日の債務負担はそれほど懸念されるものではないことを示している。
住宅ローンは9.44兆ドルで依然として債務残高全体の大半を占めており、学生ローンは1.50兆ドルで大きく離れた2位となっている。クレジットカード債務は「わずか」0.88兆ドルだが、クレジットカード債務全体の8.3%が90日以上延滞しており、この不利な区分では学生ローン(10.9%)に次ぐ水準となっている。
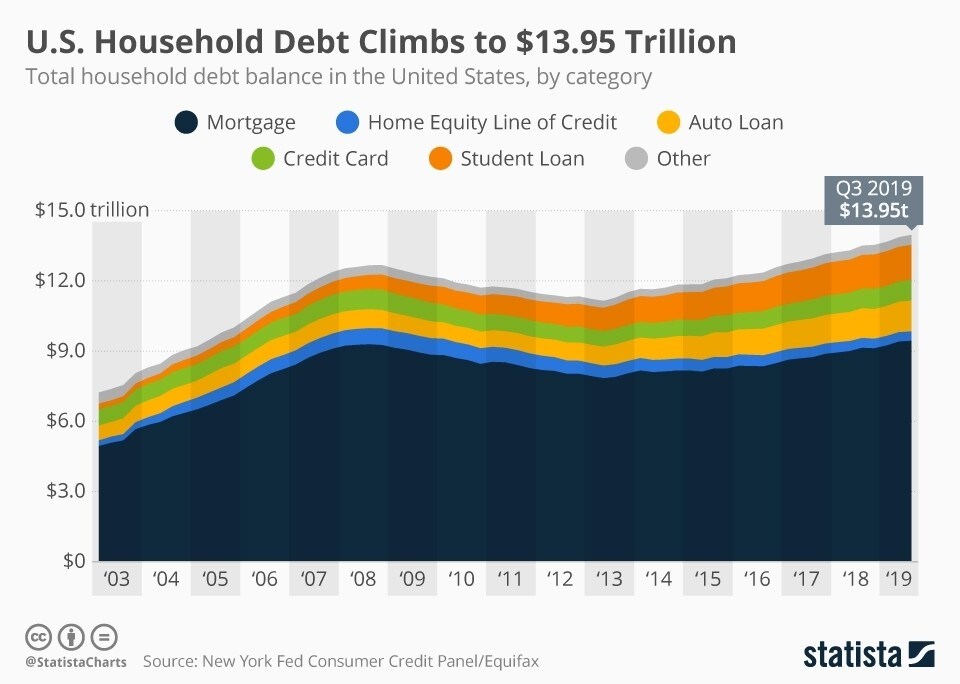
Image: Statista




