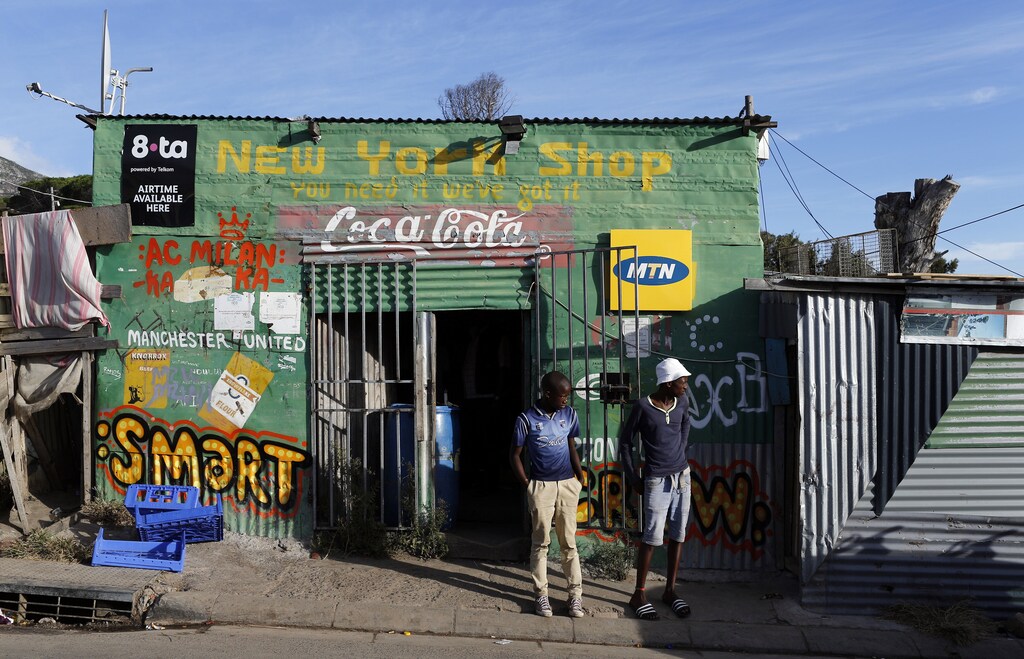
アフリカでは、SMMEが登録企業の90%超を占め、労働力のおよそ80%を担っている。
従来の融資の枠組みは大企業や資産を担保とする借り手を前提に構築されており、サハラ以南アフリカでSMMEの大きな資金調達ギャップが生じる一因となっている。
零細・小規模企業が市場の中堅へと成長し、持続可能な開発の成果が生まれる仕組みをつくるには、制度、技術、ガバナンス、研修を結びつけなければならない。
アフリカ最大の経済国である南アフリカでは、わずか小規模企業の38%が、現在のコスト圧力のもとで外部支援を受けずに1年以上事業を続けられると考えている。
同国で200万社を超えるSMME(中小・零細企業)が事業を営むなか、この数字は、南アフリカ経済の基盤の大部分を占める起業家たちが、事業を持ちこたえる余地をいかに失いつつあるかを際立たせている。
大陸全体でも同様の傾向が見られ、SMMEは登録企業の90%超を占め、労働力のおよそ80%を担っている。アフリカ経済の安定を左右するのは、大企業の業績というより、地域におよそ4,400万社ある正式登録のSMMEの財務的な耐性である。非公式企業を含めればその数はさらに大きく、その多くは限られた貸借対照表のもとで事業を営んでいる。
この基盤の一部は、正式な支援がなくても相当な経済活動を生み出している。控えめな推計でも、南アフリカのタウンシップ経済の規模は、たとえば年間約1兆ランド(約598億ドル)に達する。主に、未登録のまま近さや利便性、地域の根強い需要を強みに競争する非公式の小売業やサービス業がこれを支えている。同国のギグエコノミーにも同じことが言え、就業する成人のおよそ半数は、副収入源または非公式な副業から収入を得ているとみられる。不規則な収入が経済生活の相当な部分を占めるという、アフリカ大陸に広がる傾向を反映している。
しかし、こうした活動の規模を成功と取り違えてはならない。むしろ、経済的な可能性の多くがいまだ正式な枠組みの外にあり、起業家が事業を成長させる道筋を築くことがいかに重要かを示している。
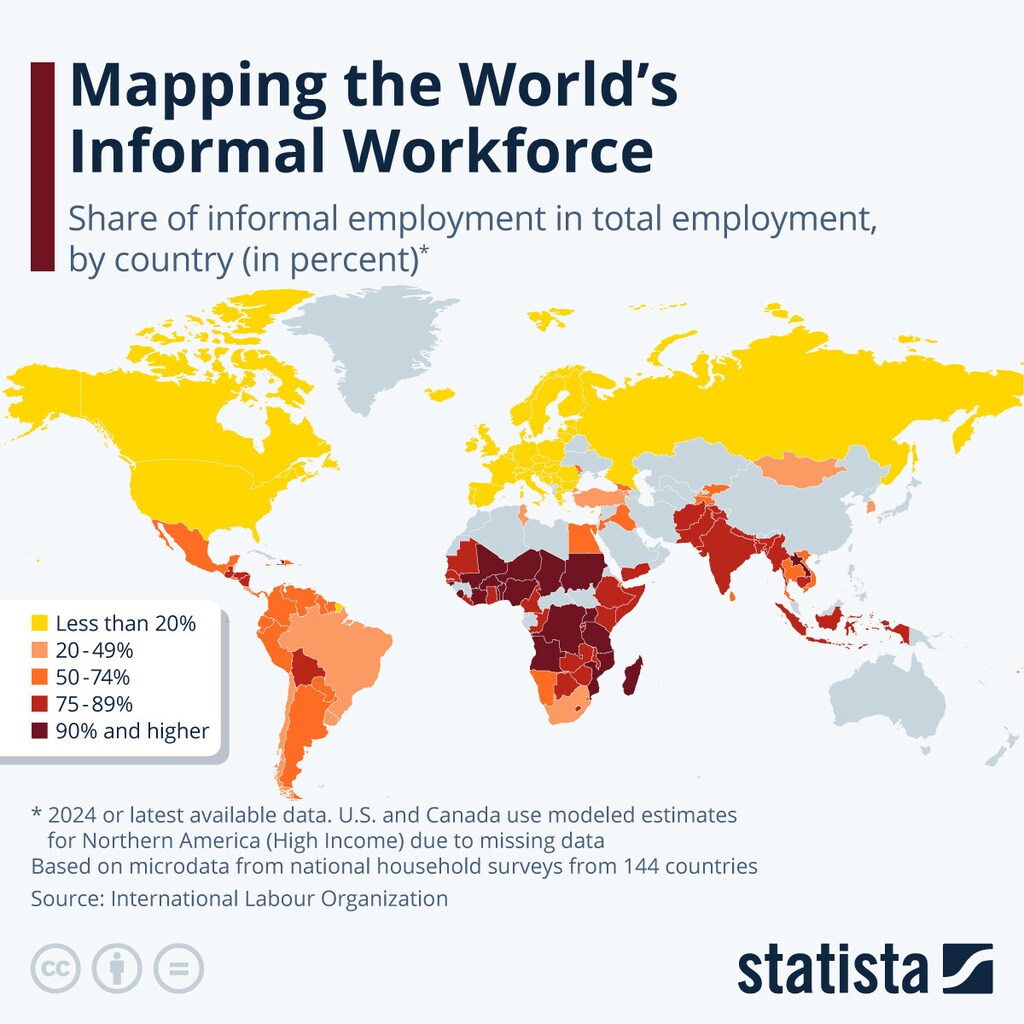
この分野の成長を妨げる最大の要因は資金へのアクセスだと多くの人が指摘する。金融機関はこうした企業へのサービス提供をコスト高でリスクが大きいと見なすことが多く、これもサハラ以南アフリカで約3,310億ドルと推定されるSMMEの資金調達ギャップの一因となっている。根強い偏見やリスクへの懸念から、女性主導や若者所有の企業はさらに大きな障壁に直面することが多い。
しかし、これは症状を示しているにすぎず、資金のギャップを構造的な制約へと変える根本的なシステム要因を示すものではない。
小規模企業は、財務記録が限られ、事業計画が不十分で、キャッシュフローが不規則であり、貸し手が担保として確保できる資産も少ないことが多い。それでも、金融システムがリスク評価に用いるのはまさにこうした情報だ。従来の融資の枠組みは大企業や資産を担保とする借り手を前提に構築されている。そのため、信用力の評価に使う手法は、小規模企業が示すのに苦労するほどの形式性と予測可能性を想定している。
デジタルツール、新たなAI技術、新しいデータの流れに支えられ、金融セクターは適応を始めている。これらは、小規模企業とそのニーズを評価するために利用できる情報を広げている。
アフリカの起業活動の多くは、選択というより必要に迫られて生まれていることを忘れてはならない。人々は、個人の収入を得る仕事、副業、初期段階の事業の間を、明確な境界もないまま行き来する。個人の家計にのしかかる制約は、事業にも持ち込まれがちだ。たとえば、キャッシュフロー管理や基本的なサプライチェーンの判断に役立つ知識や支援がないまま、商売を始める人も多い。だからこそ、個人レベルで金融包摂を広げる取り組みは、小規模企業を強化する課題と密接に結びついている。
金融サービスは、実践的な研修プログラムや、人々がより自信を持って家計を管理できるよう支援するデジタルツールを通じ、この基盤を築いてきた。AIによって可能になるのは、画一的な助言を提供するのではなく、顧客一人ひとりの状況に合わせて変化する支援だ。
もう一つの優先課題は、市場への道筋をより明確にすることだ。大陸全体で電子商取引が普及し、取引のオンライン化が進んだことで、銀行は小規模企業がより少ない障壁でこうした販路に参加できるよう、決済と清算の基盤を整える必要に迫られている。
複数の金融機関は、小規模企業を買い手、投入資材、流通チャネルと結びつけるデジタルプラットフォームも支援してきた。これにより、従来は手が届かなかったサプライチェーンにも参加できる。目の前の市場の限界を越えて販売できるかどうかが規模拡大と事業継続を左右するため、国境を越えて市場への道筋を広げ、アフリカの小規模企業をより多く地域および世界のサプライチェーンにつなぐことが急務だ。
資金へのアクセスという根本的な課題には、実質的な改善の兆しがある。決済活動、サプライチェーン取引、税務記録、モバイルマネーの流れ、デジタルプラットフォーム上のやり取りから得られるシグナルを、大規模データと予測分析を用いて読み取るAIシステムの導入が進んでいる。これによって、小規模企業の実際の事業運営を反映した、企業業績の行動面での全体像が形づくられる。
こうしたデータセットが統合されるにつれ、貸し手は商品やサービスを一人ひとりにきめ細かく合わせたアプローチを展開できる。すでに、従来の要件を満たすのに苦労してきた企業に対し、より柔軟な信用供与や運転資金の調達策が生まれている。

しかし、テクノロジーは万能薬ではない。アフリカのSMMEが直面する課題は複雑であり、金融セクターだけでは解決できない。
政府はこうした企業が事業を営む政策環境を整える。実質的な前進には、銀行、公的機関、開発パートナーの連携が欠かせない。また、より多くの人々が起業を制約への対処にとどまらない実行可能な道と捉えられるよう、実践的な形で起業家精神を引き出す条件をつくることも重要だ。
より大きな目標は、零細・小規模企業が市場の中堅へと成長できる仕組みをつくることだ。持続可能な開発の成果はそこから生まれる。中堅企業の層が厚くなれば、サプライチェーンが強化され、より意義のある雇用創出が根づき、生産的な投資の基盤が広がる。
より小さく、より賢く考えることは、野心を縮小することではない。アフリカ経済をすでに支え、その将来の進路を形づくる最大の可能性を秘めた層へ、政策、資本、技術を振り向ける方法を変えることだ。




