長期マクロ経済予測の精度は、政府債務と社会保障制度の持続可能性に大きく影響する。しかし、新たなイノベーションとその普及の将来の展開は定量的に評価することが難しいため、長期予測は大きな不確実性を避けることができない。加えて、金融危機、国際紛争、大規模な自然災害など、予見できない多くの事象が発生する。
政府による成長率予測の上方バイアス
多くの研究が、政府機関による経済成長率予測は上方に偏る傾向があることを示してきた。日本の場合、2000年度以降、政府による翌年度のGDP成長率予測は、平均して実質GDP成長率で0.5パーセントポイント、名目GDP成長率で1.4パーセントポイントの上方バイアスがあった。経済成長率予測の上方バイアスは、財政収支や債務水準の見通しにおける楽観的なバイアスを招くことが多い。しかし、これらの研究は主に1~2年の短期予測に焦点を当ててきた。
Frankel(2011)およびFrankel and Schreger(2013)は、政府機関の3年予測を分析したものであり、中期予測を評価した数少ない研究の二つである。これらの研究は、楽観的なバイアスが予測期間の長さとともに大きくなる傾向があることを示している。しかし、10年の期間を対象とするような長期予測の精度に関する研究は乏しい。加えて、筆者の知る限り、経済学の学術研究者によるマクロ経済予測を評価した研究はこれまで一度もない。
こうした背景を踏まえ、筆者は最近の研究(Morikawa 2019)において、経済学の学術研究者が長期の成長率予測を正確に行えているかを実証的に評価した。具体的には、2000年代半ばに実施された実質・名目GDP成長率のマクロ経済予測に関する独自のサーベイデータを用い、10年予測の事後的なパフォーマンスを評価した。1
経済学研究者を対象とした調査
サーベイデータは、筆者が設計し、2006年と2007年に経済産業省が実施した「日本経済の長期見通しに関する調査(Survey of Long-Term Outlooks of the Japanese Economy)」から得たものである。調査票は、日本経済学会(JEA)に所属するすべての経済学研究者と、同学会の会員ではない民間経済研究所の約100名の専門予測者に送付された。日本経済学会は、米国のAmerican Economic Association、欧州のEuropean Economic Associationに相当する学会である。合計608件の回答が得られ、回答者の94%は学会会員、77%は大学に所属する教授・研究者であった。
調査では、回答者に今後10年間の実質・名目GDP成長率に関する長期予測を報告するよう求めた。具体的には、予想される年率換算の成長率(小数点第1位まで)を尋ねた。変数の実現値が現在入手可能となっているため、事後的な予測誤差、すなわち10年予測の精度を評価することができる。
この調査は、重大な外生的ショックがないことを前提とした予測を求めたものであることに留意する必要がある。2008~2009年のグローバル危機が日本経済に与えた影響を踏まえ、2008年度と2009年度のデータを除外して実現成長率の平均を算出し、予測成長率から実現成長率を差し引いて予測誤差を計算した。したがって、正の値は予測の上方バイアスを、負の値は下方バイアスを意味する。
予測精度の事後評価
図1は予測誤差の平均値と中央値を示している。経済学研究者による予測には、政府機関による予測と同様に楽観的なバイアスがみられる。グローバル危機の影響を受けた2年分を除いて年率成長率を算出しても、無視できない上方バイアスが残っている。実質GDP成長率では約0.5~0.6パーセントポイント、名目GDP成長率では約1.3~1.4パーセントポイントである。
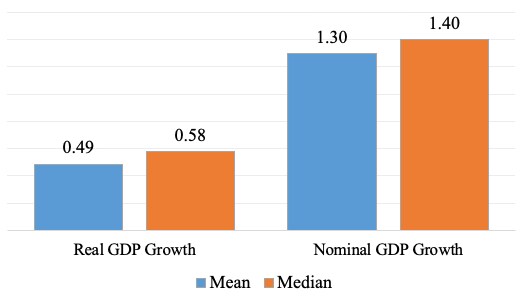
ただし、経済学研究者の成長率予測のバイアスは、政府の予測と比べて小さい。2006年に日本政府が策定した「新経済成長戦略」によると、2005~2015年度の実質GDP成長率の予測は年率2.2%であった。2 この期間の実現実質GDP成長率は、グローバル危機の影響を受けた2年分を除くと1.3%であったため、政府予測には0.9パーセントポイントの上方バイアスがあったことになる。
政治的圧力の影響を受けにくいと考えられる経済学研究者の成長率予測が、なぜ上方に偏るのか。データから判断することは難しいが、考えられる解釈の一つは、回答者が予測時点で過去の成長実績を外挿する傾向があるということである。別の可能性として、政府が実際に行った経済政策が、回答者の予想に照らして不適切であったことも考えられる。
個人特性によるバイアスの大きさ
調査では、回答者の性別、年齢、所属、研究分野(JEL分類19区分)に関する情報を収集した。3 図2は、予測誤差を説明するための個人特性の回帰係数を示している。
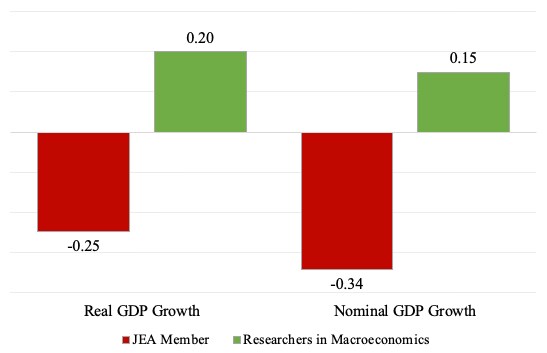
日本経済学会会員ダミーの係数は、実質・名目GDP成長率の予測誤差においてマイナスで、1%水準で有意である。係数の大きさはそれほど大きくないものの、日本経済学会の非会員である民間研究所の専門予測者の予測と比べると、学術研究者の予測では上方バイアスが約0.2~0.3パーセントポイント小さい。
一方、マクロ経済学を専門とする研究者のダミーの係数は、実質・名目GDP成長率の予測誤差においてプラスで有意である。マクロ経済学および/または経済成長を専門とする研究者による長期経済予測はやや精度が低いが、その差は定量的には小さい(約0.2パーセントポイント)。
なぜこれらの予測は相対的に不正確なのか。考えられる理由の一つは、予測時点で高い成長率の統計や政府の経済見通しに関する情報に頻繁に接していたことである。
これらの結果は、マクロ経済学または経済成長を専門とする経済学研究者であっても、長期の成長率予測には大きな不確実性が伴うことを示している。
参考文献
Frankel, J (2011)、“公的予算機関の予測における過度の楽観主義とその含意”、 Oxford Review of Economic Policy 27(4): 536–62.
Frankel, J, and J Schreger (2013)、“ユーロ圏における過度に楽観的な公的予測と財政ルール”、 Review of World Economics 149(2): 247–72.
Morikawa, M (2019)、“長期マクロ経済予測の不確実性:経済学研究者による予測の事後評価”、RIETI Discussion Paper 19-E-084.
注
1 研究の詳細については、Morikawa (2019) を参照。
2 「新経済成長戦略」は名目GDP成長率の予測を示していなかった。
3 研究分野に関する質問には複数回答が認められた。平均すると、回答者1人あたり約2分野が選ばれた。




