世界経済の回復は、サプライチェーンの難題、インフレの進行、パンデミックなど、複数の要因の影響を受けている。
IMFは、オミクロン変異株の出現による世界経済の回復見通しへの影響は短期的で、比較的小さいと予測している。
政策の転換やその他の課題の方が、より大きな影響を及ぼすと予測されている。
各国経済が供給の混乱、インフレの高進、記録的な債務、根強い不確実性に直面するなか、成長は鈍化している。
パンデミックが3年目に入るなか、世界経済の回復は引き続き多くの課題に直面している。オミクロン変異株の急速な拡大により、多くの国で移動制限が再び導入され、労働力不足も深刻化した。供給の混乱は依然として経済活動の重荷となり、インフレの高進につながっている。旺盛な需要や高止まりする食料・エネルギー価格による圧力も加わっている。さらに、記録的な債務とインフレの進行によって、多くの国が新たな混乱に対処する能力を制約されている。
しかし、課題によっては、ほかより早く収束する可能性がある。新たな変異株はデルタ株より重症化しにくいとみられ、感染者数の記録的な急増も比較的早く減少すると予想されている。IMFの最新の「世界経済見通し」は、オミクロン株が2022年第1四半期の経済活動を下押しする一方、その影響は第2四半期から薄れていくと見込んでいる。
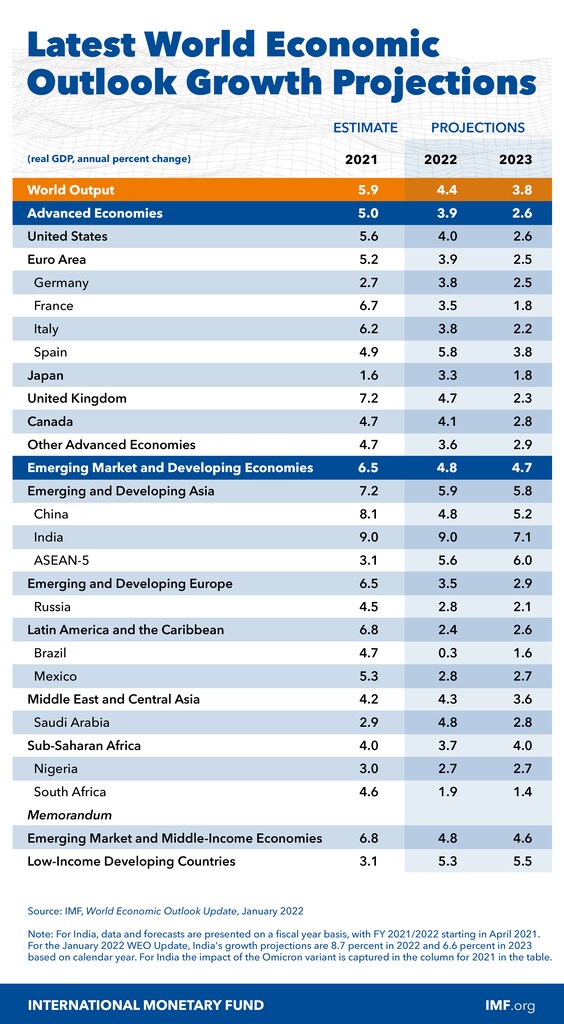
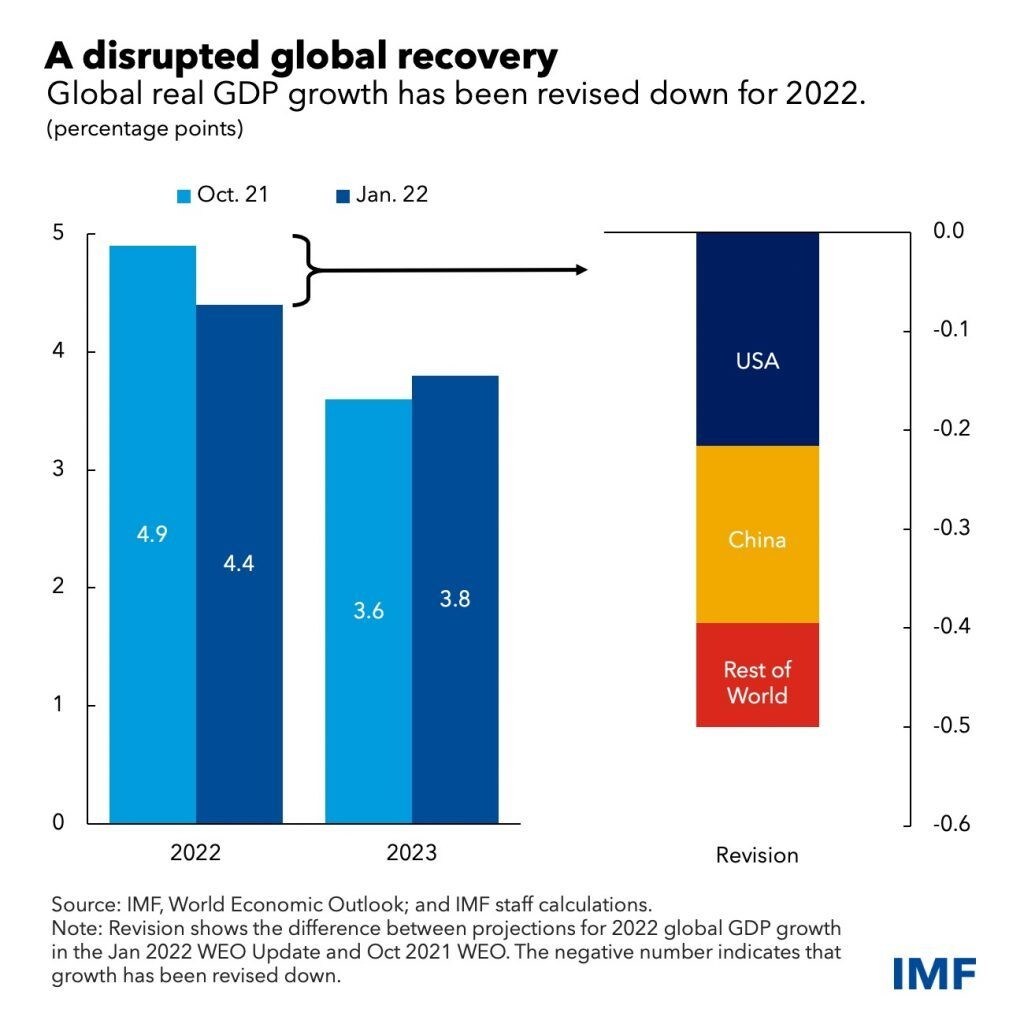
その他の課題や政策の転換は、見通しにより大きな影響を及ぼすと予想される。今年の世界経済の成長率は4.4%と予測しており、従来の予測を0.5パーセントポイント下回る。主な理由は、米国と中国の成長見通しを下方修正したことだ。米国については、「ビルド・バック・ベター」財政パッケージの法制化の見込みが低下したこと、異例の金融緩和策が従来より早く縮小されること、供給の混乱が続いていることを反映している。中国の下方修正は、不動産部門の縮小が続いていることと、個人消費の回復が予想を下回っていることを反映している。供給の混乱により、ドイツなど他の国々の成長見通しも下方修正された。世界経済の成長率は2023年に3.8%へ鈍化すると予想する。これは2021年10月の「世界経済見通し」を0.2パーセントポイント上回っており、主に現在の成長の下押し要因が薄れた後に回復することを反映している。
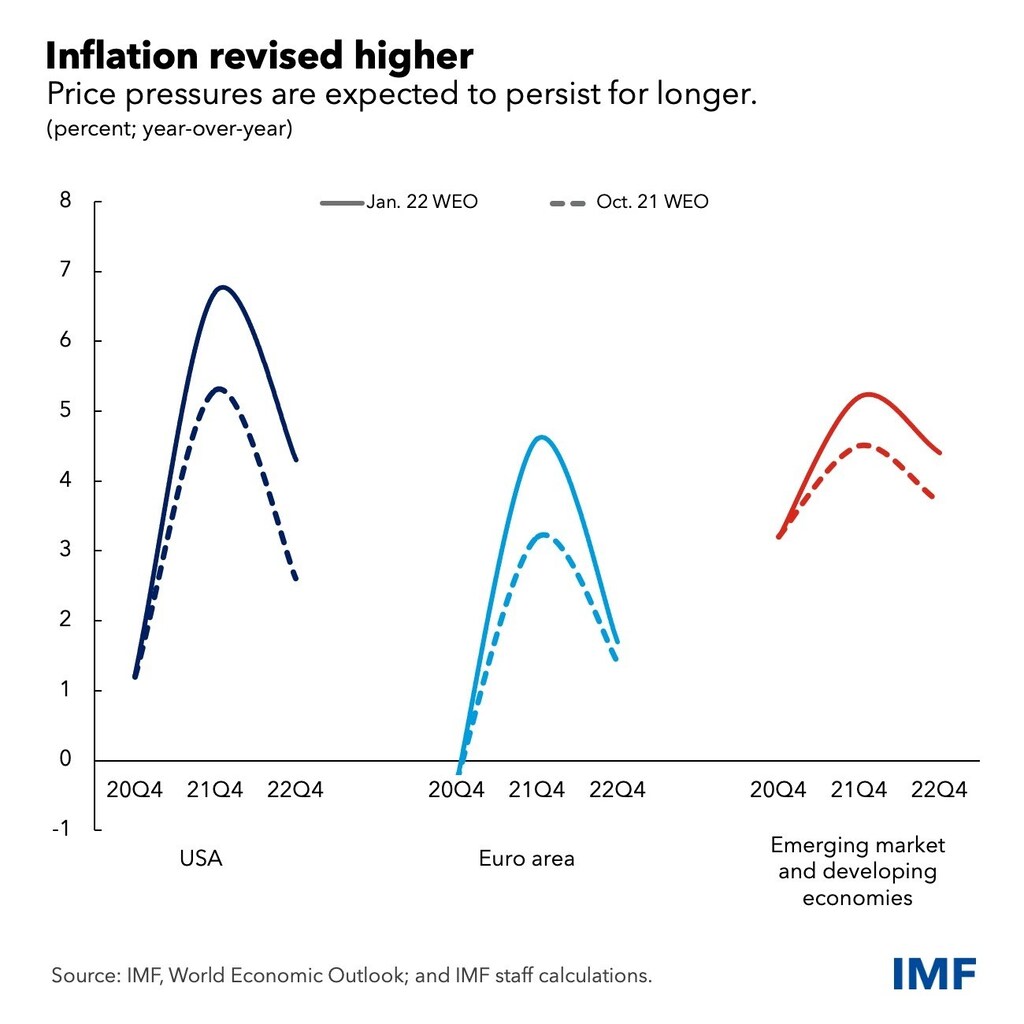
先進国・地域、新興市場国・地域、発展途上国・地域の2022年のインフレ予測を上方修正した。高まった物価上昇圧力はより長く続くと予想される。供給の改善が見込まれるという業界の予想に基づき、供給と需要の不均衡は2022年を通じて縮小すると想定される。需要が財からサービスへと徐々に移行し、異例の政策支援が縮小されるためだ。また、先物市場によれば、2022年のエネルギー価格と食料価格の上昇率はより緩やかになると予想される。インフレ期待が安定しているとすれば、インフレ率は2023年に低下すると見込まれる。
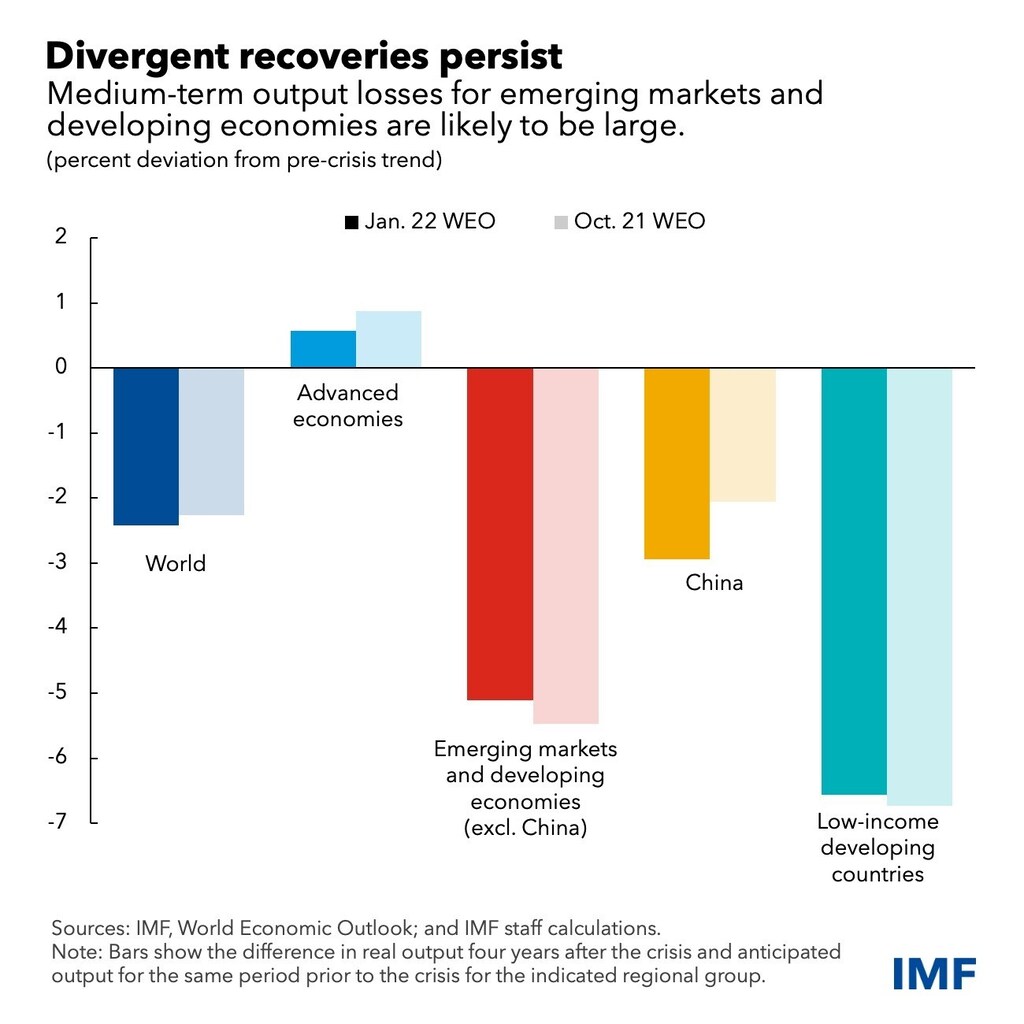
回復が続く一方で、懸念される各国間の見通しの格差は解消されていない。先進国・地域は今年、パンデミック前の成長トレンドに戻ると予測される一方、複数の新興市場国・地域や発展途上国・地域では、中期的に大幅な産出損失が生じると予測される。極度の貧困状態にある人々は、2021年にパンデミック前のトレンドに基づく推計より約7,000万人多かったとされ、貧困削減の進展は数年分後退した。
この予測には大きな不確実性があり、リスクは全体として下振れ方向にある。より致死性の高い変異株が出現すれば、危機が長引くおそれがある。中国のゼロコロナ政策は世界的な供給の混乱を悪化させる可能性があり、同国の不動産部門の金融ストレスが経済全体に波及すれば、その影響は広く及ぶだろう。米国でインフレ率が予想を上回れば、連邦準備制度理事会が積極的な金融引き締めに踏み切り、世界の金融環境が急速に引き締まる可能性がある。地政学的緊張の高まりや社会不安も、見通しにリスクをもたらす。
世界的な取り組み
世界経済が直面する多くの困難に対処するには、パンデミックの影響を断ち切ることが不可欠だ。そのためには、以下を確実に実施する世界的な取り組みが必要となる。幅広いワクチン接種、検査、治療薬へのアクセスを確保すること。これには、新たに開発された抗ウイルス薬も含まれる。現時点で、低所得国の人口のうち、ワクチン接種を完了した人はわずか4%であるのに対し、高所得国では70%に達している。低所得の発展途上国へのワクチンの安定供給を確保するだけでなく、受け入れ能力を高め、医療インフラを改善するための支援も必要だ。新型コロナウイルス感染症対策ツールへのアクセス促進(ACT)アクセラレーターの234億ドルの資金不足を解消するとともに、重要な医療ツールの世界的な生産を多様化し、特にアフリカでその動きを加速させるため、技術移転を促すことが急務である。
各国レベルでは、回復の進捗、根底にあるインフレ圧力の度合い、利用可能な政策余地など、各国固有の状況に合わせた政策を維持すべきだ。経済目標の達成には、財政政策と金融政策の連携が必要となる。不確実性が非常に高いため、政策には柔軟性を持たせ、入手される経済データに適応させなければならない。
多くの経済圏で政策余地が縮小し、ほかでは力強い回復が進むなか、今年はほとんどの国で財政赤字が縮小すると予測される。財政面では引き続き保健部門を優先し、必要に応じた給付は、最も深刻な影響を受けた人々に効果的に対象を絞るべきだ。すべての施策を中期財政枠組みに組み込み、政府債務の持続可能性を確保する信頼できる道筋を示す必要がある。
ほとんどの国で、金融政策は重要な局面を迎えている。米国のように、力強い回復とともにインフレが広範に及んでいる場合や、一部の新興市場国・地域、発展途上国・地域、先進国・地域のように、高インフレが定着するリスクがある場合には、異例の金融政策による支援を縮小すべきだ。複数の中央銀行はすでに、物価上昇圧力に先手を打つため利上げを始めている。市場が秩序を保って反応できるよう、引き締め姿勢への政策転換を十分に伝えることが重要だ。基調的なインフレ圧力が抑えられ、回復が不完全な場合には、金融政策を緩和的に維持できる。
今年、金融政策がより広範に引き締められるにつれて、各国経済は金利が上昇する世界的な環境に適応する必要がある。外貨建て借入額が大きく、対外資金調達の必要性が高い新興市場国・地域や発展途上国・地域は、金融市場の混乱に備えるため、可能な範囲で債務の満期を長期化し、通貨のミスマッチを抑えるべきだ。為替相場の柔軟性は、必要なマクロ経済調整に役立つ。場合によっては、金融政策が国内情勢に注力できる余地を確保するため、為替介入や一時的な資本フロー管理措置が必要となる可能性がある。
金利上昇に伴い、すでに60%の国が債務危機に陥っているか、その高いリスクに直面している低所得国では、債務返済がますます困難になる。G20共通枠組みは、より迅速に機能するよう改め、債務再編に対応する必要がある。また、再編の交渉中は、G20の債権国と民間債権者が債務返済を一時停止すべきだ。
パンデミックの3年目が始まる時点で、世界の死者数は550万人に達し、パンデミック前の予測と比べて、2024年までの経済損失は13兆8,000億ドル近くに達すると見込まれる。科学者や医療関係者の並外れた尽力、そして世界各地での迅速かつ積極的な政策対応がなければ、これらの数字ははるかに深刻になっていただろう。
しかし、損失を抑え、各国の回復見通しにおける大きな格差を縮小するためには、まだ多くの取り組みが必要だ。特に発展途上国では、子どもたちが被った大幅な学習の遅れを取り戻すための政策が求められる。中所得国と低所得国の生徒は、高所得国の生徒に比べ、全国一斉休校の日数が平均で93日多かった。気候変動対策では、炭素価格付けの仕組み、グリーンインフラへの投資、研究助成、資金調達の取り組みを通じて、2050年までに炭素排出量実質ゼロを達成するための取り組みを強化し、すべての国が気候変動の緩和策と適応策に投資できるようにする必要がある。
この2年間は、この危機と続く回復が前例のないものであることを改めて示している。政策担当者は幅広い経済データを注意深く監視し、不測の事態に備え、急な通知にも対応して政策変更を伝え、実行できるようにしておかなければならない。同時に、大胆で効果的な国際協力によって、今年こそ世界がパンデミックの支配から脱するべきだ。