送金、つまり移民から母国の家族への送金は、母国の家族にとって経済的な命綱となっています。
新型コロナウイルス感染症は生計と送金を混乱させ、世界で最も脆弱な人々に最も大きな打撃を与える一方、経済回復を遅らせています。
南アジアの世帯に対する送金の大幅な減少が予測されており、この地域が貧困削減、所得格差、栄養、保健、教育の分野で積み重ねてきた数十年の進展を後退させる可能性があります。
送金は、特に危機の際に、移民労働者と母国の家族をつなぐ命綱となります。これらの送金は、経済の周縁で暮らす人々にとって、効率的かつ効果的なセーフティネットを提供します。
残念ながら、COVID-19による混乱の結果、世界銀行は次のように予測しています。送金フローは歴史上最も急激な減少に直面し、2020年には予想される20%の減少により4,450億ドルまで落ち込む見通しです。送金がどのように最も効果的に機能するか、そしてパンデミックがそれをどのように形作るかを理解することは、南アジアなどの深刻な打撃を受けた国々にとってのロードマップを描く一助となり得ます。
世界経済フォーラムは、COVID-19による新たなリスクへの対応として、どのような取り組みを行っていますか。
COVID-19が送金に与える影響の理解
送金は、移民労働者の母国における消費を押し上げる重要な仕組みです。66か国では、送金がGDPの5%以上を占めています。
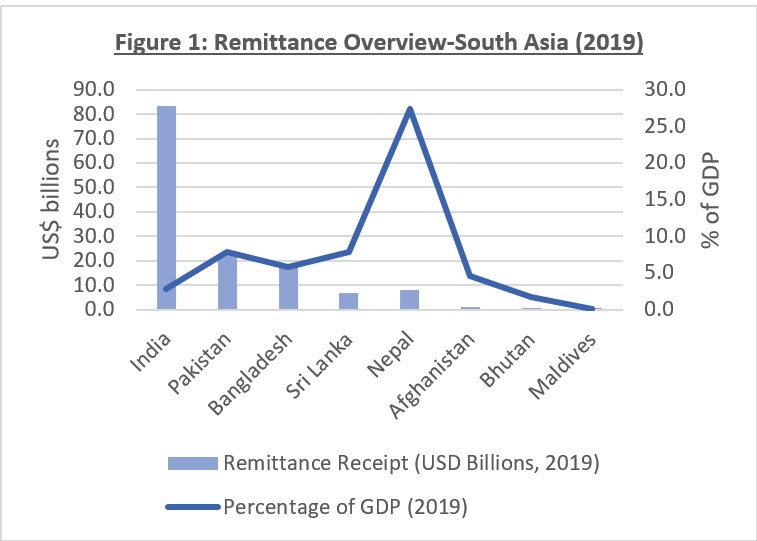
しかしながら南アジアの経済圏では、送金は各国の開発ロードマップにおいてさらに重要な役割を果たしています。例えばインドは、2019年に800億ドル超の送金を受け取り、世界で単独最大の送金受取国です。
これらの南アジアの経済圏全体で、送金は各国の国内総生産(GDP)において大きな割合を占めています。例えば、送金はネパールのGDPの約28%、パキスタンのGDPの8%を占めています。
送金は一国の歩みを形作り得る一方で、次の3つの重要な要因に大きく依存しています。母国の経済機会、国際的な移民制度、そして国際金融システムです。新型コロナウイルスのパンデミックは、多面的な人道危機を引き起こし、世界で最も脆弱な人々に不均衡な影響を与えたことで、これら3つの要因のすべてに影響を及ぼしています。
過去の送金フローは外部からの衝撃に対して比較的強靭でしたが、COVID-19は異なります。パンデミックは、主要な所得源と雇用の安定を奪うことによって、すでに2億7,200万人の国際移民に深刻な影響を与えています。その結果、送金フローが減少し、世帯は経済的な命綱を失いつつあります。南アジアでは、送金は2020年に22%を上回って減少し(世界銀行が予測している世界的な傾向をわずかに上回る)、その後2021年に回復すると予測されています。各国の中央銀行が発表した数値によると、前年同月比で、4月の送金はバングラデシュで25%、スリランカで14%減少しました。
長引く景気後退により、多くの移民が出身国への帰国を余儀なくされ、経済の低迷と社会の混乱が悪化し、ジェンダーに基づく暴力や社会的緊張を招くでしょう。南アジアの世帯に対する送金の大幅な減少が予測されており、この地域が貧困削減、所得格差、栄養、保健、教育の分野で積み重ねてきた数十年の進展を後退させる可能性があります。
「南アジアの世帯に対する送金の大幅な減少が予測されており、この地域が貧困削減、所得格差、栄養、保健、教育の分野で積み重ねてきた数十年の進展を後退させる可能性があります。」
行動のための施策
他の分野と同様に、COVID-19が送金業界に与える影響を緩和するうえで、官民協力は引き続き重要です。この地域における送金業界の重要性を踏まえ、世界経済フォーラムの南アジア地域行動グループの枠組みの中で、この重要な開発課題に取り組むため官民双方を支援する政策メモを作成しました。このメモでは、南アジアの関係者が送金の減少を食い止めるために直ちに取るべき4つのステップを提示しています。これらのステップは、世界銀行や国連資本開発基金などの多国間機関の強力な支援を受けて、スイス政府と英国政府が開始した行動の呼びかけを補完するものです。
1. 送金サービスの提供を必須サービスと宣言し、送金サービス事業者の店舗を公衆に開放し続けること。 銀行などの金融機関は営業を続けてきましたが、モバイル通信事業者、送金会社、郵便局など、エコシステムの一部である非金融機関も、受入国と送出国の双方で営業を続けられるようにする必要があります。これは、各国が送金を必須サービスと宣言する場合にのみ可能となります。
2. 財政および金融面でのインセンティブを提供すること。 この地域の各国政府は、COVID-19の影響から国内経済を守るため、経済刺激策の実施に積極的な役割を果たしてきました。各国は、取引コストを免除するため、特定の送金経路(例:中東から南アジアなど取引量の多い経路)において3%~5%のキャッシュバックを提供することを検討できます。例えば、銀行チャネルを通じて200ドルが送金されるごとに、移民・在外家族の銀行口座に30日以内に6~10ドルが還付されることになります。キャッシュバック・インセンティブを受けるための取引には、必要に応じて上限を設けることができます。最終受益者への直接的な給付は、認知度を高めるとともに、クロスセリングの機会を生み出すために銀行チャネルの利用機会を広げることにもつながります。地域の事例としては、2%のキャッシュバックを導入したバングラデシュが挙げられます。これにより、送金が正規の銀行チャネルを通じて流れるようになり、事業者の取扱量が増加するとともに、各国の外貨準備の増強にもつながります。
3. 送金を、より広範な移民に関する議論に含めること。 南アジア諸国は、外交的なプレゼンスを通じて、受入政府と緊密に連携し移民問題に取り組んでいます。しかし政策立案者は、さらに一歩進めて、受入国の政府だけでなく、より広範なエコシステムにおける送金サービス事業者も含む、多様な利害関係者コミュニティとの対話にも関与する必要があります。これは、限られた書類しか持たない南アジアの在外居住者が、特に少額取引において正規のチャネルを通じて送金できるようにする一助となる可能性があります。これは人道的観点から、また少なくとも6か月間の試行として実施することができます。
4. 国連の持続可能な開発目標(SDGs)の目標を達成するため、平均コストを削減すること。 SDGの目標は2030年を期限として定められていますが、パンデミックは、南アジア諸国がサービス事業者や受入政府と協力し、短期間でこの目標を達成する機会を提供しています。これには、受入国と送出国の双方において技術製品を迅速に導入することが必要です。また、送出国の中央銀行は、平均コストの削減に役立てるため、従来型のサービス事業者およびフィンテック企業に対する本人確認(KYC)および規制上の要件を緩和することも検討すべきです。
送金の力は、移民労働者の家族がそれをどのように投資するかにかかっており、世代を超えて経済的・社会的資産を築く助けとなります。社会的セーフティネットが脆弱であるか存在しない南アジアでは、送金はしばしば家族の経済的安定の基盤を形成し、その上に経済的衝撃に対する世代間の強靭性が築かれます。COVID-19に不意を突かれ、多くの家族はすでに貯蓄した送金という私的なセーフティネットを使い果たしており、今や貧困に陥る危険に直面しています。官民双方の部門が、彼らに命綱を投げかける時が来ています。




