インドは新たな炭素クレジット取引制度を創設しました。9つの産業部門における排出に価格を付ける、国の炭素市場です。
2026年に遵守期間が始まるにあたり、インドには国際的な経験から学び、市場安定化メカニズムを組み込む機会があります。そうすることで、他の遵守型炭素市場が直面してきた、コストのかかる修正を避けられます。
炭素クレジット取引制度が行政上の枠組みを超え、エネルギー転換を支える投資適格な制度となるには、その設計において柔軟性と規律のバランスを取らなければなりません。
インドは、炭素クレジット取引制度によって重要な一歩を踏み出しました。これは、9つの産業部門における排出に価格を付ける国の炭素市場です。炭素市場は、価格の付いていない外部不経済である汚染を日々の意思決定に反映させることで機能し、省エネ改修、よりクリーンな燃料、低炭素技術が投資対象となります。信頼性が高く持続的な炭素価格は、急成長する経済を競争力のある低炭素経路へと導くことができます。
炭素クレジット取引制度の遵守期間が2026年に始まる予定であることから、インドには国際的な経験から学び、市場安定化メカニズムを組み込む機会があります。そうすることで、世界各地の遵守型炭素市場が直面してきた、コストのかかる修正を避けられます。
成長と気候目標の両立
インドは、気候目標と経済成長の両立を図るため、ベースライン・クレジット方式を採用し、排出原単位に基づく炭素市場を導入しました。こうした制度は、規制当局が削減費用の推計、部門別ベンチマーク、排出データの保管基盤を整備している初期段階の脱炭素化に適しています。生産単位当たりの排出量を目標とすることで、経済拡大を罰することなく、産業の近代化を促進できます。
クレジット供給は実際の生産量と実績に左右されるため、この方式には慎重な調整が必要であり、市場の均衡を保つうえでベンチマークの設定が極めて重要です。当初の排出原単位目標による削減率は、部門平均で控えめな3%となる見込みであり、補完的な安定化メカニズムの重要性を示しています。
世界経済フォーラムは、世界の金融システムの改善にどう取り組んでいるのでしょうか。
金融・通貨システムセンターは、持続可能性やレジリエンスからイノベーションやデジタル化まで、世界の金融システム全体に及ぶ変革の意味を捉えるため、リーダーを集めています。
協力と知見の共有を促すことで、同センターは、長期的な経済の安定と共通の繁栄に金融システムを整合させるよう、パートナーを支援しています。
制度設計の脆弱性は市場の信頼性を損ないかねない
無期限のクレジット繰越など、インドの炭素クレジット取引制度に盛り込まれた善意の設計要素が、市場の安定性に影響を及ぼす可能性があります。繰越は柔軟性を高める有用な手段であり、企業が遵守コストを時間をかけて管理できるようにし、早期の行動を促します。しかし、当初の目標が控えめな場合、大量の余剰が積み上がり、新たな投資を必要とせずに将来の遵守義務を満たせるようになり、価格を押し下げるおそれがあります。こうした目標は野心の不足ではなく、実務上の不確実性を反映したものであり、規制当局は円滑な市場参入と管理可能な遵守コストを優先しています。
国際的な経験から、安定化メカニズムを早期に組み込んだ市場と、後から導入した市場とでは、後者は長期にわたって価格発見が機能しない状況を経験したことが分かります。カリフォルニア州のキャップ・アンド・トレード制度は、先を見越した設計の利点を示しています。2013年に包括的な安定化措置とともに導入され、価格の下限は当初10米ドルで、毎年5%にインフレ率を加えた幅で引き上げられました。また、排出枠価格抑制準備制度も設けられました。その結果、カリフォルニア州では他の炭素市場を一貫して上回る強い価格シグナルが維持されています。
インドの炭素クレジット取引制度に類似する、ベースライン・クレジット方式で排出原単位に基づく他の制度も、同様の課題に直面しています。アルバータ州のTIER制度では、2023年までに5,300万を超える余剰クレジットが蓄積し、市場価格は公定価格を40%下回りました。一方、オーストラリアのセーフガード・メカニズムでは、7年を経て意味のある価格シグナルを確立するため、2023年に包括的な改革が必要となりました。欧州連合の排出量取引制度(ETS)は、市場安定化リザーブ(MSR)を導入するまでに14年間運用され、その間の炭素価格は1トン当たり3~7ユーロでした。Climate Strategiesの調査によれば、市場調整を早期に実施していれば、効率性の損失のほぼ3分の2を回避できた可能性があります。
PSAMは安定化メカニズムとして機能する
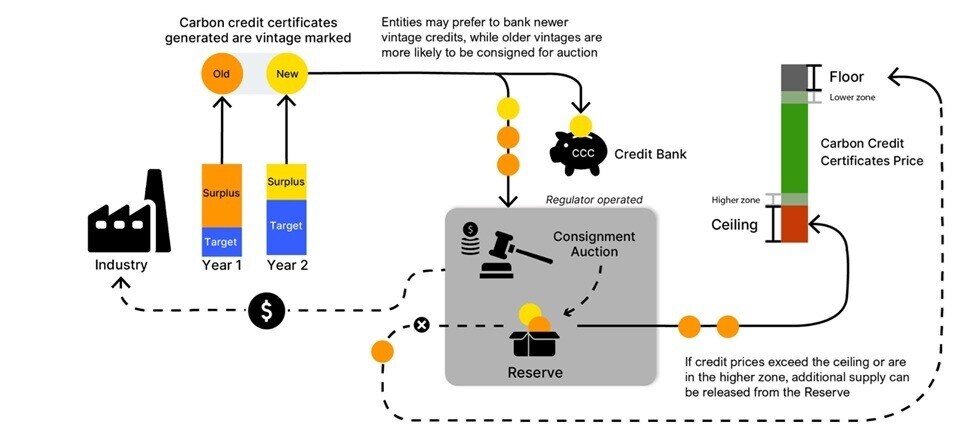
価格・供給調整メカニズム(PSAM)は、過剰供給または供給不足による持続的な不均衡が市場に見られる場合に、クレジット供給を調整する透明でルールに基づく枠組みです。目標を当初から適切に設定することの代わりにはなりませんが、現実が計画から乖離した際の安全策となります。予測可能な調整を行うことで、PSAMは希少性を保ち、期待を安定させ、場当たり的な介入を避けます。余剰や不足に対処するためオークション量を自動調整するEUのMSRと同様に、PSAMはインドの炭素クレジット取引制度に組み込み型の安定化機能をもたらします。ただし、炭素クレジット取引制度のクレジットは検証後に発行され、供給を動的に調整するオークション制度がないため、EUのMSRをそのまま再現することはできません。
インドの炭素クレジット取引制度にはすでに、極端な価格変動を抑える目安となる上下限、すなわち価格カラーが設けられています。しかし、それだけでは余剰を解消できず、価格を下限より人為的に高く保つ可能性もあります。理想的には、強固なベンチマークと適切な繰越ルールによって均衡を保つことになります。しかし、完璧な調整はほとんど不可能です。
PSAMは、実際の市場状況に応じて供給を調整するための、規制当局と産業界に共通する事前定義済みの枠組みを提供します。インドの炭素クレジット取引制度に合わせたPSAMには、相互に補強し合う次の3要素を組み込めます。
1. 委託販売オークション
委託販売のための中央集約型で透明性の高いプラットフォームを設け、獲得クレジットの一部を規制当局が管理するオークションにかけます。これにより、供給を調整する直接的な「操作盤」が生まれます。オークションで市場に流入するクレジットの量を決定し、入札額が準備価格に届かない場合には、市場準備枠を構築する仕組みとしても機能させます。これにより、より広範なオークション方式による配分と、状況に応じて対応する市場運営への円滑な移行に向けた基盤を築けます。
2. 発行年に基づくクレジット規則
クレジットに発行年を付し、移動期間内で遵守に利用できる期間を制限します。余剰が積み上がった場合、規制当局は古い発行年のクレジットの適格性を厳格化または緩和できます。発行年ごとの価格曲線が明確になり、古いクレジットが割引価格で取引されれば、将来的に希少性が高まるとの期待が示され、早期利用を促すとともに投資計画の改善につながります。
3. 価格回廊
価格カラーを維持・改善し、硬直的な管理を避けながら介入の指針とします。価格が下限または上限を正確に突破するまで待つのではなく、その近辺に発動ゾーンを設けます。価格が下限に近づけば市場に流入するクレジットを減らし、上限に近づけば準備クレジットを放出します。
これらの手段により、規制当局は制度の中核的な設計を変更したり、コストのかかる財政介入を導入したりせずに、市場を先回りして管理できます。
適時の介入が重要な理由
市場参入を容易にするために当初のベンチマークが慎重に設定される場合、PSAMを制度に組み込むことで、構造的な過剰供給を防げます。余剰解消のために後から政治的な反発を招く「大幅な引き締め」を行うリスクを下げ、市場が信頼でき持続的な価格シグナルをもたらすという確信を示せます。 インドの炭素クレジット取引制度には、専用の試行段階がありません。多くのETSに備わる試行段階では、本格運用の前に初期の市場の不備に対処できます。そのため、安定化メカニズムがいっそう重要となります。
適切に機能する炭素クレジット取引制度は、産業の競争力を強化し、EUの炭素国境調整メカニズムなどの世界的な貿易措置との整合を図り、炭素市場設計においてインドを新興国のリーダーとして位置付けることができます。
炭素クレジット取引制度が行政上の枠組みを超え、エネルギー転換を支える投資適格な制度となるには、その設計において柔軟性と規律のバランスを取らなければなりません。適切に調整されたPSAMは、その規律をもたらし、市場の可能性を実現に結び付けます。すなわち、持続的な脱炭素化を推進する、信頼性の高い炭素価格です。




