第四次産業革命の新興技術は、従来のインフラ市場を混乱させるとともに、新たな市場を生み出しています。
この変化とCOVID-19パンデミックの影響が重なり、需要の増加と供給の不確実性をもたらしています。
新たなインフラが必要となり、数兆ドル規模の資金ギャップを埋めるためには、これまでの配分を上回る水準の民間投資が必要になります。
第四次産業革命の変革的かつ破壊的な技術は、建造環境における可能性を再定義しています。データの氾濫、接続性、自動化、持続可能性技術の進歩は、多くのインフラ分野の既存市場を混乱させ、まったく新しい市場を生み出しています。
COVID-19の危機はまた、社会的ニーズと消費者需要に大きな変化をもたらし、従来多く利用されてきた資産の市場シェアを奪いかねない特定技術の導入を加速させています。これらの力学が相まって、一部のインフラサービスが本質的に不可欠であり独占的であるという長年の前提が、今まさに揺らいでいます。
Marsh & McLennan Advantageと Global Infrastructure Investor Association(GIIA)による最近の報告書で指摘されているように、インフラのグローバルリスク:技術の課題この二つの力により、特定資産の所有者や運営者の間で競争が激化する一方、他の資産に対する需要は減少または変化しています。
しかしインフラ分野は歴史的に、新技術を理解し導入することに遅れてきました。2019年に世界経済フォーラムは、同分野が依然として「経済の中で最もデジタル変革が遅れている分野の一つ」であると指摘しました。この乖離は座礁資産を生むおそれがあります。再生可能エネルギーの破壊的な力により、今後30年以内に世界中で約20兆ドル相当の従来型化石燃料ベースのエネルギー資産が座礁すると推定されています。したがって、インフラ分野は技術的破壊がもたらすリスクに今こそ目を向け、真剣に注意を払うべき時です。
変化する競争環境
急速な技術発展により、これまで独占的とみなされてきたインフラサービスへの参入障壁が、従来の高さから低下することがしばしばあります。新技術が安価または効率的になるにつれ、機会を捉えた破壊者は既存の製品やサービスに魅力的な代替手段を提供することで、多くの分野で市場シェアを獲得しようとしています。これは既存の投資家にとって新たなリスクを生み、資産評価や長期契約の構造について厳しい問いを突きつけています。
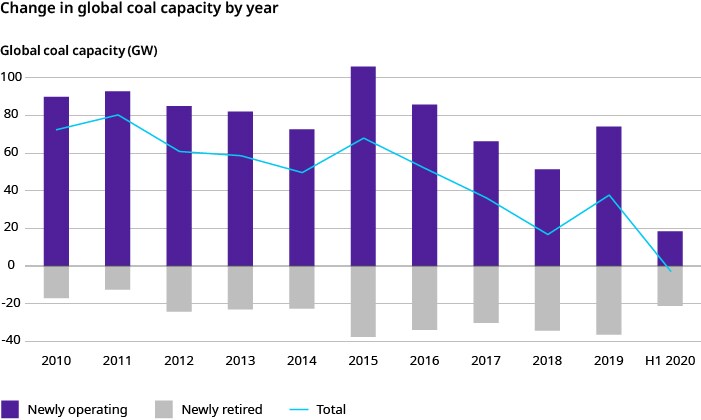
技術的破壊は特にエネルギー分野に関連しており、再生可能エネルギーや蓄電技術は、化石燃料ベースの発電とのコストおよび効率の同等性に向けて大きく前進しています。国際再生可能エネルギー機関によれば、事業規模の太陽光発電のコストは2010年から2019年の間に82%下落しました。一方、新規の太陽光および風力発電プロジェクトは、多くの地域で既存の石炭火力発電所より安価になっており、主要市場のすべてにおいて新規の石炭火力発電所より安価になっています。その結果、世界の石炭火力発電容量は、記録上初めて減少しました。2020年上半期には、稼働した発電機より停止した発電機の方が多くなっています。
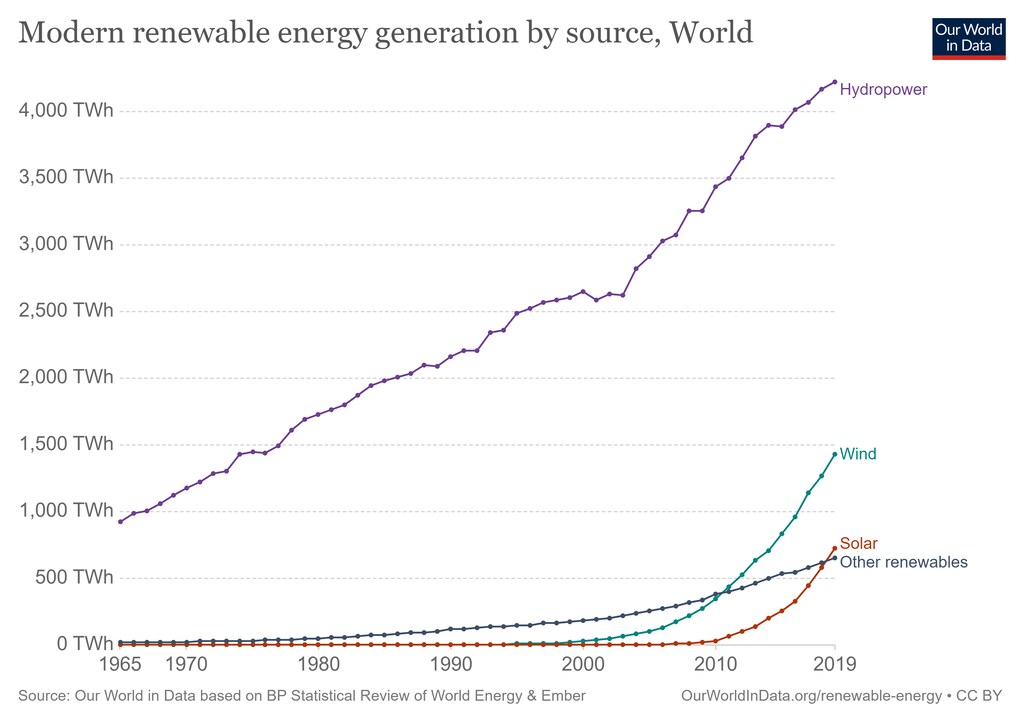
再生可能エネルギーは、気候変動への継続的な取り組みに支えられた、化石燃料ベースの発電に対する真の代替手段を消費者に提供することで、すでに化石燃料発電の独占を崩したと言えるかもしれません。グリーン技術は今後数年間で大規模に商業的に実行可能になる見込みであり(一部は政府支援の補助金の継続によるもの)、化石燃料による発電は、世界のエネルギーシステムにおいて長く享受してきた中心的地位を、やがて失う可能性があります。実際、世界のエネルギーインフラへの融資は、すでに化石燃料ベースの資産から再生可能エネルギーへと移行しつつあります。後者への投資は、近い将来に石油・ガスの下流投資を上回ると見込まれています。
再生可能エネルギーの台頭は、さらに他のインフラ分野の資産を座礁させるおそれがあります。例えば、石炭を発電所へ専ら輸送する貨物鉄道の線路などです。第四次産業革命が進むにつれ、新興技術による競争圧力は、既存のインフラ投資家や運営者の見通しを変え続けるでしょう。
交通資産の利用率の低下
COVID-19の危機による社会的影響は、顧客のニーズや嗜好の変化も加速させており、資産やサービスの基本的かつ不可欠な性質をさらに損なう可能性があります。
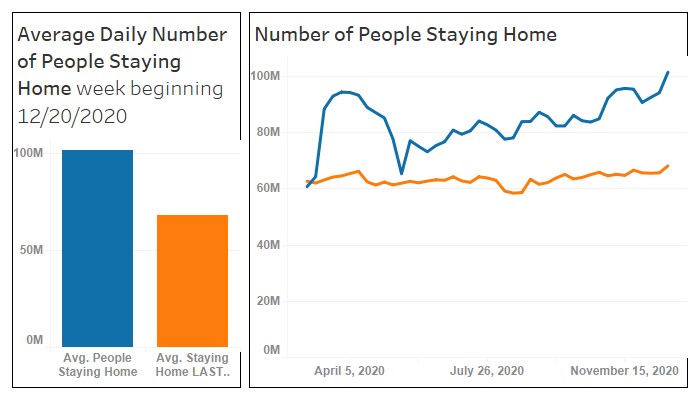
例えば、通勤鉄道や国際航空旅行の交通量の落ち込みは、次のような動きと並行して起きています。リモートワーク技術の急速な普及と働き方の変化。米国運輸統計局のデータによると、COVID-19のロックダウンが始まって以来、2020年の任意の週に在宅していた人の数は、2019年の同じ週より多くなっています。移動パターンの劇的な変化は、さまざまな交通分野に大きな衝撃を与えています。米国の月間都市鉄道利用率は、2019年の水準のほぼ4分の1にまで低下しており;月間の総航空旅客数は前年同期比で65%減少しています。
パンデミックが移動に与える全面的な影響が今後も続くかどうかはまだ分かりませんが、技術を活用したリモートワークモデルが多くの分野で一層正当なものになりつつあることは少なくとも明らかです。これは特に、都市間のバスや鉄道から国内線・国際線の航空便に至るまでの出張が、「新しい日常」において一部の市民にとって以前ほど不可欠ではなくなる可能性があることを意味します。企業がビデオ会議などのデジタルソリューションをどの程度取り入れるかによっては、パンデミック後の世界では一部の通勤交通サービスへの需要が減少し、それが多くの交通資産の将来の投資の性質や規模に影響を及ぼす可能性があります。
今後の展望
この分野の技術革命とCOVID-19パンデミックの発生が、需要の増加と供給の不確実性をもたらしたことは間違いありませんが、世界全体で新たなインフラの必要性は高まり続けており、その水準は政府だけでは対応しきれない規模に達しています。数兆ドル規模の世界のインフラギャップを埋めるためには、これまでの配分を上回る水準の民間投資が必要になります。
Global Infrastructure Investor Association(GIIA)会員の中核市場を見ると、脱炭素化、気候レジリエンス、デジタル接続性の課題が、前例のないレベルの新たな投資機会を生み出すでしょう。
世界各国の政府がCOVID-19による経済的打撃からの回復を目指す中、将来のインフラ需要に応えるうえで民間投資が果たすべき役割を、迅速に見極める必要があります。インフラ資産の所有者は、民間資本の提供だけでなく、世界的な専門知識、イノベーション、プロジェクト管理の規律も提供する用意があります。GIIAは、すべての関係者にとって有益な形で投資を促すための適切な枠組みを整備するため、今後も政府や規制当局と協力してまいります。




