英国政府は、11月の秋季財政声明の一環として、石油・ガス企業に課す課税率を25%から、2023年1月より35%へ引き上げた。
電力発電事業者の利益に対する新たな45%の超過利潤税と合わせて、これらの税により来年には140億ポンドの歳入が見込まれている。
ここでは、経済学と公共政策の教授が、各国政府が用いる超過利潤税の種類を説明し、不確実な時代には投資インセンティブが機能しにくいと考える理由を解説する。
英国政府は、石油・ガス企業に対する25%の課税を――英国のエネルギー利潤税――2023年1月より35%へ引き上げた。これは11月17日の秋季財政声明の一環である。この制度は、2028年3月まで2年間延長された。電力発電事業者の利益に対する新たな45%の超過利潤税と合わせて、これらの税により来年には140億ポンドの歳入が見込まれている(英国のジェレミー・ハント財務大臣による)。
しかし通常時でも、英国大陸棚で操業する石油・ガス企業の利益には、企業利益に対する通常の19%ではなく40%の税率が課されている。この課税では、法人税に35%の上乗せ税(2022年秋季財政声明以前は25%)が加わり、BPやShellなどの企業の利益に対する税率は、2023年1月から75%(2022年末までは65%)に引き上げられる。
政府文書によれば、現行の40%の税を納めている企業グループは35未満であり、2021年には7つのグループが税収全体の95%を負担した。エネルギー利潤税についても、納税者の数と税収全体に占める相対的な割合は、概ね同程度になると見込まれる。
しかし、調整すべきは英国の超過利潤税の規模ではない。政府支出を拡大するためには、より多くの税収を、より効率的に確保できる、より強固な制度設計が必要である。この点は、Shellが今年、英国での好調な利益を計上したにもかかわらず、超過利潤税を一切納めていないという最近の報道を踏まえると、特に重要である。これは英国の課税制度の設計に直接起因している。税率を引き上げても、この問題は一切解決しない。

エネルギー利益への課税
超過利潤税には様々な種類がある。通常の利益に課税するものもあれば、超過利益に焦点を当てるものもある。つまり、企業が自らの支配が及ばない状況によって特に好業績を上げた場合に、その組織から一定額を徴収するという仕組みである。
実際、超過利益は、革新的な技術への賢明な投資から生じるものではなく、企業が外部要因から恩恵を受けた際に発生する。例えば、銀行業における金利の上昇や、エネルギー分野における商品価格の上昇は、通常、これらの分野の企業により多くの収益をもたらす。今年、世界の大手石油会社5社が500億ポンドの利益を分け合ったことは、まさにその例である。異常な利益が専ら外部要因によるものである場合、そうした分野は超過利潤税の主な対象となる。
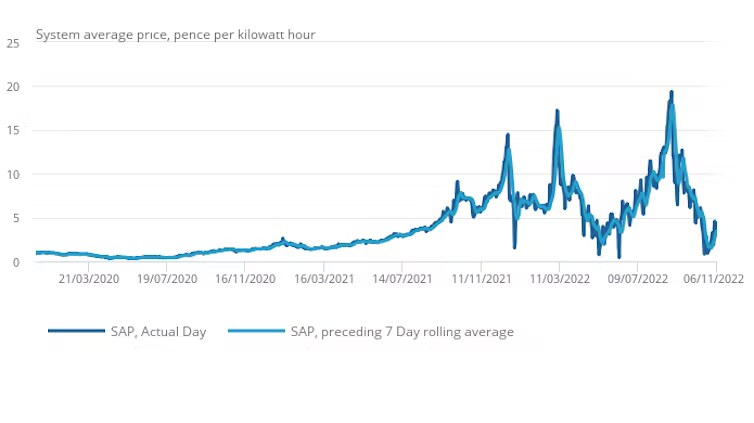
2022年の1週間で英国のガス価格は110%上昇
超過利潤税はどのように機能するのか?
超過利潤税は、政府が多額の歳入を迅速に確保するための便利な手段となり得る。特に、一部の企業が利益を上げている一方で、人々がまさにその同じ状況によって苦しんでいる今のような時期には、これは特に有用である。政策立案者にとっての追加的な利点として、超過利益に対する超過利潤税は、経済学者が「非歪曲的税」と呼ぶものである。企業は納税義務を逃れたり軽減したりするために行動を変えようとしないからである。企業は利益を上げている。
ただし、政府は企業に不確実性をもたらさないよう注意する必要がある。超過利潤税が一時的な措置として導入された場合、企業はそれを事業計画にいつまで織り込むべきかわからなくなる。この不確実性は、政策上の確約を示すか、恒久的な措置として税を導入することで緩和できる。
あるいは、企業は活動を他国へ移転することで税を回避しようとするかもしれない。英国の現行のエネルギー課税の場合、そのような移転は起こりにくい。こうした投資を競っている他国や地域も、同様に超過利益課税を検討しているからである。
EUは9月に、課税を導入した。これは、2018年以降の平均課税所得を20%以上上回る利益に対するものである(2022年と2023年が対象となる)。また、米国のバイデン大統領も、エネルギーの超過利益に対する課税の可能性を示唆している。
英国のエネルギー利益への課税
強固な超過利潤税をどのように設計すれば、政府と国民にとって安定した税収を確保できるかについては、多くの研究がある。英国のエネルギー利潤税は、これらの知見と2つの大きな点で整合していない。
この税は、超過利益の明確な定義に基づかない、企業利益に対する一時的な上乗せ税であるが、研究によれば、エネルギー部門の課税が成功している例は、恣意的な価格の基準ではなく、超過利益の明確な指標に基づく恒久的な税である傾向がある。
英国のエネルギー事業に投資する企業に対して、大規模な投資の超過控除を提供しており、これにより、新規投資100万ポンドごとに、石油・ガス企業は90万ポンド超の税控除を受けることになる。これは大規模な補助金である。
一部の大手石油会社は、今年大きな利益を上げたにもかかわらず、近時の四半期において英国での利益に対して多額の税を納めずに済んできたが、その仕組みはこれにある。特に経済見通しの不確実性が高い時期において、超過控除は無駄である。
私の研究によれば、投資インセンティブは効果がないことが示されている。高い不確実性の下では、企業が新規の投資案件を見送るからである。不安定な時期の超過控除は、結局のところ、税制上の優遇がなくても実施されていたはずの案件に補助金を出すことにしかならない。
より強固な制度設計
英国は、10年余りの間に起きた2つの深刻な経済危機――COVID-19パンデミックと2007~2008年の世界金融危機――から立ち直りつつあるが、エネルギー価格の制御不能な上昇を一因とする、前例のない生活費ショックに直面している。
現状では、エネルギー価格保証制度および家計のガス料金を抑制するためのエネルギー料金救済制度の費用は、今年合計で約430億ポンドに上ると見込まれている。エネルギー利潤税の現在の見通しでは、140億ポンドの歳入が見込まれている。
エネルギー企業の利益の一部を数十億ポンド削り取るだけで、今後の厳しい冬を乗り切るための決定的な解決策になると考えるのは、単純に過ぎる。しかし、エネルギー利潤税の制度設計、特に超過控除の縮小を進めれば、エネルギー企業が社会の負担のより大きな部分を担い、今年家計が必要とする生活費支援の一部を賄うことが可能になる。
世界経済フォーラムはエネルギー転換をどのように推進しているか?
エネルギー・素材センターは、エネルギー、素材、産業システムを再構築する複雑な移行を理解するために、リーダーをつなぐ。エネルギーの安全保障、手頃な価格、持続可能性がどのように交わるかを探求するためのプラットフォームを提供している。
バリューチェーンや地域を越えた協働を通じて、同センターは、安全で低炭素かつ公正な移行に向けた実践的な解決策に、パートナーが足並みをそろえるための共通の道筋を可能にする。




