パンデミック後に蓄積された需要により、2024年には旅客数が流行前の水準まで回復すると予想されています。
しかしながら、パンデミック以降の旅行・観光セクターの回復は不均一であり、一部の国々は将来の課題や機会への対応において、他国よりも有利な立場にあります。
世界経済フォーラムの旅行・観光開発指数によると、旅行・観光分野で最も有利な立場にある上位3か国は、米国、スペイン、日本です。
パンデミック期の行動制限や外出自粛を経て、どこかへ出かけたいと切望していたのは、あなただけではありません。
2024年には、世界の国際観光客の到着数が流行前の水準に達すると予想されています。この回復は、蓄積された需要によって後押しされています。しかしながら、パンデミック以降の旅行・観光セクターの回復は、課題を伴わないものではありませんでした。さらに、マクロ経済、地政学、環境の各要因が加わり、業界に圧力を与えています。
これらの圧力は今後数年にわたり強まり、変化していくとみられ、デジタル技術やAIの成長とともに、旅行業界は適応を迫られる可能性があります。
こうした変化への対応、将来のリスクへの対処、そして旅行・観光が経済成長と繁栄の原動力となることを確実にするうえで、一部の経済国は他国よりも有利な立場にあります。
こうした点を踏まえ、世界経済フォーラムの旅行・観光開発指数(TTDI)はステークホルダーが進捗状況を測定し、意思決定や政策を後押しし、持続可能でレジリエントな成長を促進するためのベンチマークとして機能することを目的としています。
困難な状況下での不均一な回復
2023年指数でランク付けされた旅行・観光分野の上位10経済国のうち、欧州が大半を占めていますが、首位の座は米国が獲得しています。
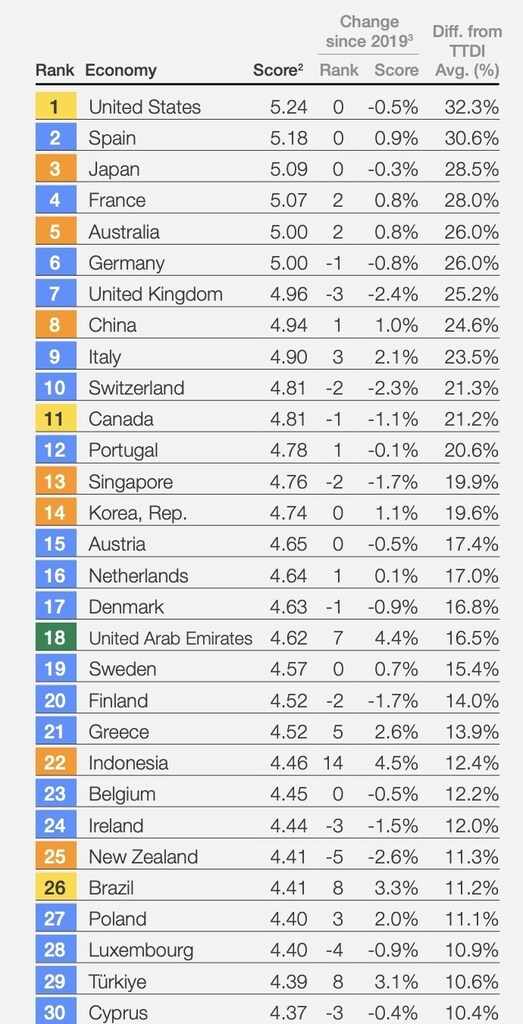
しかし、同指数は、ランク付けされた119の経済国のうち71か国が2019年から2023年にかけてスコアを向上させた一方で、平均的な改善はパンデミック前の水準を0.7%上回るにとどまったことも示しています。
一方では、旅行・観光の回復は、世界的な航空路の輸送能力と接続性の向上、国際的な開放度の改善、そして観光を後押しする自然・文化資源への投資拡大と時を同じくしています。他方では、レジャー以外の需要が依然として低迷しており、労働力不足が続いているほか、航空路の輸送能力と接続性、設備投資、生産性が需要に追いつくのに苦戦しています。
これにより需給の不均衡が生じており、インフレ圧力と相まって、価格競争力の低下やサービスの混乱につながっています。
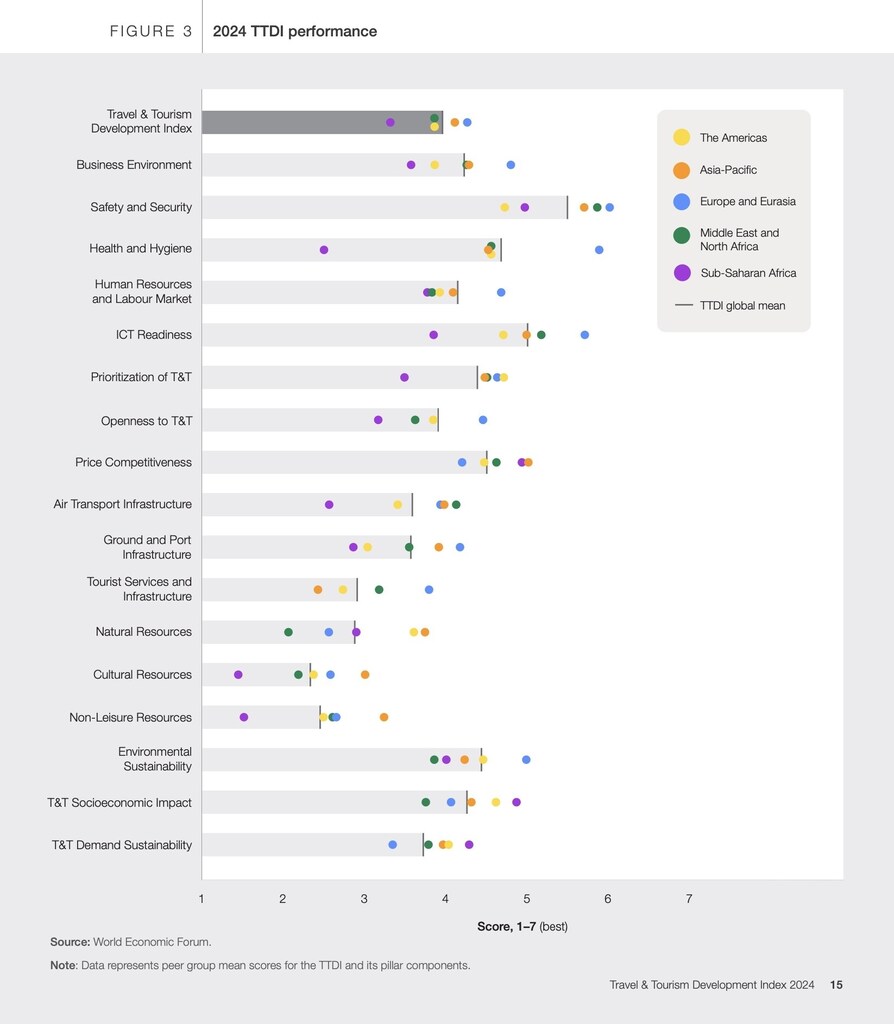
欧州とアジア太平洋地域が最も有利な条件を備えている
2023年にTTDIスコアの上位30か国のうち、26か国が高所得国です。そのうち19か国が欧州に、7か国がアジア太平洋地域に所在しています。
これらの国々は、有利なビジネス環境と労働市場、開放的な渡航政策、先進技術の導入、優れた交通・観光インフラ、そして豊かな自然、文化、レジャー以外の観光資源の恩恵を受けています。
その結果、この30か国グループは、2022年における旅行・観光産業のGDPの4分の3以上を占め、2020年から2022年にかけてのGDP成長の70%を生み出しました。
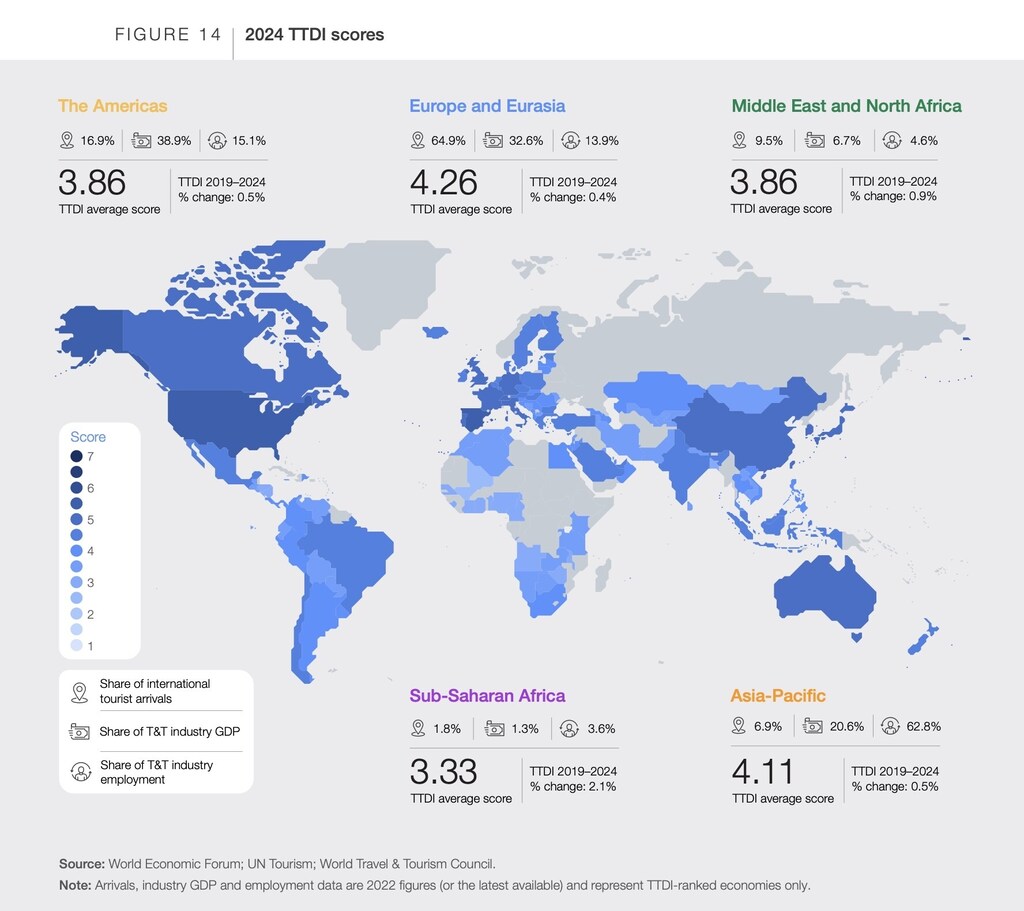
しかし、このグループが先導している一方で、平均を上回るスコアの改善の多くは、サハラ以南アフリカや北アフリカ、ユーラシア、南米、南アジア、バルカン半島および東欧を含む、低所得から中上位所得の国々によるものです。
多くの国で改善が見られるものの、これらの比較的裕福でない国々は、依然として同指数において平均を下回るスコアの大半を占めています。市場シェアの拡大と、将来のリスクや機会への備えの強化を図るには、さらなる投資が必要です。
レジリエンスと平等に関して求められる進展
旅行・観光セクターの成長能力は、逼迫した労働市場、財政制約の拡大、健康および安全に関する懸念といった課題によって制約されています。労働市場のレジリエンスは、同セクターにとってますます重要な要素となりますが、雇用機会の平等、労働者の権利、社会保護といった課題が、多くの経済国、特に低中所得国の足かせとなっています。
同セクターにとってもう一つの大きな課題は、成長と持続可能性の両立です。エネルギーの持続可能性などの分野で幅広い進展が見られるものの、パンデミック中に見られた排出量の減少のように、一部の進展は一時的なものにとどまる可能性が高いとみられます。




