世界的にエネルギー価格が急騰していますが、現在の水準にとどまるのでしょうか。
エネルギー価格が現在の水準にとどまれば、今年のGDPに占める世界の化石燃料生産額の割合は4.1%から4.7%に上昇します。
政府や銀行は、上昇するエネルギー価格を負担できない可能性のある地域社会や人々を支援できます。
天然ガス価格の急騰は世界のエネルギー市場に波及し、工場から公益事業に至るまで、他の経済分野にも影響を及ぼしています。
前例のない要因の組み合わせが世界のエネルギー市場を揺るがし、1970年代のエネルギー危機の記憶を呼び起こすとともに、すでに不確実なインフレと世界経済の先行きをさらに複雑にしています。
「エネルギー先物は、今後数カ月で価格が落ち着く可能性が高いことを示しています。」
天然ガスのスポット価格は欧州とアジアで4倍を超える水準に上昇し、過去最高を記録しました。こうした価格急騰が長く続き、世界的な広がりを見せているのは前例のないことです。通常、このような動きは季節的かつ地域限定的です。たとえばアジアの価格は昨年も同様に急上昇しましたが、それが欧州で同じような上昇を引き起こすことはありませんでした。
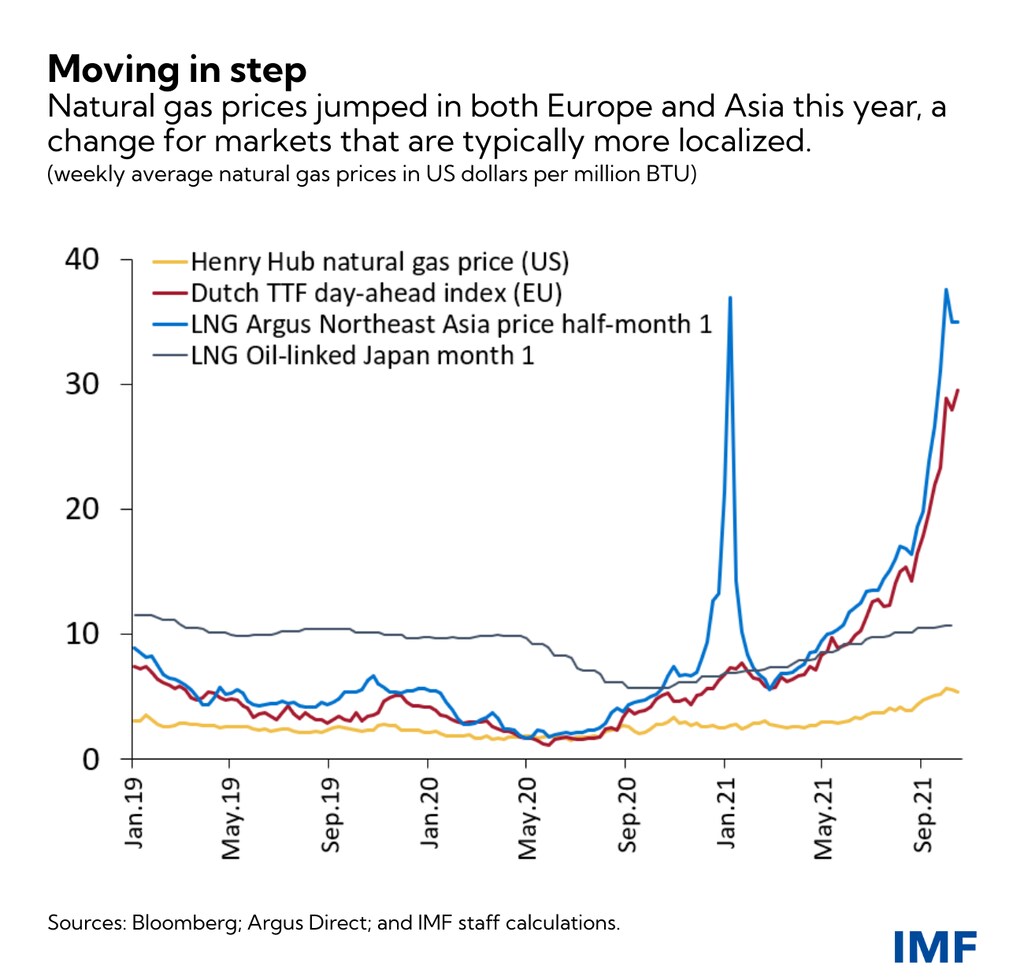
暖房需要が弱まり、供給が調整される来年初めには、価格はより通常の水準に戻ると見込んでいます。しかし、これまでのように価格が高止まりすれば、世界経済の成長を妨げ始める可能性があります。
一方、石炭市場と石油市場にも波及効果が及んでいます。世界の指標油種であるブレント原油価格は、供給がすでに逼迫するなか、暖房や発電の代替燃料を求める買い手が増えたことで、最近、1バレル85ドルを超え、7年ぶりの高値に達しました。最も近い代替燃料である石炭も、発電所での利用拡大に伴い需要が急増しています。その結果、価格は2001年以来の高水準に達し、欧州の炭素排出枠の価格も上昇しました。
世界経済フォーラムは、エネルギーの持続可能性にどのように取り組んでいるのでしょうか?
急落、急増、そして供給不足
こうした背景を踏まえると、世界経済の多くの活動が制限によって停止したパンデミック初期を振り返ることが役立ちます。エネルギー消費が急減し、エネルギー企業は投資を大幅に削減しました。しかし、最終的な天然ガス消費の約20%を占める工業生産に牽引され、天然ガスの消費は急速に回復しました。供給が比較的少ない時期に需要が押し上げられたのです。
実際、労働力不足、保守作業の遅れ、新規プロジェクトのリードタイム長期化、化石燃料エネルギー企業への投資家の関心の低さから、エネルギー供給は価格シグナルへの反応が遅れています。たとえば米国の天然ガス生産量は、危機前の水準を下回ったままです。オランダとノルウェーでも生産量は減少しています。また、欧州最大の供給国であるロシアは、最近、欧州向けの輸送を減速させています。
天候もガス市場の需給不均衡を悪化させました。北半球では冬の厳しい寒さと夏の暑さにより、暖房・冷房需要が増加しました。一方、米国とブラジルでは干ばつで貯水池の水位が低下し、水力発電の出力が抑えられたため、再生可能エネルギーによる発電量が減少しました。北欧では、夏から秋にかけて風力発電量が平年を下回りました。
石炭の供給と在庫
石炭は天然ガス不足を補う助けになりますが、石炭の供給にも混乱が生じています。物流上の問題や天候要因により、オーストラリアから南アフリカに至るまで生産が大きく損なわれています。一方、世界最大の生産国かつ消費国である中国では、再生可能エネルギーやガスを優先し、石炭の使用と生産を抑制する排出目標を背景に、石炭生産量が減少しています。
実際、中国の石炭在庫は過去最低水準にあり、発電所向け燃料が冬に不足するリスクが高まっています。また欧州では、冬を前に天然ガスの貯蔵量が平均を下回っており、寒さが到来する前に公益事業各社が限られた資源を奪い合うことで、さらなる価格上昇が起きるリスクが増しています。
エネルギー価格とインフレ
石炭や天然ガスの価格は、石油よりも消費者物価への影響が小さい傾向にあります。家庭向けの電気料金や天然ガス料金は規制されていることが多く、価格が変動しにくいためです。それでも産業部門では、化学製品や肥料の製造に天然ガスを頼る生産者が、価格上昇に直面しています。サプライチェーンの混乱、食料価格の上昇、需要の堅調化が続くなか、こうした動きが、すでに不確実性の高いインフレ見通しに影響を及ぼしていることは特に懸念されます。
エネルギー価格が現在の水準にとどまれば、今年の国内総生産に占める世界の化石燃料生産額の割合は、7月の「予測」で推計した4.1%から4.7%に上昇します。来年の割合は最大4.8%となる可能性があり、7月時点の予測である3.75%を上回ります。石油、ガス、石炭のコスト上昇の半分が供給減少によるものだと仮定すると、世界経済の成長率は今年0.3ポイント、来年は約0.5ポイント押し下げられることになります。
エネルギー価格は来年、正常化へ
供給の混乱と価格上昇圧力は、まだら模様のパンデミック後の回復に取り組む世界に前例のない課題を突きつけています。一方、政策担当者にとっての明るい材料は、今回の状況が1970年代初頭のエネルギーショックに比べれば深刻ではないことです。
当時、石油価格は4倍に跳ね上がり、家計や企業の購買力を直接損ない、最終的には世界的な景気後退を引き起こしました。それから約半世紀がたち、石炭と天然ガスが世界経済で占める役割が相対的に小さくなった現在、同様に劇的なショックをもたらすには、エネルギー価格がはるかに大幅に上昇する必要があります。
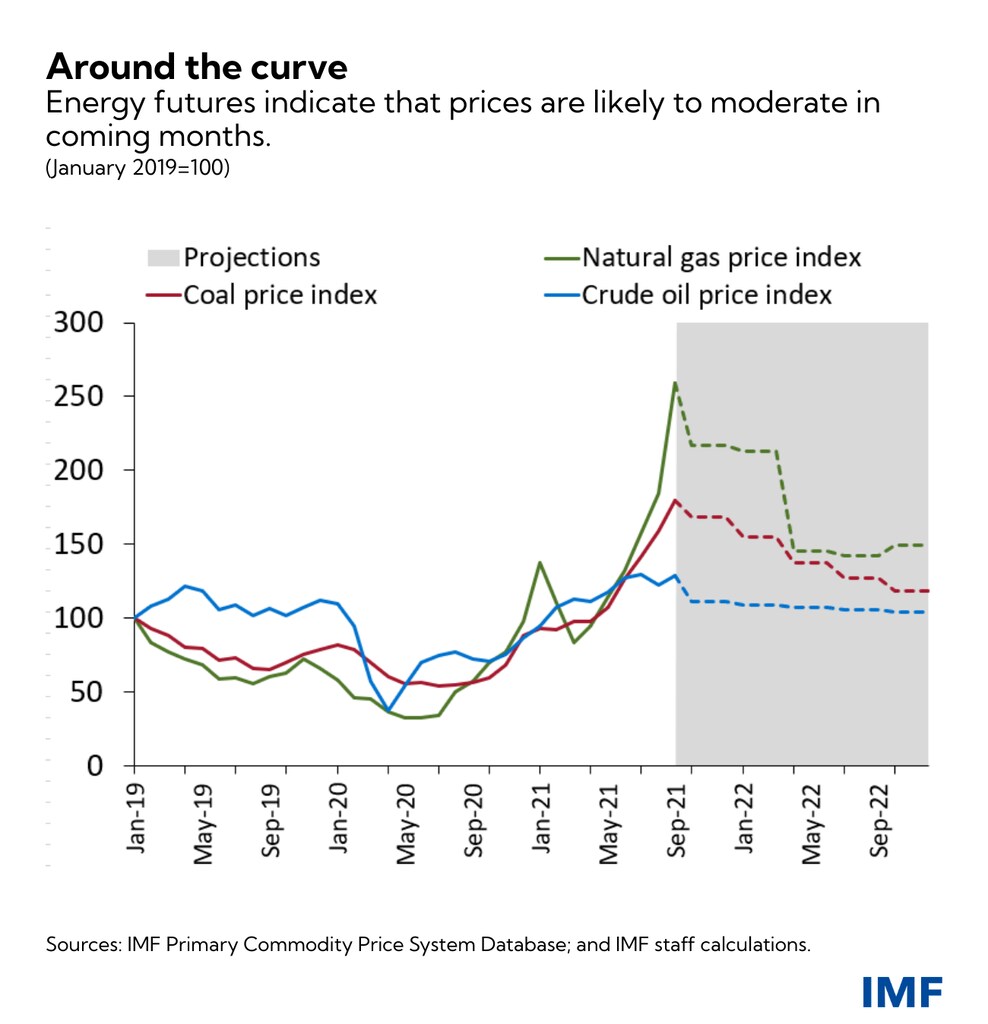
さらに、先物市場が示すように、欧州とアジアで冬が終わり季節的な圧力が和らぐことで、天然ガス価格は第2四半期までに正常化すると予想しています。石炭と原油の価格も下落する可能性が高いでしょう。しかし、不確実性は依然として高く、小さな需要ショックが新たな価格急騰を引き起こす恐れがあります。
難しい政策判断
つまり中央銀行は、一時的なエネルギー供給ショックによる価格上昇圧力を見極める一方、インフレ期待の安定が損なわれる具体的なリスクが現実化した場合には、特に金融政策の枠組みが脆弱な国々で、より早期に行動できるよう備えるべきです。
公益事業各社が採算の悪化を理由に発電を縮小する場合、政府は停電を防ぐための措置を講じるべきです。特に中国で停電が起これば、化学、鉄鋼、製造業の活動が損なわれ、消費財の販売が最も盛んな時期に、世界的なサプライチェーンの混乱がさらに深刻化する可能性があります。最後に、光熱費の上昇は低所得層ほど負担が重くなるため、低所得世帯への支援は、最も脆弱な人々に及ぶエネルギーショックの影響を和らげる助けになります。




