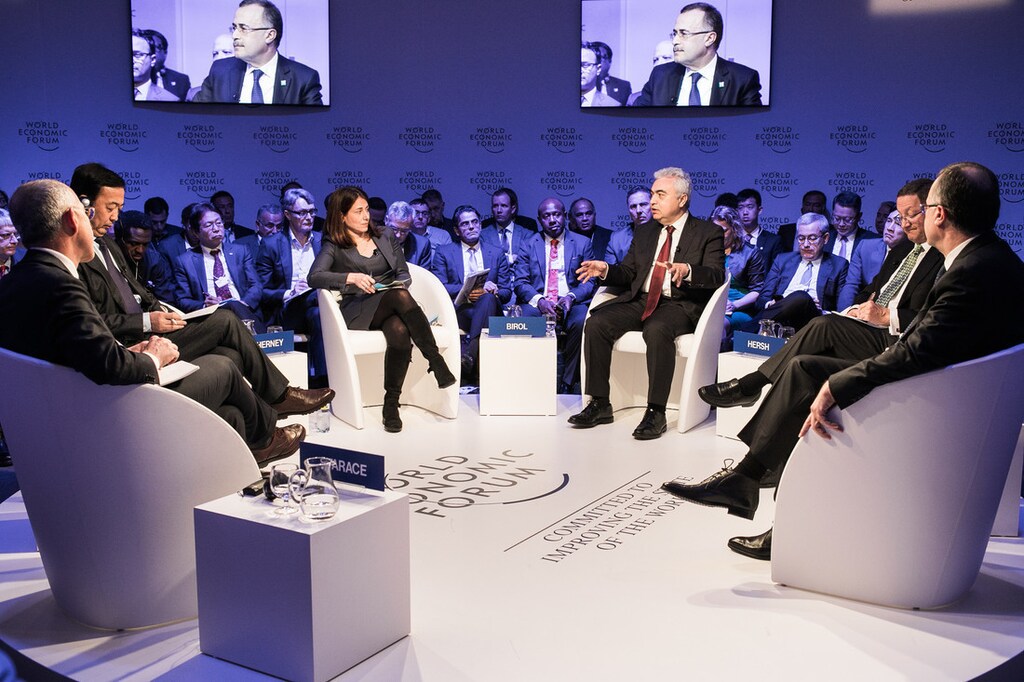
技術の進歩や気候変動に対応する各国政府の政策により、世界の石油産業は圧力にさらされている。しかし、化石燃料を見限るのはまだ早い。エネルギーの未来セッションに参加した業界専門家によると、石油需要はペースこそ鈍化するものの伸び続け、コストのじわじわとした上昇が2017年の価格上昇につながるという。
「炭化水素資源は今後何十年も私たちのそばにあり続ける」と、サウジアラムコの最高経営責任者(CEO)アミン・ナセル氏は述べ、「再生可能エネルギーがあっても、石油への投資をためらうべきではない」と付け加えた。この見解に、国際エネルギー機関(IEA)のファティ・ビロル事務局長も同調し、石油産業への投資が初めて2年連続で減少したと指摘した。石油への新たな投資がなければ、「消費と生産の間に大きな隔たり」が生じる可能性があり、その隔たりをシェールや再生可能エネルギーで埋めることはできない。
一方、米国の石油生産量はオバマ政権下で日量500万バレルから900万バレルへと急増した。2014年にOPECが価格を引き下げた際、高コストの生産者である米国を標的にしていたと、NGPエナジー・キャピタル・マネジメント会長のケネス・ハーシュ氏は述べた。しかし米国の生産者は低価格環境に適応し、業界でかつて見られなかった回復力を生み出した。「OPECは米国に挑んで敗れた」とハーシュ氏は語った。また、石油市場はもはやOPECのカルテルではないとも述べた。石油価格を引き下げた22カ国のうち、OPEC加盟国は10カ国にすぎなかったという。「私は低コストの石油・ガス生産者に強気です。」
では、再生可能エネルギーの台頭はどうだろうか。電気自動車は現在の120万台から2040年までに約1億5,000万台へと急増する見通しだが、それでも小型車部門のわずか8%にとどまる。石油産業をより大きく動かしているのは、石油化学、重量車両、エンジニアリングだ。アジアのトラックだけで、世界の石油需要の伸びの3分の1を占める。一方、インド、米国、中国では、石炭が依然としてエネルギー構成の大きな部分を占めている。
しかし中国は、化石燃料からの脱却に向けて急速にエネルギー源を多様化している。中国のエネルギー構成の3分の2超は火力発電によるものだが、その割合は毎年低下している。中国は今や、水力発電と風力発電の設備容量で世界をリードし、バイオマス、地熱、潮力発電にも投資を進めている。中国の第13次五カ年計画(最新の国家開発計画)は、エネルギー効率の向上、排出削減、グリーン開発を国家の中核的な優先課題に掲げた。さらに、中国最大級の発電事業者の一つである中国国電集団の董事長、喬保平氏によると、気候変動への対応とパリ協定の実施に対する中国政府の姿勢は「揺るぎなく、極めて確固たるもの」だという。
最も際立っているのは変化の速さだ。3年前には、中国が再生可能エネルギーの最前線に立つと予想した人はいなかったが、今やその変革を主導していると、イタリアの多国籍電力会社エネルの最高経営責任者(CEO)、フランチェスコ・スタラーチェ氏は述べた。2017年、中国のエネルギー投資の70%は再生可能エネルギーに向けられている。「新しいエネルギー源への意識を広める必要がある」と喬氏は語り、中国の14億人全員が行動を変え、エネルギー使用を減らせば、「大きな前進になる」と付け加えた。エネルギー構成を再生可能エネルギーへと転換するための世界的な協力を呼びかけ、喬氏は次のように締めくくった。「世界全体のバトンを担える国はありません。私たちは力を合わせ、それぞれが役割を果たさなければなりません。」




