エネルギーの分布に偏りがあるため、東南アジアはエネルギー相互接続性を高める必要がある。
インフラ投資は、依然として同地域における重要な障壁となっている。
ASEAN諸国は、地域協力を促進するうえで欧州を手本とすることができる。
同地域が持続可能なエネルギー転換に着手するなかで、東南アジア諸国連合(ASEAN)内でエネルギー相互接続性を高めることの緊急性は、ますます重要性を増している。 ASEANのエネルギー環境は多様であり、エネルギー資源の分布に偏りがあることが特徴である。例えば、ラオスは大きな水力発電能力を有しており、域内における主要な電力輸出国としての地位を確立している。また、インドネシアは最大2,900GWの太陽光発電(PV)容量を有する可能性がある。
これとは対照的に、シンガポールのように天然資源が限られている国は、脱炭素化のために低炭素エネルギーの輸入に依存しつつ、主要な電力需要拠点として台頭している。タイ、フィリピン、ベトナムはいずれも国内のガス田が枯渇しつつあり、今後のエネルギー需要の増加が見込まれることから、液化天然ガス(LNG)ターミナルへの投資を拡大している。
最近、世界経済フォーラムが主催したASEAN地域の経営者コミュニティは、送電網、ガス/LNGインフラ、EV充電ステーションなどの電力インフラの重要な役割を強調した、共同文書「Shared Aspirations」。域内全体で低炭素エネルギー源の接続性を高めることは、システム全体のコストを大幅に削減し、エネルギー安全保障を向上させることにつながり、それによってエネルギー・トリレンマ(エネルギー安全保障、公平性、環境の持続可能性のバランスを取ることの難しさ)の緩和に寄与する可能性がある。
「地域のエネルギー網を強化することは、東南アジアの持続可能な開発にとって戦略的な必要性である。インドネシアの太陽光発電の可能性からラオスの水力発電、ベトナムの洋上風力に至るまで、多様なエネルギー資源を活用することで、強靭で統合されたエネルギーの枠組みを構築できる。これは、エネルギー安全保障の向上だけでなく、公平性と環境の持続可能性の促進にもつながる。インフラおよび規制上の課題に対処するためには、我々の取り組みを整合させ、賢明に投資することが不可欠であり、ASEANにとって強固なエネルギーの未来を確保する必要がある」 とインダルカ・エナジーのグループCEOであるアジス・アルマンド氏は述べた。
ASEANのエネルギー相互接続性
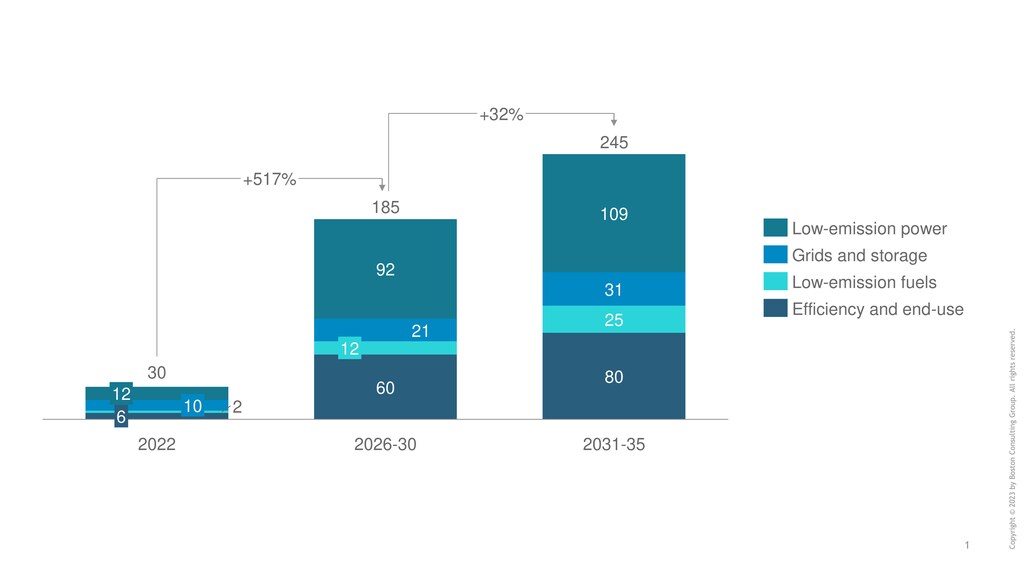
ASEANは、電力およびガスの相互接続性の促進において、程度の差はあるものの前進を遂げてきたが、多くの課題も残っている。ラオス・タイ・マレーシア・シンガポール電力統合プロジェクト(LTMS-PIP)やボルネオ・インドネシア・マレーシア・フィリピン電力相互接続プロジェクト(BIMP-PIP)などの地域送電網プロジェクトは、電力の接続性を高める取り組みの好例である。進展は見られるものの、資金面の制約は依然として大きな障壁となっている。国際エネルギー機関(IEA)は、送電網全体への投資として年間約210億ドルが、2026年から2030年にかけてASEANで必要になると試算している。その他の複雑な要因として、老朽化した送電網設備、標準化された系統連系規則(グリッドコード)の必要性、地域住民の反対の可能性、政府交代にもかかわらず政策の継続性を確保するといった政治的障壁があり、これは域内で広く見られる課題である。
天然ガスは、特に変動性再生可能エネルギーの導入が進み、各国が石炭に代わるよりクリーンな選択肢を模索するなかで、ASEANのエネルギー安全保障を高める上で中心的な役割を果たしてきた。主にASEAN横断ガスパイプライン(TAGP)プロジェクトを通じて、域内におけるガスの需給連結は大きく前進した。近年は、フィリピン、タイ、ベトナムでインフラへの多額の投資が進み、LNGが注目を集めている。提案中または建設中のLNGターミナルの総容量は、年間4,100万トンに上る。
こうした進展にもかかわらず、域内では統一されたガス市場の構築や域内でのLNG取引の促進において、大きな課題に直面している。主な障壁は、ガスパイプラインインフラおよびLNGターミナル開発に伴う、資本集約的な性質に起因する多額の投資要件である。オープンアクセスやガス仕様の調和など、域内の円滑化要因となる規制枠組みの確立も複雑である。
ASEAN域内の電力およびガスの相互接続性は、いずれも必要なインフラの不足という共通の障壁に直面している。ASEAN諸国の大半は開発途上経済であるため、国内の差し迫ったニーズへの投資を優先する傾向があり、この問題は特に困難である。たとえASEAN諸国がインフラに投資する能力を有していたとしても、都市部や経済的に豊かな地域が資金の大半を受け取る傾向があるため、農村部や低所得層のコミュニティが取り残されるという格差が生じるおそれがある。

欧州の事例
ASEAN加盟国の10か国中9か国が2050~65年までのネットゼロ排出目標の達成を約束していることを踏まえると、2030年までに早期の成功を収めるためにASEAN加盟国はどのような行動を取ることができるか。
エネルギー相互接続性の強化への道のりは、ASEANに特有のものではない。例えば、24か国・4億5,000万人に恩恵をもたらす欧州大陸の同期送電網など、世界の先例は同地域にとって貴重な教訓を与えてくれる。欧州送電網の発展における重要な実現要因の一つは共通利益プロジェクト(PCI)制度である。PCIの地位を有する主要な越境インフラプロジェクトは、排他的な財政支援を受けることができ、許認可手続きの迅速化の恩恵を受けるため、開発が加速する。限られた資源と、ASEANにおけるネットゼロ目標達成の緊急性を踏まえると、最大の効果をもたらす地域的に重要なプロジェクトを集団で優先することが極めて重要である。東南アジアで同様の制度を採用することにより、ASEAN諸国はエネルギー接続性の取り組みを最適かつ公平に加速させることができる。
国家レベルでは、ASEAN諸国は、英国やフランスが取ったアプローチと同様に、ネットゼロ排出目標に関する法律を制定することで、政策の継続性に対する懸念を和らげ、投資家の信頼を高めることができる。そのような法律を制定することで、現政権および将来の政権はこれらの目標の達成を義務付けられ、その進捗は法的な精査の対象となる。このアプローチは安定した政策環境を確保し、エネルギー転換への長期的な投資を促進する。
今後の道筋としては、政府、民間部門、国際パートナーを含むすべての関係者による協調的な取り組みが求められ、統合された一体性のあるASEANのエネルギー市場の実現を目指す必要がある。ASEANのエネルギー環境は多様であり、各国がそれぞれ固有の資源を有しているが、この分断が持続可能なエネルギーの未来に向けた進展を妨げている。東南アジア全域の多様な分野にわたる20名以上のCEOメンバーを擁する「ASEAN公正なエネルギー転換リーダー(ASEAN JET)」コミュニティは、越境電力インフラの強化に向けて経営者を結集させる上で中心的な役割を果たす立場にある。協力することで、すべての人々に手頃なクリーンエネルギーを確保し、持続可能で相互接続されたASEANを実現できる。




