研究者が分析したすべての都市で、補助金なしで今すぐ事業を建設でき、系統から供給される電力より低価格で発電できるほか、約5分の1の都市では国内の石炭火力発電の価格とも競争できる可能性がある。
研究者らによると、グリッドパリティ、つまり太陽光発電のコストが系統電力と同等になる「転換点」は、再生可能エネルギー源の拡大における重要な段階を示す。
ドイツなどの国を対象にした以前の研究では、米国も含め、太陽光発電は2020年までにほとんどの先進国でグリッドパリティを達成できるとの結論が示されていた一方、中国では数十年待たなければならないとする見方もあった。
しかし、新たな論文がNature Energy誌に掲載され、技術の進歩、コストの低下、政府の支援が組み合わさって、今日の中国でグリッドパリティが実現したと結論づけている。
こうした結果が出ているものの、グリッドパリティによって太陽光発電の導入が急増するとは限らないと、ある有力アナリストはCarbon Briefに語る。
競争力のある価格
中国の太陽光産業は、1990年代の小規模な農村向けプログラムから急速に拡大し、今では世界最大となった。太陽光発電量が世界最大であると同時に、太陽光パネルの設置量も世界最大だ。
2018年の中国における太陽光パネルの累積導入容量は、世界全体の3分の1を超え、その年の世界の太陽光発電容量の増加分の半分を中国が占めた。
2000年以降、中国政府は太陽光発電(PV)産業を支援する政策を100件以上打ち出し、技術の進歩によって太陽光発電のコストも低下してきた。その結果、下の図に示すように、太陽光発電による電力のコストは下がった。
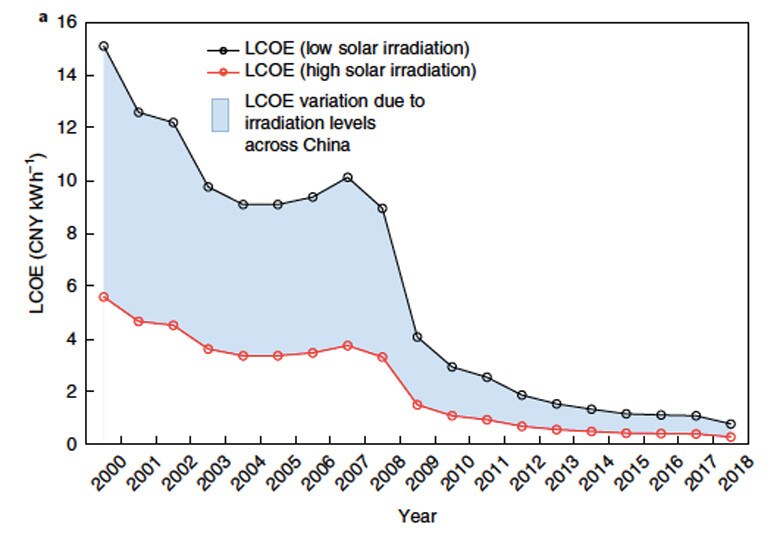
中国における太陽光発電の歴史的な均等化発電原価(LCOE)を示す図。出典:Yan et al.(2019)。
論文では、Jinyue Yan教授とスウェーデン王立工科大学の同僚らが、この「目覚ましい」成果は政府補助金によって加速した一方、中国では「重複した建設や過剰な生産能力」への過剰投資も生じたと説明している。著者らは次のように記している。
「最近、中国政府は、優遇措置を中国の531新政策によって強化し、PV産業をより持続可能で効率的な発展の道へ導こうとしている。」
研究者らによると、この政策の下で2018年に補助金が削減されたことは、政府が産業の国家支援への依存を弱め、規模から品質へ重点を移そうとしていることを示すシグナルだった。
研究者らによると、これにより「産業は岐路に立たされた」。中国では、太陽光発電がいつグリッドパリティを達成できるかについて議論が続いている。
Yan氏のチームは分析で、中国全土の344都市を対象に、国の支援なしで産業用・商業用太陽光発電プロジェクトを建設する見通しを調べ、どの地域でグリッドパリティを達成できるのか、あるいは達成可能なのかを評価しようとした。
チームは、プロジェクト投資、発電量、取引価格などを含む純コストと利益を考慮し、各都市の太陽光発電システムのライフサイクル全体にわたる総コストを推計した。
調査対象のすべての都市で、設備が系統電力より安価な電力を供給できることを示したほか、太陽光発電と石炭火力発電の価格も比較した。その結果、22%の都市では、石炭火力より低価格で発電できる太陽光発電システムを建設できることが分かった。
太陽光発電の活用
コストの低下、とりわけ結晶シリコンモジュールの価格低下により、中国で起きている傾向は世界各地にも広がっている。5月、国際再生可能エネルギー機関(IRENA)は、次のように述べた。来年初めまでに、グリッドパリティが太陽光産業の世界標準となる可能性がある。
Kingsmill Bond氏は、エネルギー戦略家としてCarbon Trackerに所属する。同氏によると、中国の都市ごとの太陽光発電コストを調査した詳細な研究を目にしたのは今回が初めてで、太陽光発電の競争力がますます高まっていることを示す結果を歓迎している。Carbon Briefに次のように語った。
「産業用・商業用太陽光発電が系統電力より安価だという結論は、世界の工場が太陽光発電を導入できることを意味する。補助金やそれによる市場の歪みがなく、商業的な利益に後押しされている。」
undefined
一方、Jenny Chase氏は、BloombergNEFの太陽光分析部門責任者を務める。Yan氏のチームが明らかにした調査結果について、中国の屋根置き太陽光発電が競争力のある価格であることは少なくとも1年前から知られており、「かなり前からの話」だと述べる。
同氏は、これが産業用・商業用太陽光発電の大規模導入につながったわけではないと指摘する。投資に見合う価値があると判断するには長期的な視点が必要なことも、その一因だという。
Chase氏によると、PVシステムの寿命は通常約20年だが、中国企業の平均寿命は約8年にすぎない。さらに、より単純な説明もあると、同氏はCarbon Briefに語った。
「企業が単に面倒がってしまうことも多い。太陽光発電でおそらく費用を節約できる屋根はヨーロッパ中にあるのに、導入に踏み切る人は多くない。」
undefined
Chase氏によると、今年初めに起きた「はるかに期待できる」進展は、中国政府が政策を策定したことで、「補助金なしの太陽光発電」を対象としていた。
これは、太陽光発電所に現在の石炭火力発電の価格を20年間保証するもので、実質的に低水準の固定価格買取制度を設けることにあたり、同氏の言う「魅力的でリスクの低いプロジェクトが数多く」生まれることにつながった。
グリッドパリティがすでに達成された国々の状況を踏まえ、その利点についてChase氏は、必ずしも太陽光発電の大幅な導入拡大につながるわけではないと述べる。
「グリッドパリティに達した太陽光発電は、補助金付きの太陽光発電ほど人気が出ることはありません。皮肉なことに、グリッドパリティの太陽光発電を急いで建設することも通常ありません。来年まで待てば、さらに安い太陽光発電を導入できるからです。」
undefined
政策提言
Yan氏のチームは論文で、グリッドパリティと組み合わせて経済的なインセンティブを生み出し、太陽光発電システムの導入を促すための政策変更を提案している。
企業の屋根に設置されるような小規模な太陽光発電プロジェクトでは、技術コストが低下している可能性がある一方、設置や保守を含む、いわゆる「ソフトコスト」の影響は「非常に大きい」と研究者らは指摘する。
具体的には、総コストの半分以上を占める資金調達、用地取得、系統接続などの費用を削減できると述べる。
「中国では、直接労働者の賃金が比較的低く、設置に関連する間接費も低いため、労働コストは大きくありません。顧客の獲得は、市場の成熟、顧客がPVシステムに親しんでいること、そしてPVシステムが信頼できる技術だという認識によって、ほぼ達成されています。しかし政策立案者は、以下のソフトコストを対象とする政策の強化を検討すべきです。」
undefined
提案された対策には、新たな資金調達制度、複雑な手続きや関連税制の「簡素化」、そして地域をより絞った政府政策が含まれる。
太陽光発電の価格は都市によって低下の度合いが異なることが分析で示されたため、研究者らは今後の補助金を成果が芳しくない都市に重点配分するよう提言している。コストを最小限に抑えつつ、最も必要とされるときに支援を続けるためだ。




