ネットゼロ排出シナリオでは、クリーンエネルギーの需要により、銅、ニッケル、コバルト、リチウムの価格が何年にもわたって高止まりする可能性がある。
エネルギー移行に欠かせない4種類の金属だけでも、需要の増加により、20年間の生産額は12.9兆ドルに達する。
クリーンエネルギーへの移行を後押しするには、気候政策の明確さが不可欠だとIMFの専門家は記している。
2050年までのネットゼロ排出シナリオのもとで、炭素排出の抑制に向けた世界の歴史的な転換は、再生可能エネルギーの発電や貯蔵に使われる最も重要な金属の一部に、かつてない需要をもたらす可能性が高い。
その結果、コバルトやニッケルなどの価格が急騰すれば、最大の輸出国である一部の国では好況が訪れるだろう。しかし、価格高騰は今 दशकの終わりまで続く可能性があり、エネルギー移行そのものを頓挫させたり遅らせたりしかねない。
世界経済の重要な基盤である工業用金属の価格は、経済活動の再開に伴い、パンデミック後にすでに大幅に上昇している。最近、私たちが記したとおりだ。10月の世界経済見通しおよび新たなIMFスタッフ・ペーパーに収録された最新の研究では、エネルギー移行が金属市場に及ぼすと考えられる影響と、生産国および輸入国への経済的影響を詳述している。
例えば、電気自動車のバッテリーに使われるリチウムは、2020年の1トン当たり約6,000ドルから、今 दशक後半には約15,000ドルに上昇し、2030年代の大半にわたって高値が続く可能性がある。コバルトとニッケルの価格も、今後数年で同様に急騰するだろう。
金属価格とクリーンエネルギーへの移行
私たちは、世界の気温上昇を1.5度に抑える目標に着目する。この目標の達成にはエネルギーシステムの転換が必要であり、再生可能エネルギー、電気自動車、水素、炭素回収などの低排出技術は、化石燃料を使う技術より多くの金属を必要とするため、金属需要が大幅に増える可能性がある。
移行に使われるさまざまな金属のうち、特に重要な4種類に焦点を当てる。銅とニッケルは長年にわたり取引所で取引されてきた主要な金属である。一方、比較的小規模ながら需要が高まっているリチウムとコバルトは、取引所で取引されるようになったのは最近だが、クリーンエネルギーへの移行に重要なため、人気が高まっている。
国際エネルギー機関(IEA)の「2050年ネットゼロ・ロードマップ」など、気候目標の達成に必要な急速な変化は、今後10年間に金属需要が急増することを意味する。同ロードマップの野心的なシナリオでは、バッテリーなどクリーンエネルギー用途の需要を満たすため、リチウムとコバルトの消費量は6倍超に増加する。銅の使用量は2倍、ニッケルは4倍になるが、これにはクリーンエネルギー以外の需要も含まれる。
金属価格
金属需要が急増する一方、供給は通常、価格のシグナルに反応するまで時間がかかり、その速度は生産方法にも左右される。銅、ニッケル、コバルトは鉱山から産出される。IEAによると、鉱山には多額の投資が必要で、発見から生産開始まで平均10年以上かかる。IEA。これに対し、リチウムはしばしば、地下からくみ上げた塩水を使い、鉱泉や塩水かん水から抽出される。そのため、新規生産までの期間は平均でおよそ5年に短縮される。供給動向は、採掘技術の革新、市場の集中度、環境規制にも左右される。需要の急増と供給の変化の遅れが重なると、価格上昇を招く可能性がある。実際、IEAのネットゼロシナリオにおける消費を鉱山生産で満たす必要がある場合、最近の私たちの分析によれば、価格はかつてないほど長期間にわたり過去最高水準に達する可能性があり、コスト高がクリーンエネルギーへの移行そのものを遅らせることさえあり得る。
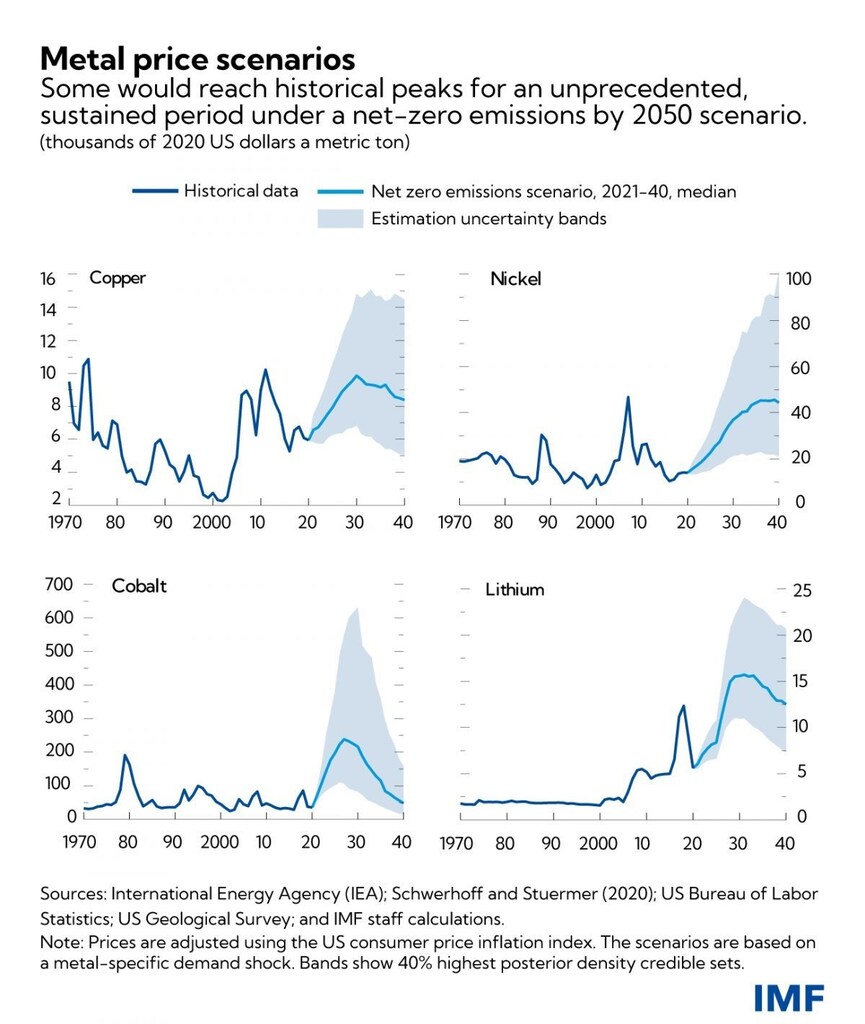
具体的には、コバルト、リチウム、ニッケルの価格は2020年の水準から数百パーセント上昇し、2030年ごろにピークを迎えるだろう。一方、銅は需要の伸びがそれほど急ではないため、ボトルネックになりにくい。価格は2011年と同程度のピークに達するものの、より長期にわたり高止まりすると推定している。
ネットゼロシナリオにおける需要の急増は、風力タービンやバッテリーなど再生可能エネルギー関連の設備に、初期段階で金属が必要となるため、前倒しで起こる。しかし供給側では、鉱山の開発に長い期間を要するため、生産はすぐには反応せず、市場の逼迫が緩和するのは2030年以降になる。
マクロ経済への影響
ネットゼロ排出シナリオのもとでは、エネルギー移行に欠かせない4種類の金属だけでも、需要の急増により、20年間の生産額は6倍の12.9兆ドルに達する。これは、同期間のネットゼロシナリオにおける石油生産額の概算に匹敵する可能性がある。この4種類の金属は、インフレ、貿易、生産を通じて経済に影響を及ぼし、資源生産国に大きな利益をもたらす可能性がある。
金属供給が一部に集中しているため、主要な生産国の一部は恩恵を受ける可能性がある。通常、生産量が最も多い国は埋蔵量も最大であり、将来の主要な生産国となる可能性が高い。例えば、コンゴ民主共和国は世界のコバルト生産量の約70%、埋蔵量の半分を占める。ほかに、リチウム、コバルト、ニッケルのオーストラリア、銅とリチウムのチリ、さらにペルー、ロシア、インドネシア、南アフリカが有力な生産国として挙げられる。
金属ブームが長く続けば、特に大規模な輸出国に大きな経済的利益をもたらす可能性もある。実際、IMF金属価格指数が持続的に10%上昇すると、金属輸出国の経済成長率は輸入国に比べてさらに3分の2パーセントポイント高まると推定している。輸出国では、ロイヤルティや税収によって政府の財政収支も同程度改善するだろう。
政策への示唆とクリーンエネルギー移行の速度
需要シナリオをめぐる大きな不確実性には留意が必要だ。技術変化の予測は難しく、エネルギー移行の速度と方向は政策決定の変化に左右される。こうした曖昧さは、鉱山投資を妨げ、金属価格の高騰がエネルギー移行を頓挫させたり遅らせたりする可能性を高めるため、望ましくない。
信頼できる、世界的に協調した気候政策、高い環境・社会・労働・ガバナンス基準、貿易障壁と輸出規制の緩和によって、市場は効率的に機能できる。これにより投資が促され、金属供給が十分に拡大し、低炭素技術のコストが不必要に上昇するのを防ぎ、クリーンエネルギーへの移行を後押しできる。
最後に、金属を対象とする権限を持つ国際機関があれば、エネルギー分野のIEAや国連食糧農業機関に相当する組織として、データの普及と分析、業界基準の策定、世界的な協力の促進で重要な役割を果たせるだろう。




