ネットゼロ排出を達成するための政策や施策は、石油・ガス分野の事業運営と製品需要の双方に大きな影響を及ぼすだろう。
脱炭素化と変化する需要により、業界の関係者は事業モデルや将来のポートフォリオ戦略を検討し、場合によっては再構築することが求められている。
既存企業は、エネルギー転換における自社の役割を理解したうえで、何を手放し、どこで事業を多角化し、何を最適化し、どの新たな市場機会を狙うかを決める必要がある。
企業、産業、各国は、COVID-19パンデミックがもたらした多面的な混乱の後、回復局面にあるとの認識を強めている。しかし、保健危機はまだ終わっておらず、回復の見通しには不確実性が大きく立ちはだかっている。
こうした背景の下、さまざまな要因が多くの産業の将来を形作り直しており、石油・ガス分野も例外ではない。生産性の向上、より強靱な産業エコシステムの構築、そして社会経済の発展と人々のウェルビーイングへの貢献の継続が求められる一方、低炭素経済への移行経路を通じて、長期的なコミットメントを果たし、ステークホルダーの期待に応えることへの圧力も高まっている。
こうしたトレンドの一部は、特にエネルギー転換に関連して、過去1年間に大きな勢いを得た。この新たな状況は、石油・ガス産業の将来を形作る戦略的要請をどのように再定義するのか。本稿では、これらの異なる要請を取り上げる。今後の記事では、それぞれを一つずつ掘り下げていく予定である。
カーボンマネジメント
国際エネルギー機関(IEA)によれば、ネットゼロ排出の達成を公約した国々が世界のCO2排出量の約70%を占めている。この点に関する政策や施策は、石油・ガス産業の事業運営と製品需要の双方に大きな影響を及ぼす可能性が高い。
まず、業界は自らの排出量、いわゆるスコープ1および2の削減に取り組む必要がある。これらは生産、加工、物流に伴う排出である。しかし、さらに大きな課題はスコープ3排出に関するものである。これには、利用者や消費者が燃料を燃焼させる際の排出が含まれる。ライフサイクルにおける排出のうち、スコープ1および2は約20%にすぎず、残りの約80%はスコープ3が占めている点を理解しておくことが重要である。
次に、最終的に排出される温室効果ガスへの対応が緊急に求められている。その方法の一つがカーボンオフセットであり、再植林や炭素回収などの活動を通じて、ある当事者が他の当事者による排出量の一部の削減に対して対価を支払う仕組みである。しかし、オフセットには、市場の分断、世界的な市場の欠如から透明性の向上の必要性に至るまで、独自の課題や疑問点がある。石油・ガスの需要が減少し、資本コストが上昇し、炭素税が導入されるにつれ、脱炭素化は消費者、投資家、規制当局の支持を維持するうえで不可欠となるだろう。
未来の消費者
世界経済の脱炭素化の流れは、石油、そしておそらく天然ガスについても、ピーク需要を早める可能性が高い。一部のアナリストは、ピークオイルは今後数年以内に訪れると考える一方、既に訪れたと考えるアナリストもおり、さらに、需要は今後も増加し続けると主張する向きもある。しかし、いずれにせよ、ピーク需要は近づいている。
興味深いことに、我々の把握する限り、いかなるシナリオの下でも、予見可能な将来において需要がゼロ近くまで落ち込むと予想するアナリストは存在しない。石油・ガスはエネルギー構成において依然として大きな割合を占め続け、非エネルギー用途でも増加を続けるだろう。個人用保護具、プラスチック、化学品、肥料から、アスピリン、衣類、風船ガム、そして…………そう、太陽光パネルに至るまで、石油・ガスは多くの製品を製造するための原料として使われている。
したがって、将来の需要は消費者の嗜好と期待によっても決まるだろう。ここで言う消費者とは、エネルギーの消費者だけでなく、その他すべての財・サービスの消費者も含む。消費者は排出削減や気候変動への対応において、ますます積極的な役割を果たしており、環境に配慮した購買を通じて、消費者の側面をより深く理解することは、業界にとって新たに重要となる戦略的要請である。
事業モデル
脱炭素化と変化する需要により、業界の関係者は事業モデルや将来のポートフォリオ戦略を検討し、場合によっては再構築することが求められている。
同社(アクセンチュア)の分析によれば、3つの異なるポートフォリオ戦略が出現する可能性がある:
1. 石油・ガス専門型。企業はコストと事業運営の卓越性にさらに注力する一方、炭素強度を低減する。この道は、国営石油会社や一部の探鉱・生産の独立系企業によって選ばれる可能性が高い。
2. エネルギー大手型。企業は炭化水素から電力や水素へと注力領域を広げる。国際的な大手石油会社が追随する可能性が高い。
3. 低炭素リーダー型。企業は炭素中立な未来へ全面的に転換する。サービス企業や、石油・ガスの生産資産が小規模、縮小傾向、またはまったない企業が追随する可能性が高い。
既存企業は、エネルギー転換における自社の役割を理解したうえで、何を手放し、どこで事業を多角化し、何を最適化し、どの新たな市場機会を狙うかを決める必要がある。
デジタル化
デジタル化とデータ主導の意思決定を活用することも、業界にとってもう一つの重要な要請である。これは、温室効果ガス排出量の削減、生産性の向上、コストの削減に加え、新たな事業モデルの支援にも役立つ可能性がある。
例えば、世界の上位10機のうち2機は、最も強力なスーパーコンピュータを石油・ガス企業が所有・利用している。一部のアナリストは、こうした経験があるため、多くの石油・ガス企業はすでにデジタル技術に追いついていると考えており、ほぼ自らをデジタルネイティブとみなしていると指摘する。
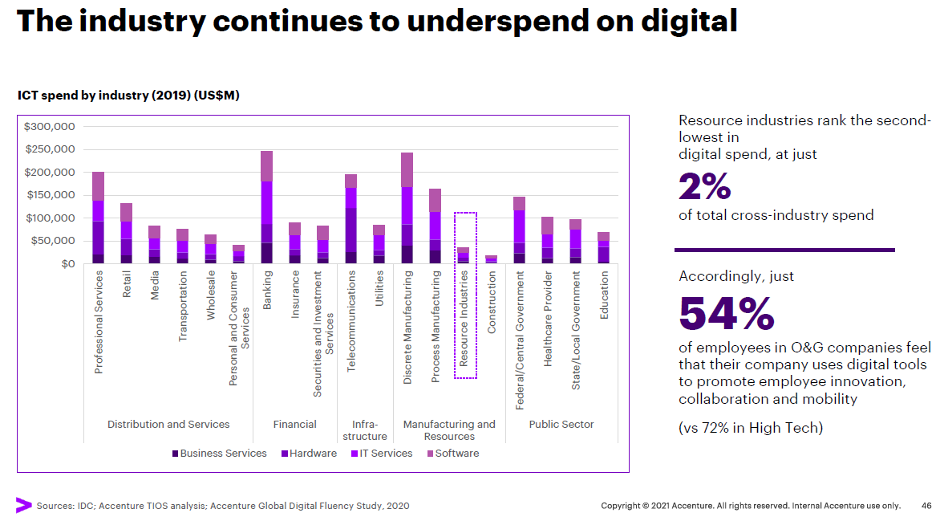
しかし、他の産業と比較すると、石油・ガス分野は大きく遅れている。業界の支配的な文化が、デジタル化推進の主要な障壁として挙げられることが多い。もう一つの構造的な要因は、データのサイロ化と断片化であり、これにより各部門、機能、事業者、サプライチェーン間のコミュニケーションが阻害され、デジタル化を全面的に取り入れる機会が大きく制約されている。
人材とスキル
高度なスキルを持ちつつ機動力のある人材を育成することは、組織および業界全体を支えるうえで極めて重要となる。変化する市場、顧客のニーズ、デジタル化の要件、組織の事業モデル変革により、企業は新たなスキルの獲得を迫られるだろう。
業界は、新たな人材を惹きつけるという課題に取り組む必要がある。数千人のデータサイエンティストが、新たなデジタル・ネットゼロ世界のエネルギー分野の労働力として必要になるだろう。現在、特に新卒者の確保において、労働者の志向の変化や業界に対する根強い固定観念により、それを実現することは困難である。
さらに、業界は既存の人材を引き留める方法を見いだす必要がある。同時に、今後の変化に合わせて、一部の人材は将来のニーズに適応するために再教育やスキルアップを必要とする可能性がある。
石油・ガス産業の戦略的要請は変化しつつある。今後数週間にわたり、これらの変化のさまざまな側面をより詳細に検討していく。引き続きご注目いただきたい。


