世界各地で石炭火力発電所の廃止を加速させるため、さまざまなビジネスモデルや金融メカニズムが利用できます。
最適な方法は、発電所の所有形態、稼働見込み、受入国政府の関与など、多くの要因によって異なります。
石炭火力発電所を最も迅速に廃止する方法を決めるプロセスを示す、2つの事例を紹介します。
脱炭素化の必要性に加え、コストが低下している再生可能エネルギー(RE)による発電を背景に、世界各地で石炭火力発電所の廃止を加速させる動きが進んでいます。さまざまなビジネスモデルや金融メカニズムが利用できる中、政府、銀行、電力会社がどのように進めるべきかは、複数の要因によって異なります。具体的には、発電所の稼働見込み、契約上の立場と所有形態、電力会社の財務状況、そして受入国政府が閉鎖にどれだけ関与するかなどです。
石炭火力発電所の閉鎖を加速させる原則とは?
石炭火力発電所の廃止を加速させる各種ビジネスモデルの経済的根拠と原則は、概ね共通しています。石炭火力発電所(CFPP)の閉鎖は、概ね共通しています。再生可能エネルギー(RE)による発電は、石炭火力よりも費用が低いことがよくあります。設備や敷地をクリーンエネルギーの生産に転用すれば、電力網の安定化などの機能を提供し、CFPP廃止の費用を抑え、労働者の少なくとも一部の雇用を維持できます。ただし、影響を受ける石炭火力発電所の労働者や地域社会を適切に支援する必要があります。これは一般に、公正な移行(JT)支援と呼ばれます。
さらに、CFPPの現所有者には、失われる利益に対する一定の補償が必要であることを認識しなければなりません。これは、電力販売契約を結んでいる独立系発電事業者(IPP)に確実に当てはまります。一方、電力会社や国有企業(SOE)も、投下資本を回収するために、通常は何らかの支援を必要とします。
金融メカニズムは、閉鎖、敷地の転用、公正な移行(JT)にかかる資金調達コストを引き下げることができます。これには、譲許的な手段が含まれ、市場金利を下回る融資や、脱炭素化の約束などに結び付けた「成果連動型」の融資が考えられます。あるいは、ドイツのように、石炭廃止政策と並行して逆オークションを実施し、競争原理を働かせることもできます。
また、資本構成にもコスト削減の余地があります。石炭火力発電所を別個の法人に移せば、廃止資金をより多く負債で賄うことができ、期待される投資収益率を下げられます。その例として、アジア開発銀行が実施しているエネルギー移行メカニズム(ETM)や、米国の料金利用者の支払いを裏付けとする証券化があります。
最後に、通常通りの排出と比べてCFPPを廃止することに基づき、所有者にカーボンオフセット・クレジットを発行できる可能性も、民間投資への別の道を開きます。
石炭火力発電所の早期廃止に向けたビジネスモデルの選択
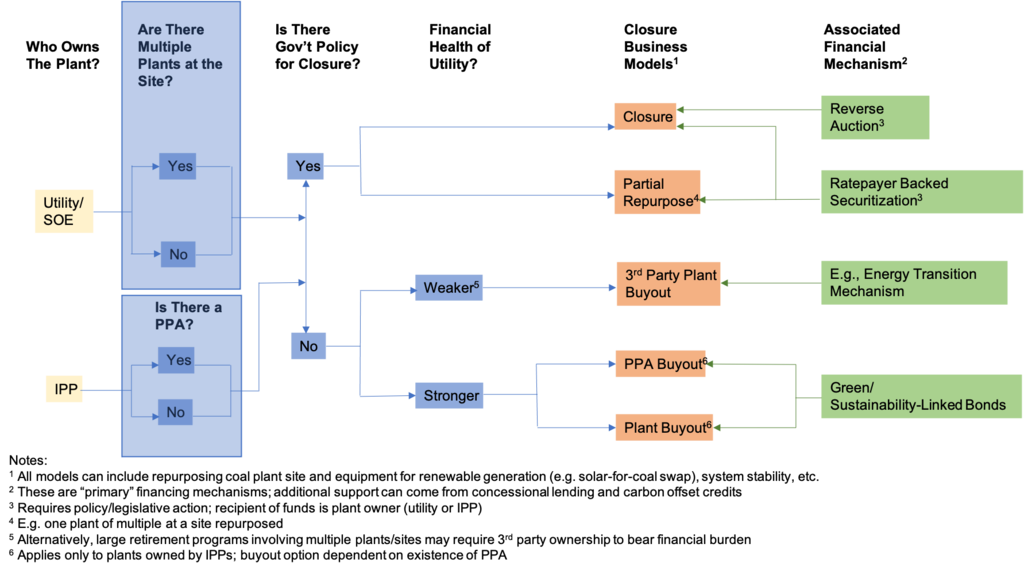
電力会社がどのような買収方式を採用すべきかは、発電所の立地、築年数、その他の特性、所有形態、稼働状況、買電事業者との契約、電力会社の財務状況に大きく左右されます。以下の「判断ツリー」は、関連する要因と適用可能なビジネスモデル、金融メカニズムを概観したものです。
世界各地の石炭火力発電所の事例を2つ取り上げ、早期廃止に推奨されるビジネスモデルを紹介します。
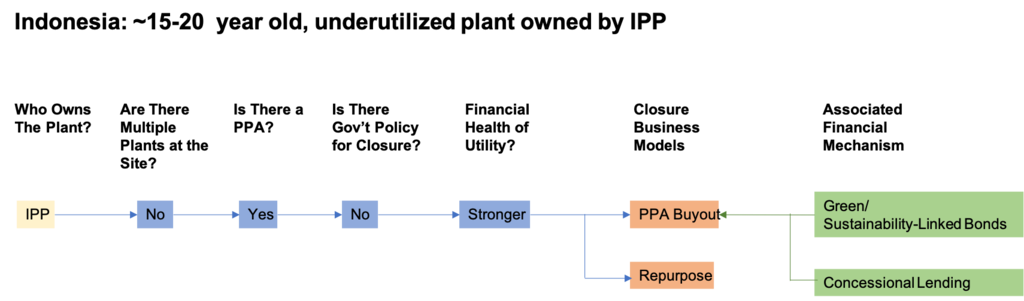
背景:インドネシアの電力会社PLNは、容量に基づく25~30年の電力購入契約(PPA)をIPPと締結してきました。PLNは一貫して需要を過大に見積もってきたため、国内では供給過剰が生じています。その結果、PLNは国内で必要とされていない容量にも対価を支払っています。PPAは通常、建設・所有・運営・譲渡方式で構成され、PPAの満了までは発電所の所有権をIPPが100%保有し、満了後にPLNの子会社へ移転します。
推奨されるビジネスモデル: PPA の買い取りと、可能な範囲で既存の石炭火力発電所の敷地や設備を転用する、再生可能エネルギーへの切り替え。
主な資金調達源:グリーンボンドまたはサステナビリティ・リンク・ボンド
PPAを買い取れば、CFPPの所有権・管理権をPLNに早期移転できます。これにより、発電量に連動せず大部分が固定されている現在のPPA支払いに比べてPLNの支出を抑え、廃止を加速できます。買い取りを新設する再生可能エネルギー発電のPPAと組み合わせれば、終了補償金の一部を新たなPPAに組み込み、支払いを先送りしたり、金額の引き下げを交渉したりできる可能性があります。譲許的資金の役割としては、外国政府や多国間開発銀行(MDB)の支援により、発電所単位(個別PPA)または発電所群単位で、PLNまたはインドネシア政府に低コストの資金を提供し、廃止を後押しできます。
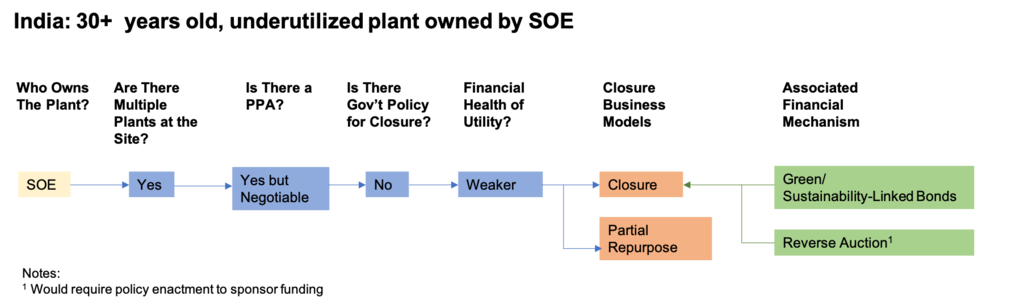
背景:インドの石炭火力発電所群は計210 GWと大規模で、そのおよそ4分の1が築30年以上です。これらの発電所のかなりの割合をSOEが所有していますが、稼働率が低く、SOE所有発電所全体の稼働率は2020~2021年に50%を下回りました。短期から中期にかけてこれらの発電容量を廃止することは、インドが再生可能エネルギー(RE)の設備容量を100 GWから2030年までに400 GW超へ拡大するうえで不可欠です。こうした古く非効率な石炭火力発電所群の運転費用は、通常、太陽光や風力のコストを上回るため、炭素コストを考慮しなくても各発電設備の廃止は経済的に成り立つはずです。石炭火力発電容量の大部分は、長期PPAを通じて州政府所有の配電会社(DISCOM)と結び付いていますが、こうした契約は比較的柔軟です。
推奨されるビジネスモデル: 大規模な発電所敷地内で段階的に閉鎖
主な資金調達源:国の政策が導入された場合は逆オークション
電力システムで柔軟性の確保がますます求められる中、既存の石炭火力発電所敷地の一部は、再生可能エネルギーと柔軟性(RE+FLEX)を組み合わせた拠点の候補となり、500 GWのRE目標を支えることができます。こうしたプロジェクトは通常、譲許的融資の対象となる可能性があり、官民連携の機会を生み出すこともあります。インドの石炭火力発電所の大半は、建設時期の異なる複数の発電設備で構成されているため、一部の設備を廃止し、選択的にRE+FLEX拠点へ転用することから始め、残る設備間で発電量を再配分できます。国レベルで逆オークション制度を導入すれば、SOE所有者が、自らの送電網に役立つ発電所のうち、廃止・転用の費用が最も低いものを積極的に選ぶよう促せます。




