欧州のエネルギー価格は、ロシア・ウクライナ戦争前の水準の2倍にとどまっており、100万人の製造業雇用の喪失につながっている。
風力発電と太陽光発電を電力構成の70~90%に拡大すれば、電力システム全体のコストを30%削減できるだろう。
的を絞った政策手段、よりスマートな送電網への投資、そして再生可能エネルギーの急速な拡大によって、電気とガスのコスト差を埋めることができる。
欧州は深刻なエネルギー競争力危機に直面している。低コストの国内エネルギー源が不足しているため、欧州連合は エネルギーの約60%を輸入している石油と天然ガスの90%以上を自国で賄っている。対照的に、米国はエネルギーの純輸出国であり、中国の輸入依存度はわずか20%にとどまっている。
近年、輸入への高い依存度は価格変動の激化とエネルギー価格の高騰につながっている。欧州のエネルギー価格は、ウクライナ戦争以前の2倍以上となっている。 EUの産業用電力価格は平均して中国より約50%高く、米国より約2倍高い。ただし、ヨーロッパ諸国間、中国と米国内では大きなばらつきがある。エネルギー価格の上昇はヨーロッパの国際競争力の低下に寄与しており、その結果、 2021年から2024年の間に生産量が10~15%減少するそして、2019年以降、製造業における約100万人の雇用が失われた。
産業競争力を回復するために、ヨーロッパは風力、太陽光、最新の送電網インフラを基盤としたクリーンで独立した電力システムを迅速に拡大する必要があります。Ørsted は、他の企業や公共部門の代表者とともに、 欧州の成長と競争力のためのリーダーシップイニシアチブ政策立案者やエネルギー分野のリーダーたちが、この移行を加速させるための提言を以下に示します。
電気とガスのコスト差を縮める
電化を加速させることは、産業エネルギーコスト削減への直接的な道筋となる。電化は二酸化炭素排出量を削減し、エネルギー効率を向上させ、欧州の化石燃料輸入への依存度を低減させる。
欧州委員会は、欧州のエネルギーおよび気候目標を達成するには、電力需要を2倍以上に増やす必要があると予測している。最近発表された 電化行動計画 (EAP)は、最終エネルギー消費量に占める電力の割合を、現在の23%から2040年までに46%に引き上げることを提唱している。
しかし、EAP(エネルギー行動計画)は、電力と化石燃料のコスト差を、この移行における主要な障壁の一つとして挙げています。実際、EUの産業用最終消費者にとって、電力は平均して天然ガスの3倍の価格です。EAPは、この比率を2030年までに産業用で最大2、家庭用で最大2.5にまで引き下げることを目指しており、このギャップに対処するための最も明確な対策の一つが、再生可能エネルギーの普及を加速させることです。
風力発電と太陽光発電でシステムコストを削減
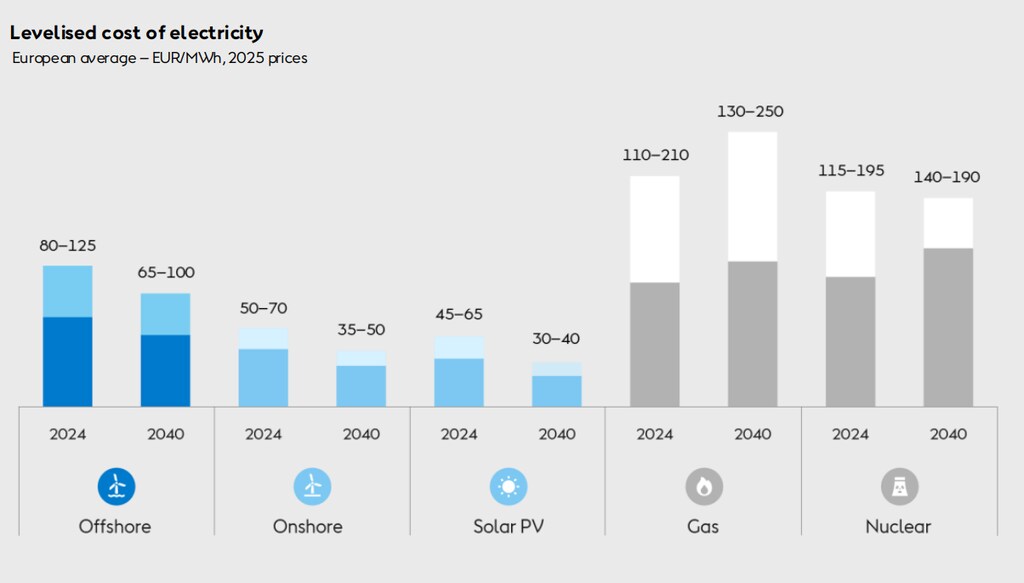
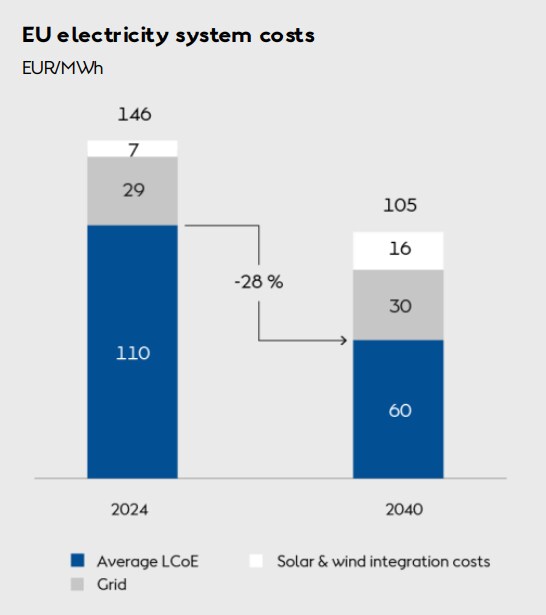
欧州の電力システムの長期シナリオによると、 2050年までに、太陽光発電と風力発電はヨーロッパの電力構成の70%から90%を占めるようになるだろう。これは現在の約30%から増加する見込みだ。そのうち洋上風力発電が占める割合は20%から26%となる。 この変更により、電力システム全体のコストが約30%削減される。 太陽光発電や風力発電は化石燃料による発電に比べてコストが低いため、現在の約150ユーロ/MWhから大幅にコストが削減される見込みです。
太陽光発電と風力発電の統合コストは増加する一方、送電網への投資は、送電網の老朽化と電力需要の増加を主な要因として、倍増すると予想される。しかし、電力システムの規模が拡大することで、1MWhあたりの送電網コストはわずかに増加するにとどまり、1MWhあたりのシステム全体のコストは減少する。
太陽光発電と風力発電の普及が社会にもたらす恩恵は明らかです。システムコストと電力卸売価格の両方を削減できるからです。太陽光発電と風力発電の割合が増加すれば、ガス火力発電などの高コストな発電方式が置き換えられるため、電力価格が下がります。したがって、太陽光発電と風力発電の継続的な導入は、蓄電池容量と送電網インフラの拡張と相まって、化石燃料価格に左右されない、より低い電力価格を実現するでしょう。
変動性への対処
太陽光発電と風力発電に依存する電力システムでは、安定した継続的な電力供給ができないのではないかという懸念がよく聞かれる。再生可能エネルギーの導入率が高まると短期的な変動性は増大するが、バランスの取れた発電構成であれば、年間を通して安定した発電が可能となる。季節的な観点から見ると、太陽光発電を3分の1、風力発電を3分の2とする目標比率は、欧州の需給バランスとほぼ一致する。風力発電は需要の高い冬季にピークを迎え、太陽光発電は夏季にピークを迎えるからである。
長期間にわたる太陽光と風力の低さは、 ダークフルート ―発生するが、その頻度には地域によって大きなばらつきがある。 ある研究では ベルギーでは発生件数が最も多く、年間平均3件である一方、ポルトガルでは平均0件となっている。ヨーロッパ全体では、年間平均1.6件となっている。
この変動性を管理するには、蓄電池、調整可能な容量、国境を越えた相互接続、需要側の柔軟性によって支えられる、補完的な電力構成が必要です。重要なのは、これらの系統バランス調整策とバックアップ予備力のコストは、予測されるシステム全体のコスト削減額に既に織り込まれており、脱炭素化された系統が化石燃料への依存よりも経済的に優れていることを証明している点です。
競争力を解き放つための3つの政策手段
クリーンエネルギーの恩恵を最大限に享受するには、送電網への投資と新たな発電設備の増強が、電力需要の増加に追いつく必要があります。これにより、需要増加に伴う価格高騰を防ぐ好循環が生まれます。こうした積極的な投資がなければ、電力コストの上昇は早期導入者にとって大きな負担となり、さらなる電化の大きな障壁となるでしょう。
大規模エネルギープロジェクトはリードタイムが長く、必要となるはるか以前に投資決定を下す必要があるため、リスクが著しく高まります。こうした理由に加え、数十年にわたる資本投入が必要であり、政府のネットゼロ目標に大きく依存していることから、政策立案者はこれらの初期投資のリスクを軽減しなければなりません。大陸全体で競争力のある電化を実現するには、次の3つの具体的な対策が有効です。
将来を見据えた送電網投資のリスクを軽減する:需要に先駆けて建設されるインフラに対し、より長い投資回収期間を設け、国による融資を提供することで、送配電系統運用事業者を保護する。
双方向差金決済契約(CfD)の導入:洋上風力発電プロジェクト向けに双方向CfDを拡大する。これらの契約は、価格下落時に開発者の収益を安定させると同時に、社会を極端なエネルギー価格の高騰から守る。
エネルギー税と賦課金のバランスを見直す:固定的な政府税と賦課金を電気料金から切り離し、電気と化石燃料の価格比率を恒久的に引き下げる。
欧州の指導者たちは、今日こうしたクリーンエネルギーのリスク軽減策を講じることで、欧州大陸の構造的なエネルギー面での不利を解消し、産業を価格ショックから守り、長期的な産業競争力を確保することができる。