石油・ガス産業は2020年、かつてない課題に直面している。
社会と経済の変容により、過去に課題へ直面した際に業界が取ってきた対応策では、今日の状況に十分対処できない可能性がある。
世界の石油・ガス産業はこれまでも厳しい時期を経験してきたが、2020年に直面している状況は前例がない。現在、世界的な供給過剰という最初の打撃に続き、新型コロナウイルス感染症のパンデミックによる需要の消失と、気候変動への対応を改善する圧力という二度目の打撃が重なる、複合的な混乱の中にある。この状況は、抜本的な変革を求める声につながる可能性がある。
こうした出来事が起こる前から、業界は課題の増大に直面していた。価格が過去10年間平均で1バレル当たり77ドルだったにもかかわらず、中核事業からのフリーキャッシュフローは、従来のように株主還元を維持するには不十分だった。業界のリターンは資本コストを下回り、アクセンチュアの独自分析によると、新型コロナウイルス感染症への対応として設備投資は30%減少した。総負債の総流動性に対するレバレッジ比率は、2008年の金融危機の最悪期以降ほぼ倍増し、S&P 500に占める業界の割合は過去10年間で半減した。これらに加え、消費者や投資家は気候変動への対応として代替エネルギー源を求めており、化石燃料の需給に影響を及ぼしている。
過去に業界が困難に直面した際には、コストを削減し、投資を延期して、石油価格の回復を待つことができた。今回は状況が異なると考える人が多い。経済や社会などの分野における根本的な変化に起因する、大きな構造変化が起きているためだ。
石油・ガス産業にとって大きな需要分野である輸送部門が、その一例だ。内燃機関(ICE)を搭載した車両は、多くの地域で、代替となる小型輸送手段よりも経済的に優位であり、利便性と柔軟性も高い。たとえば米国では、電気自動車(EV)の総保有コスト(TCO)はICE車より大幅に高い。現在のTCOに基づけば、ICE小型車の燃料価格が1ガロン当たり4ドルを超えたとしても(石油価格が1バレル当たり120ドルに相当)、ICE車は依然として競争力を保つ可能性がある。
しかし、予測の中には、特に炭素排出コストを考慮に入れた場合、2030年までにEVが優位に立つ可能性を示すものもある。バッテリーのコストと効率が大幅に改善することで、EVのTCOは急激に低下し、ICE車の燃料コストに圧力がかかる。アクセンチュアの分析によると、ICE車が競争力を維持できるガソリン価格の上限は1バレル当たり約1.50ドルと推定される。これは、炭素税がなく、燃料税が同等でない場合、2030年の原油価格が1バレル当たり10~20ドルであることを示す。EV購入価格への補助金が1,000ドル増えるごとに、石油価格の上限はさらに1バレル当たり11ドル下がる。こうした補助金が廃止され、燃料税と外部性の扱いが同等になれば、原油は1バレル当たり40ドルを上限に競争力を持つ。
発電も、代替エネルギー源との競争の影響を受ける大きな需要分野だ。低コスト化が進む再生可能エネルギー電源の普及により、ガス需要の伸びは抑制されている。石炭やガスに代わる、より低コスト化した代替の再生可能エネルギー電源への需要は急速に高まっている。業界は中国やインドなどの主要市場で、液化天然ガス(LNG)を移行期の燃料として期待してきたが、その役割はガスが石炭に取って代わることを前提としている。開発途上国では、国内インフラが限られ、天然ガスをLNGとして輸入するコストもかかるため、石炭が有利になり得る。特に、中国やインドのように石炭を国内調達できる場合はそうだ。ただし、大気質や排出への懸念から、石炭火力よりガス火力が支持される状況もある。
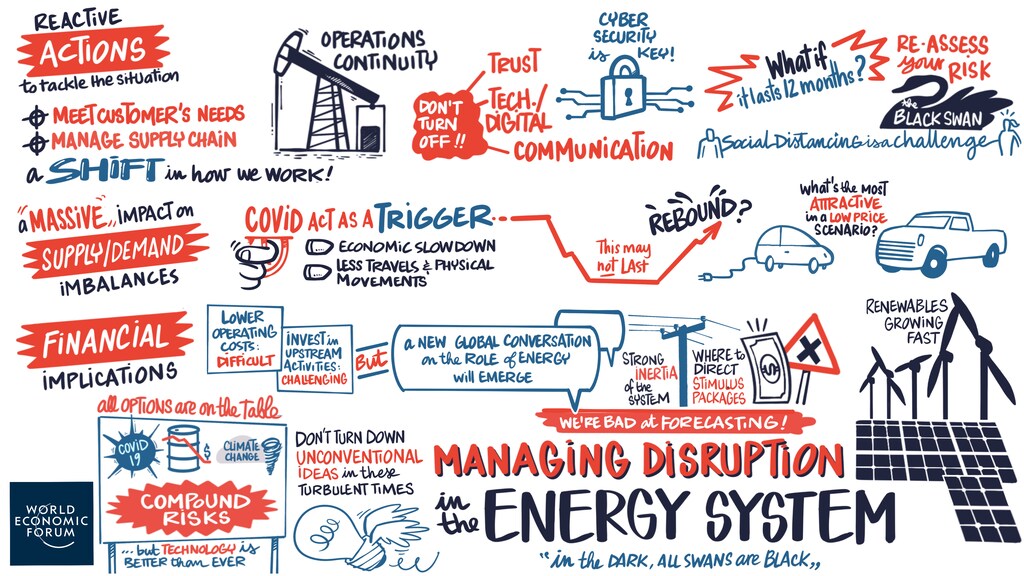
業界が直面するその他の課題には、次のものがある。
1. 環境パフォーマンスの改善を求める圧力の高まり。アクセンチュアの分析によると、炭素税により石油価格は石油換算バレル(BOE)当たり3~8ドル上昇し、コスト曲線が変化するとともに、石油会社のポートフォリオが再編される可能性がある。エネルギー集約度と炭素集約度の違いにより、地域間および資産クラス間には大きな差が生じる。たとえば、北米のシェール資産のうち、フレアリングを行うものは、フレアリングを行わない資産と比べて、約50億ドルの追加炭素税が発生する見込みだ。エネルギー集約度の高い処理を要する高硫黄原油が特徴の中南米の資産にも、より高い炭素税が課される。
2. 資本獲得競争の激化。低リターンが続き、気候変動を背景とした投資撤退や代替エネルギーへの投資拡大が進むなか、石油・ガス企業の資本へのアクセスは縮小している。現在の投下資本水準では、投下資本利益率(ROIC)12%を達成して価値を創出するには、1バレル当たり40ドルのシナリオで利益率が8ドル/BOEでなければならない(1バレル当たり60ドルのシナリオにおける現在の利益率は約11ドル/BOE)。資本コストを下回るリターンが続けば、業界が資本を呼び込む力はさらに損なわれる。
3. 人材不足の深刻化。業界は次世代の労働者の採用と定着、そして男女均衡の取れた労働力の確保に苦慮している。近年の業界の景気循環と長期的な見通しが、採用の妨げとなっている。パンデミックにより、2020年には油田サービスだけで100万人を超える雇用が失われると推定されており、これは人材と人的資本の大きな損失を意味する。
この記事は、現在の状況で石油・ガス産業が直面する複合的な混乱を踏まえ、その将来を探るシリーズの一編である。アクセンチュアと世界経済フォーラムが共同で作成し、基本原則を再定義する必要性に取り組むとともに、石油エコシステムのさまざまな関係者間で具体的な連携を実現する機会を明らかにする。




