気候目標を達成するには、世界のエネルギーシステムに大規模な変革が必要です。その影響は、石炭、石油、天然ガスに及ぶ化石燃料にとって、間違いなく重大なものとなるでしょう。天然ガスについては、各地域や各国のパイプライン網が、重要かつ大規模で、耐用年数の長いインフラを構成しています。さらに、確認済み・推定・未発見の天然ガス資源は、膨大な資産です。そのため、気候目標に沿いながら、天然ガスのバリューチェーン全体で座礁コストを回避する戦略は魅力的です。「クリーン」ガス、すなわち天然ガス由来の水素は、注目が高まっている代替策です。
こうした広範な気候変動の枠組みの中で、米国はすでに天然ガスの輸出を大幅に促進・拡大しています。さらに、米国には市場に届いていない相当量のガス資源があります。その明らかな証拠として、現在、天然ガスの相当量が、ペルミアンペルミアンおよびバッケンの両地域だけでもフレアされており、今後さらに増えると予測されています。フレアリングは、天然ガスの搬出能力が不足する地域で石油生産を可能にするため、通常は認められていますが、本来利用できるエネルギー資源を大量に浪費します。この未利用の供給は、生産者と消費者に経済的利益をもたらす水素バリューチェーンの一次エネルギー源になり得ます。
日本はオーストラリアからの水素サプライチェーンを構築しています。これは、自国にエネルギー供給源を持たない国々が、大規模な太陽光・風力エネルギーなど、遠隔地のエネルギー資源を活用する方法です。こうした状況は、特にアジアの大規模な新興経済国に当てはまります。その多くは、輸入エネルギーへの依存を強めています。生産地域では、天然ガス盆地に地質学的なCO2貯留の可能性があるのが一般的です。そのため、生産地の近くで天然ガスを水素に転換することは有望です。水素の輸出は、石油・ガス産出国にとって経済的に実行可能なエネルギー移行の選択肢となり、大規模な新興国にも魅力的と受け止められるでしょう。その結果、エネルギー移行がもたらす経済的・地政学的影響から生じる可能性のある緊張の緩和にも役立ちます。
天然ガス由来のブルー水素からグリーン水素へ天然ガス
天然ガスを水素に転換する工程をCO2回収・貯留と組み合わせれば、関連する排出量の大部分を回避できます。それでも、世界で水素製造にCCSを採用している施設はわずか3か所です(Air Products、Quest、ACTL Sturgeon)。1施設は専用の貯留設備を備えていますが、他の施設はCO2を石油増進回収に利用しており、量はいずれも年間約1 Mtと限られています。
しかし、勢いは増しています。2018年には、大規模なCCS施設が新たに6か所、グローバルCCS研究所のデータベースに追加されました。すべて欧州にあり、英国とアイルランド共和国に4か所、オランダに2か所です。いずれも水素製造の脱炭素化に関連しています。そのうちの一つが、イングランド北部H21プロジェクトです。このプロジェクトでは、英国の370万戸の家庭と事業所で、天然ガスを水素に切り替えます。実現可能性調査では、電気分解による水素と、CCSを伴う天然ガス由来の水素を詳細に比較しています。調査の結論では、後者は前者より60~70%安価です(電力価格を1 MWh当たり40~70ポンド、ガス価格を1 MWh当たり15~25ポンドとした場合)。構想では、ノルウェーでCCSを伴って天然ガスからアンモニアを製造し、英国へ輸送して、到着後に水素へ転換します。この転換費用により、ガスの卸売価格はおよそ2倍になります。燃料電池を熱電併給に利用するなど、最終用途の効率を高めれば、消費者に転嫁されるコスト増の一部を相殺できる可能性があります。これらの数値は、化石燃料を基盤とする水素戦略(いわゆる「ブルー水素」)が実行可能となる可能性を示しています。
こうした「ブルー」プロジェクトは、「グリーン」プロジェクトと競争しなければなりません。カタログ価格では、アルカリ水電解装置は現在1 kW当たり1,000米ドルを超えています。しかし、コストの改善によって経済性が大きく変わり、再生可能エネルギー由来の水素供給(いわゆる「グリーン水素」)が有利になる可能性があります。再生可能電力の供給コストの低下は、すでに「グリーン」水素をめぐる議論を変えています。この種の経路を経済的に成り立たせるには、再生可能電力を1 kWh当たり2~3米セントという非常に低いコストで供給することが不可欠だからです。世界各地で、再生可能エネルギーのコストはこの方向へ低下しており、一部地域の電力購入契約(PPA)は、適切な条件下で現在すでにその水準を達成できることを示しています。
新たな「天然ガス」経済
水素は通常、一次エネルギーの生産地点近くで製造されるため、最も効率的な輸送方法はまだ定まっていません。専用の水素供給を備えた専用発電所が近く稼働する可能性がある一方(例えばオランダ)、既存の天然ガスインフラを使った水素輸送は、水素燃料市場にとって重要な機会となり得ます。
「水素経済」のこの分野における障壁の一つは、送配インフラの改修に加え、基準の変更や特定の設備の交換・更新が必要なことです。既存のパイプラインや設備の基準では、輸送できる水素の割合は通常10~20%に制限されています。それでも、水素が相当な割合を占める可能性はあります。米国エネルギー省による最近の分析によると、圧縮機やフランジに限定的な調整を加えれば、送ガスパイプラインを水素輸送に利用できます。しかし、天然ガスの供給・配給システムを段階的に完全な水素ベースへ移行することは難しいかもしれません。こうしたインフラの転換には、経済面と規制面の課題があり、官民の利害関係者による緊密な協力が必要です。これまでのところ、欧州では工業施設や住宅地区での小規模な実証事業だけが検討され、実施に移されています。
メタンへの転換
輸送の問題を克服する方法の一つは、水素を合成メタンに転換することです。特にグリーン水素の場合に有効であり、天然ガス由来の水素では、この工程は経済的に成り立ちません。現在、ガスシステムに注入されている合成メタンは、バイオガスから製造されたものだけです。この分野ではドイツとスウェーデンが先行していますが、水素からの合成メタン製造は現在、実証規模にとどまっています。自動車メーカーのアウディは、再生可能電力を使って水素から合成メタンを製造するシステムを2013年から稼働させており、約1,500台の自動車に供給できる規模ですが、コストのデータは公表されていません。
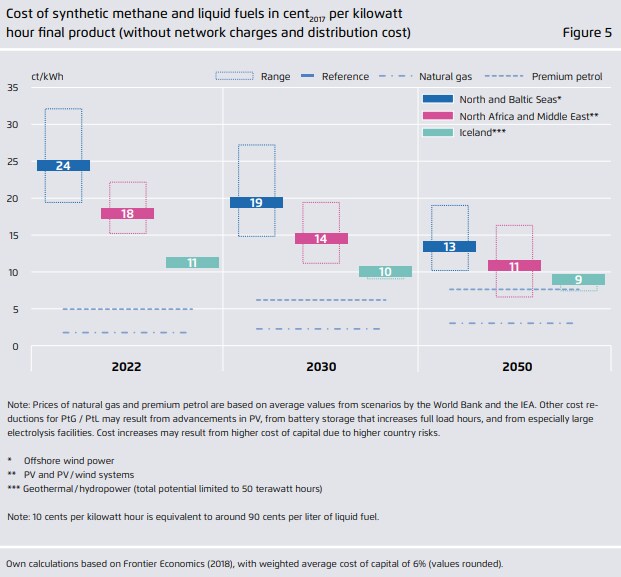
Agora Energiewendeが2018年に発表した調査は、再生可能電力から合成メタンを製造するコストは1 MWh当たり200~300米ドルになると結論づけています。設備容量への投資により、さらなるコスト低下が見込まれますが、広範な商業利用を促すには大幅な改善が必要です。比較すると、大口需要家向けの天然ガスは現在、1 MWh当たり30~35米ドルです。したがって、現在も将来も経済性には課題があります。さらに、炭素排出に対処するには、大規模な合成メタン輸送の場合、適切な炭素回収技術と併せて、最終利用地に近い場所で水素を転換する必要がありますが、集約地点であれば実現できる可能性があります。総じて、合成メタンにはコスト面の障壁があり、水素の利用に付加価値が生まれる用途に注力することが重要です。例えば、燃料電池の利用において効率向上を促せる用途が挙げられます。
天然ガス由来水素:天然ガス:変わりゆく経済性
再生可能エネルギーから水素や合成メタンを製造することは技術的に可能ですが、比較的コストがかかります。一方、天然ガス由来の水素は経済的に実行可能であるものの、小規模利用への展開を制限しかねない技術面・規制面の課題があります。しかし、重要なのは大規模な利用です。産業用エネルギー需要、調整可能な電力、そして場合によっては輸送において、CCSを伴う天然ガス由来の水素は、世界の一部地域で実行可能な選択肢となり得ます。こうした経路が実現すれば、現在のエネルギーインフラのかなりの部分が、世界のエネルギーシステムの進化に重要な役割を果たせます。これは、座礁コストを回避し、将来のエネルギー需要を満たすために必要な規模に対応するうえで重要です。天然ガスインフラを拡張し、将来のインフラ投資を検討している多くの発展途上国にとって、とりわけ重要です。
長期的には、水電解装置のコスト低下と再生可能電力の継続的な値下がりにより、今後数十年で再生可能エネルギー由来の水素の経済性が高まるでしょう。水素は電力システムに必要な柔軟性をもたらし、出力調整ができない再生可能電源を補完するバッファーとして機能するため、再生可能エネルギーを基盤とする電力網に好循環を生み出す可能性があります。水素は実用的なエネルギーの選択肢として、確実に注目を集めています。自動車メーカーのトヨタは、MIRAIの投入とその戦略的な方向性を通じて大規模な投資を行ってきました。将来のエネルギーシステムにおける水素ソリューションの有効性は、環境面とシステム調整面の利点を総合的に考慮すれば、さらに強まる可能性があります。




