欧州のエネルギー情勢が変化するなか、特にバルト海を中心に、レジリエンスと成長のための新たな戦略的拠点が台頭しています。
バルト海地域および中東欧諸国は、長年にわたり供給安全保障を軸にエネルギー政策を構築してきました。
バルト海諸国は、新たなエネルギー開発にとって確立された、かつ急速に成長している市場でもあり、EUの脱炭素化目標の達成に向けた進展を後押ししています。
今日の欧州のエネルギー選択は4つの力によって左右されており、そのいずれもがバルト海に収束しています。
第一に、ロシアのウクライナ戦争はEUの物理的・経済的安全保障に対する認識を塗り替えました。第二に、急速に変化する地政学的環境が貿易の流れと投資パターンを変えつつあります。第三に、EUは世界で最も野心的な脱炭素化アジェンダの一つを推進しています。そして最後に、世界的な競争力獲得競争により、欧州は産業戦略の見直しを迫られており、その中心にはエネルギーコストとサプライチェーンがあります。
2022年のエネルギー危機により、これらの圧力が一度に表面化しました。ロシアによる侵攻は商品市場に衝撃を与え、電力価格を押し上げ、貿易ルートを変えました。欧州のエネルギー地図における重心を移動させたのです。歴史的にロシアからのパイプライン経由の天然ガスや石油供給に依存してきた大陸は、従来の東西方向の流れから離れ、西から東へ向かうガス等の分子の流れへと移行せざるを得なくなり、液化天然ガス(LNG)や海上貿易ルートの役割が増大しています。
バルト海はこの好機を捉え、欧州のエネルギー戦略の多面的な側面における新たな焦点となりました。
欧州のエネルギー枠組みを再定義する要因としてのガス
数十年にわたり、中東欧は密なパイプライン網を通じてロシアと強く結びついていました。西欧も同様の道をたどり、東から大陸全体にガスを供給するためのインフラを整備しました。
しかし2021年までに、このモデルは綻び始めました。ロシアがガスの流れを制限し、卸売価格が急騰しました。2022年の本格的なウクライナ侵攻により危機は深刻化し、EU全域で供給源の多角化に向けた争奪戦が引き起こされました。
新たなエネルギーの玄関口としてのバルト海
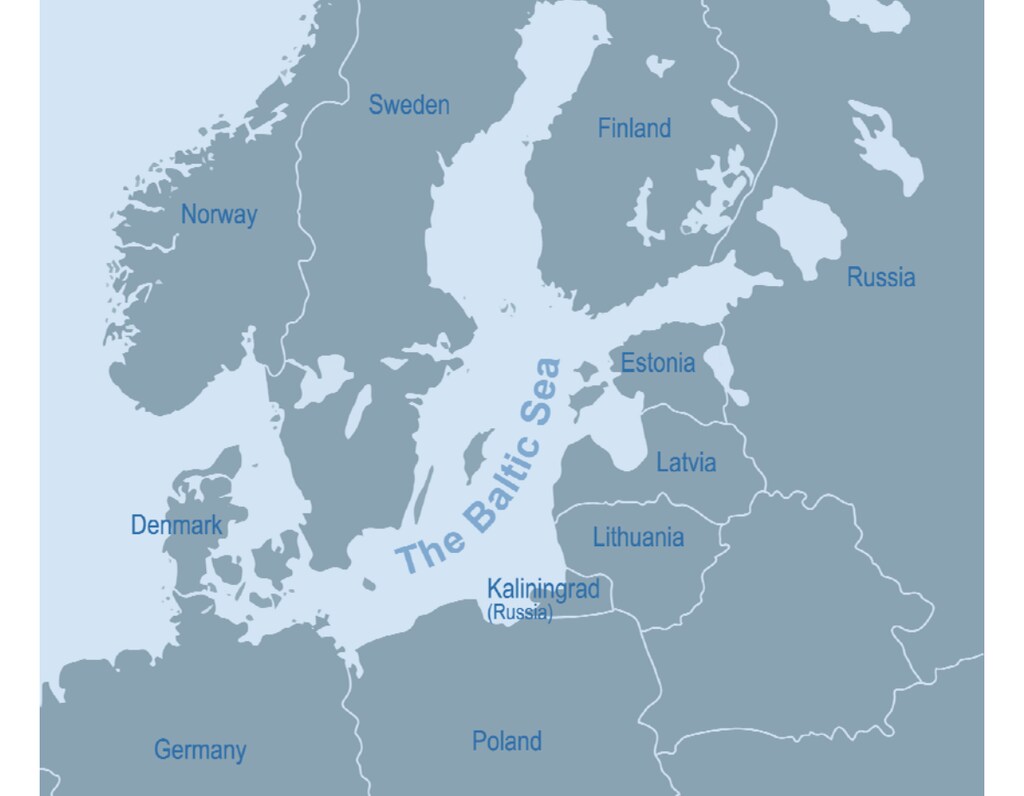
2022年は欧州エネルギー分野にとって激動の年でしたが、その中でバルト海は新たなエネルギー貿易ルートの玄関口として台頭しました。
既存、建設中、計画中のLNG基地、浮体式貯蔵再ガス化設備(FSRU)、およびバルト海周辺の石油港の組み合わせにより、沿岸国と内陸国の双方が世界市場、そして何より非ロシア系の供給者へアクセスできるようになりました。(FSRUは、長距離LNG船からLNGを受け入れ、その後、より狭い港湾やその他の場所にアクセスできる小型船へLNGを積み替える設備です。)
この転換は突然起きたものではありません。バルト諸国は長年にわたり、ロシア産炭化水素に関連するリスクについて警鐘を鳴らしてきました。ポーランド、リトアニア、フィンランドはそれに応じて投資を行いました。2015年末に運転を開始し、現在は年間83億立方メートル(bcm)を処理できるポーランドのシフィノウイシチェLNG基地は、同国にとってこれから起こることの先駆けとなりました。リトアニアも2014年にクライペダのFSRUで同様のアプローチを取りました。
その後、第二のインフラ整備の波が続きました。バルティックコネクターとバルティック・パイプラインで、それぞれ容量は26億立方メートル(bcm)と100億立方メートル(bcm)です。どちらも戦争前に完成しており、いずれも時宜を得たものであったことが証明されました。
さらに続きます。グダニスク湾では2基の追加FSRUが開発中です。稼働すれば、ポーランドのLNG輸入能力は戦前の水準のおよそ3倍に高まり、同国は地域全体に非ロシア産ガスを供給できるようになります。これらの投資は、中東欧を縦断し、バルト海沿岸をウクライナ、チェコ、スロバキアに結ぶ南北のガス回廊「バルティック・ゲート」におけるポーランドの役割を補完するものです。
要するに、欧州がエネルギーシステムにおける冗長性を最も必要としたとき、バルト海がそれを提供したのです。
脱炭素化によるレジリエンスの実現
バルト海の重要性の高まりはガスにとどまりません。その戦略的な立地により、ロシアにとって効率的かつ重要な供給ルートであり、かつNATO加盟国に囲まれた海域であることから、多くの人々はバルト海を「NATOの湖」と呼んでいます。2022年以降、同地域は供給の多角化と脱炭素化の加速という二重の役割を担っています。
利害は極めて大きいものです。バルト海地域は、EUのCO₂排出量およびエネルギー需要のおよそ3分の1を占めています。同海に面する8か国(ポーランド、リトアニア、ラトビア、エストニア、フィンランド、スウェーデン、デンマーク、ドイツ)は、したがって欧州の脱炭素化の道筋に絶大な影響力を行使しています。
再生可能エネルギー拡大の長年のパイオニアである北欧諸国に加え、ポーランド、ドイツ、リトアニア、ラトビア、エストニアといった国々も加わっています。これらの国々はいずれも再生可能エネルギー容量が急速に増加し、大規模な電化を見込んでおり、これは各国の電力システムを再定義する構造的な変化です。
バルト海地域は、欧州において洋上風力の最も大きな潜在力のいくつかを有しています。ORLENとS&Pは、バルト海の洋上エネルギー潜在力を93GWと推定しています。しかし、膨大な潜在力は依然として未開発のままです。
バルト海は脱炭素化の複数の分野で極めて重要な役割を果たしています。水素や合成燃料への勢いが高まっています。同海は、産業プロセスから回収されたCO₂の貯留拠点としての役割を果たす可能性があります。最後になりましたが、決して小さくない点として、その原子力発電の復活への貢献は、低炭素電源供給にもう一つの層を加えています。
一方、同地域は物理的な接続性を高めており、連系線の拡張によって各国の送電網が結び付けられつつあります。2025年、リトアニア、ラトビア、エストニアはEUの電力システムと同期し、ロシアから完全に切り離されました。
バルト海の将来的な役割、そしてそれが求めるもの
ポーランドを含むバルト海地域諸国が実施してきた長期的な供給源多角化政策は、評価に値します。しかし今、求められているのは、将来を見据え、バルト海の将来的な成長と欧州にとっての持続的な競争優位の潜在力を最大限に引き出すことです。
バルト海が持つ潜在力を十分に開発するためには(洋上風力、CO₂回収、水素およびその派生物、原子力、低炭素燃料)、政府、規制当局、産業界の間でより深い協力が必要です。同地域はまた、EUのエネルギーアジェンダにおいて中心的な位置を占めるべきであり、その独自の特性を反映し、長期的な投資を可能にする枠組みが必要です。
バルト海が必要としているのは単一の解決策ではなく、技術中立的で、協調的かつ現実的な、多方向的な移行です。
中東欧最大のエネルギー企業であり、ポーランドを代表するガス供給会社であり、ポーランド初の洋上事業開発者でもあるORLENは、これらのプロセスに直接関与しています。同グループは、バルト海の新たなエネルギー情勢の形成に取り組み、同地域が欧州の主要なエネルギー成長拠点の一つとなるよう支援することに尽力しています。




