エネルギー関連の排出量は、産業革命以来初めて、長期にわたる減少局面に入ろうとしています。
エネルギー排出量のピークは到来しましたが、パリ協定の目標に沿うまでには、まだ長い道のりが残されています。
電化が難しい分野、競合する国家目標、資源の転用などが相まって、求められるペースで経済の脱炭素化を進めることは一層困難になっています。
今年は、エネルギー排出量がピークを迎える年になる可能性が高いと見られています。産業革命期のコークス燃料による高炉以来、エネルギー由来の排出量は増加傾向にありました。しかし、再生可能エネルギーの導入は、排出量がピークに達するほどの水準に到達しています。
エネルギー関連の排出量は、産業革命以来初めて、長期にわたる減少局面に入ろうとしています。これは歴史的な転換点です。
しかし、持続可能なエネルギーの未来への移行は、依然として極めて緩やかです。言い換えれば、エネルギー転換は正しい軌道に乗っているものの、進む速度は遅すぎるということです。
DNVの『エネルギー転換アウトルック』の今年版は、エネルギー排出量がどのようにしてピークに達したかを理解する助けとなるとともに、脱炭素化をより速めるうえでの障壁も明らかにしています。
排出量と2050年への道筋
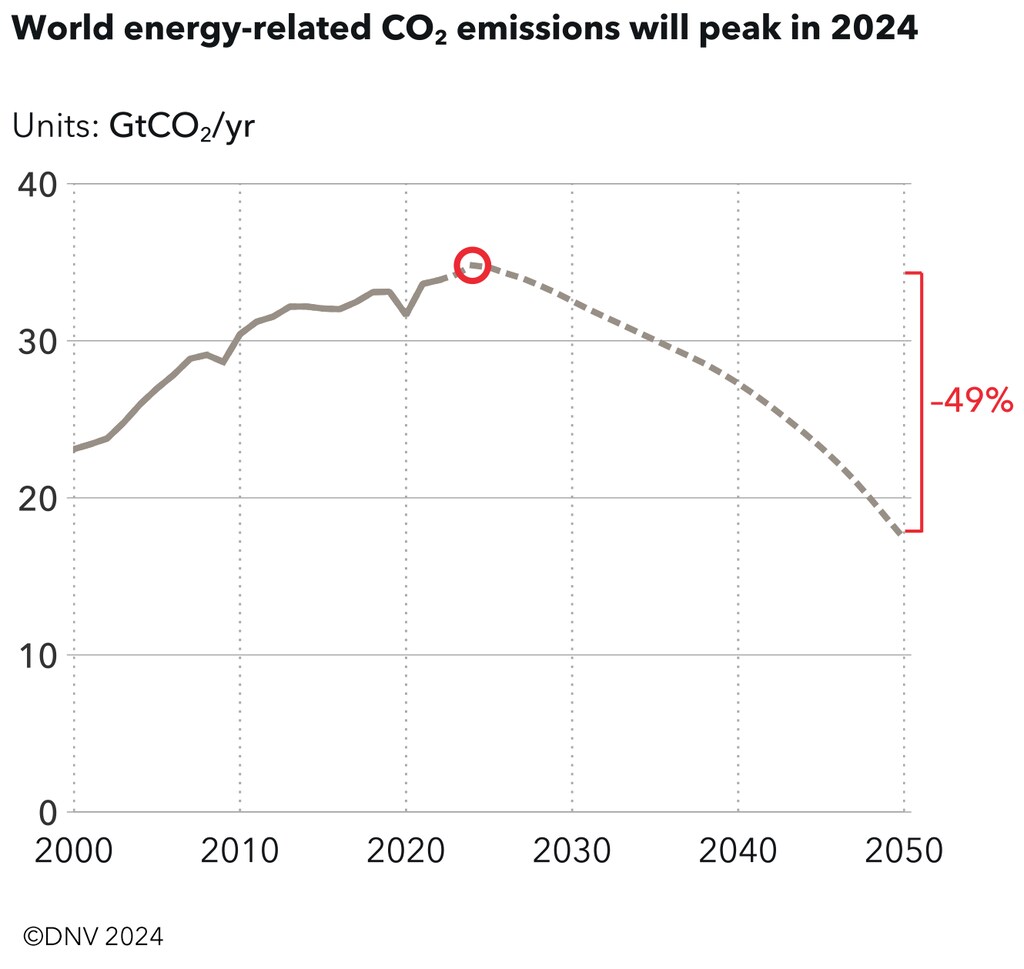
2024年は、世界のエネルギー関連CO2排出量がピークに達する、極めて重要な年になる見込みです。DNVの予測では、2050年までに世界のCO2排出量は現在の水準から半減する見通しですが、この軌道はパリ協定が定める目標を大きく下回っており、2050年までのネットゼロの達成が求められています。その結果、今世紀末までに2.2°Cの温暖化が見込まれることは、気温上昇を2°Cを大きく下回る水準に抑えるという目標と鮮明に対照的です。
こことにグラフ
明るい兆し:太陽光および蓄電池分野
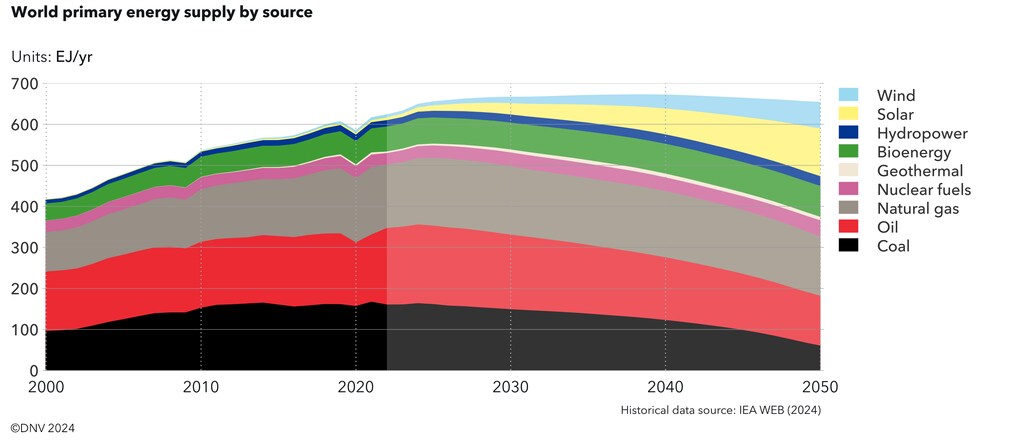
エネルギー転換における明るい兆しの一つは、太陽光発電(PV)設備と蓄電池技術の急速な成長です。2023年には、世界の太陽光発電設備容量が80%急増し、400GWに達しました。これは増加する電力需要の大きな部分を担うとともに、石炭火力発電の拡大を抑制しました。加えて、昨年14%下落した蓄電池のコストの急落により、24時間利用可能な太陽光・蓄電の電力がより手頃で入手しやすくなっています。特に中国における電気自動車(EV)の普及も石油需要の減少に寄与しており、よりクリーンなエネルギー源への移行を示しています。
電化が難しい分野における課題
こうした進展にもかかわらず、転換は重工業、海運、航空といった電化が難しい分野の脱炭素化において、大きな障壁に直面しています。水素や炭素回収・貯留(CCS)などの技術は、パリ協定に沿った転換を実現するうえで不可欠です。しかし、これらの技術は高コストと市場の不確実性のために、スケールアップに苦戦しています。DNVの水素およびその派生物に関する長期予測は、昨年から20%下方修正されており、普及を促すためにはより強力な政策支援と実効性のある炭素価格付けの必要性が浮き彫りになっています。電力と競合する分野では水素が劣勢にあることがわかります。一方、電力が選択肢にならない分野では、転換がさらに遅れています。
市場の力と国家の優先事項
必要な排出削減を実現するには、市場の力だけでは不十分です。市場の力は再生可能電力やEVの普及を促進するうえで効果を上げてきましたが、他の分野の複雑な課題に対応するには至っていません。炭素排出は十分に価格付けされておらず、化石燃料補助金も市場を歪め続けています。欧州の包括的な脱炭素政策は、再生可能エネルギーへの支援と、排出を抑制する炭素価格を組み合わせたものであり、他の地域にとってのモデルとなっています。
国家および経済安全保障上の優先事項が、転換をさらに複雑にしています。これらの優先事項は、資源と製造における国家の管理を強化した新たな代替サプライチェーンの構築につながっています。こうした優先事項はしばしばコストを押し上げ、クリーンエネルギー投資から資源を転用させます。家計を含むすべての関係者にとっての高い借入コストも障壁となってきました。政策立案者は、これら競合する優先事項の均衡を図る必要に迫られています。
1.5°Cの目標は、一時的に大幅な気温オーバーシュートを経てのみ達成可能です。しかし、私たちは諦めることはできず、パリ協定の「2°Cを大きく下回る」という野心を実現する重要性は、これまで以上に高まっています。この目標は、継続的な取り組みへの意欲を与えてくれるはずです。エネルギー排出量のピークがついに到来したと見られる今こそ、その思いは一層強くなります。




