国際エネルギー機関(IEA)は、6か月前に公表された従来の数値から、世界の風力と太陽光の成長に関する予測をさらに25%引き上げた。
同機関の再生可能エネルギー市場アップデートは、1年前に予想されていたよりも約40%高い成長を予測している。
昨年、世界で新たに追加された発電設備容量の90%は再生可能エネルギーによるものであり、今後2年間も同様の状況が続くと見込まれている。
IEAのファティ・ビロル事務局長によれば、ネットゼロ目標の達成に向けて世界に機会を与えるには、クリーンな電力の大規模な拡大が不可欠である。
国際エネルギー機関(IEA)は、同機関が公表した数値と比べて、世界の風力と太陽光の成長に関する予測をさらに25%引き上げた。ちょうど6か月前。
さらに、IEAの「再生可能エネルギー市場アップデート」は、2021年の成長を、1年前に予想していた数値より約40%高いと予測している。1年前に予想していた。これにより、風力と太陽光は2022年までに世界のガス設備容量に並ぶ見通しとなった。
パリに本部を置く同機関によれば、昨年は世界で「大規模な」280ギガワット(GW)の再生可能エネルギー設備容量が導入された。これは主に風力と太陽光によるもので、2019年の水準より約45%高く、20年以上ぶりの年間最大の増加となった。
IEAによれば、この「例外的な」年間導入水準は、2021年と2022年に「新たな常態」となり、その後も一段の加速の可能性がある。
全体として、IEAは、昨年世界で新たに追加された発電設備容量の90%は再生可能エネルギーによるものであり、今後2年間も同じ割合を占めると述べている。
再生可能エネルギーの引き上げ
IEAは最新のアップデートで、風力と太陽光の成長予測が「昨年から25%を超えて上方修正された」と述べている。
これは、2021年の成長に関する新たな予測(下図の赤線)を、2020年11月に公表された「メインケース」(破線の中間の青)と比較したものに基づいている。2022年の数値を見ると、IEAの新たな予測は、同年11月に公表された主要予測より30%高い。
2000年から2025年までの風力と太陽光の年間世界成長容量。実績値は黒で示され、IEAの各種予測は赤と青の濃淡で示されている。出典:Carbon BriefによるIEA予測の分析。図表はCarbon Briefが次を使用して作成:Highcharts。
風力と太陽光は、2020年11月に同機関が示した「加速ケース」(濃い青の破線)さえも上回ると予想されている。このケースでは、2022年までに世界のガス設備容量に並ぶとされていた。世界のガス設備容量に並ぶ(2022年までに)。
さらに、2021年の新たな予測は、IEAが1年前の2020年5月に公表した予測(水色の破線)より約40%高い。
当時、同機関は、進行中の新型コロナウイルス感染症(COVID-19)の世界的流行により再生可能エネルギーの導入が大きな打撃を受けると予想していたが、業界への影響は主に当年の第1四半期に限られた。
引き上げ、そして繰り返し
IEAは過去10年にわたり、風力と太陽光に対する期待を繰り返し引き上げてきたが、批判を招いている。2019年の「ロイター」記事の表現を借りれば、批判派は、IEAが「世界がエネルギー源を再生可能なものへ切り替えられる速度を過小評価している」と主張している。ロイターの記事における表現。
IEAの昨年の看板刊行物である「世界エネルギー展望」では、今後20年間における風力と太陽光の建設資金調達コストに関する同機関の前提を大幅に更新した。これにより、再生可能エネルギーの成長に対する同機関の期待が大きく高まった。
しかし、2021年と2022年の短期的な成長に焦点を当てた今回の新たな報告書では、風力と太陽光の成長に関するさらに高い予測が示されている。
これは、下図の太陽光に関する内容で示されている。今回の報告書における太陽光の成長数値は赤い三角形で示され、過去のデータは赤い線で示されている。青と黒の線は、2009年から2020年の間に公表された、今後20年間の太陽光に関する連続した「世界エネルギー展望」を示している。
世界で毎年追加された太陽光設備容量(赤線)、IEAの再生可能エネルギー市場アップデート2021(赤い三角形)、および2009年から2020年の間に公表されたIEAの世界エネルギー展望。出典:Carbon Briefによる IEA報告書の分析。図表はCarbon Briefが次を使用して作成:Highcharts。
新たな予測を説明するにあたり、IEAは過去1年間に生じた多くの変化と、以前の見通しが悲観的すぎたと判明した分野を挙げている。
IEAによれば、今年の予測で最も大きな変化が見られるのは中国であり、政府補助金なしで進むプロジェクトが予想より多い。同アップデートは次のように述べている。
「省レベルの電力価格を受け入れる太陽光発電および風力発電プロジェクトのパイプラインは、追加の補助金なしで、昨年から増加しており、より楽観的な予測につながっている。」
したがって、IEAは中国の成長予測を45%引き上げ、下図に示すとおり、2021年と2022年の合計導入量を約150GWから約230GWへ押し上げた。
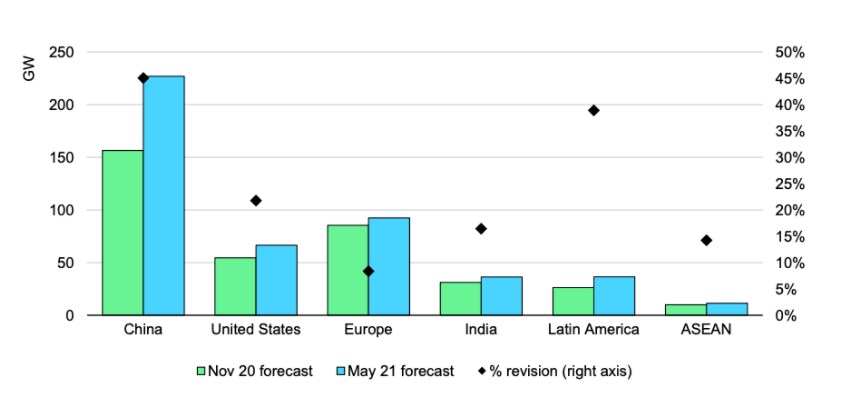
2020年11月のIEA予測(緑)と2021年5月の数値(青)に基づく、2021年および2022年の風力と太陽光の成長。予測される設備容量の成長は棒グラフと左軸で示されている。予測間の修正率は点と右軸で示されている。ASEANは東南アジア諸国連合である。出典:IEA再生可能エネルギー市場アップデート2021。
2021年と2022年の新たな中国の予測は、開発業者が補助金の失効前に確保を急いだ2020年の成長よりは低いが、IEAは以前に予想していたよりも減速は小さいとみている。
その他、IEAは再生可能エネルギーの税額控除が延長される見込みであることを受け、米国の予測を20%以上引き上げた。
この予測には、バイデン政権の新たな排出削減目標や、インフラ法案はまだ含まれていない。IEAは、同法案が成立すれば2022年以降の再生可能エネルギーの成長を押し上げると述べている。
また、IEAは2020年の太陽光インドでの入札量が予想を上回ったことにも言及しているが、同国で進行中の新型コロナウイルス感染症の急増により「短期的な不確実性」が生じていると付け加えている。
IEAによれば、昨年は再生可能エネルギー契約に関する競争入札で「記録的な」結果が出ており、インドと中国は合計で約55GWの新規設備容量を確保した。平均価格は風力で1メガワット時(MWh)あたり60ドル、太陽光で47ドル/MWhであった。
IEAは、企業による再生可能エネルギー取引についても、再び記録的な年だったと付け加えている。企業は2020年に約25GWの「電力購入契約」を締結し、25%の増加となった。
新たな数値を発表したプレスリリースで、IEAのファティ・ビロル事務局長は次のように述べている。
「風力と太陽光による発電は、記録を次々と更新しており、気候目標の達成に対する期待を一層高めている。昨年、再生可能エネルギー設備容量の増加は、世界の電力部門全体の拡大の90%を占めた…ネットゼロ目標の達成に向けて世界に機会を与えるには、クリーンな電力の大規模な拡大が不可欠である。」
同アップデートは、2021年と2022年にも再生可能エネルギーが世界の電力部門の設備容量増加の90%を再び占めると述べている。


