産業セクターの脱炭素は、低排出技術の急速な開発と普及なしには達成できません。
世界経済フォーラムの「ネット・ゼロ産業トラッカー2023」の第2版は、アクセンチュアとの協働により、セクター別の技術課題を詳しく解説するとともに、2050年までにネット・ゼロ排出を達成するための道筋を示しています。
スタートアップと既存の産業関係者による協働的な取り組みは、コストを削減しつつ技術開発を加速させることができます。
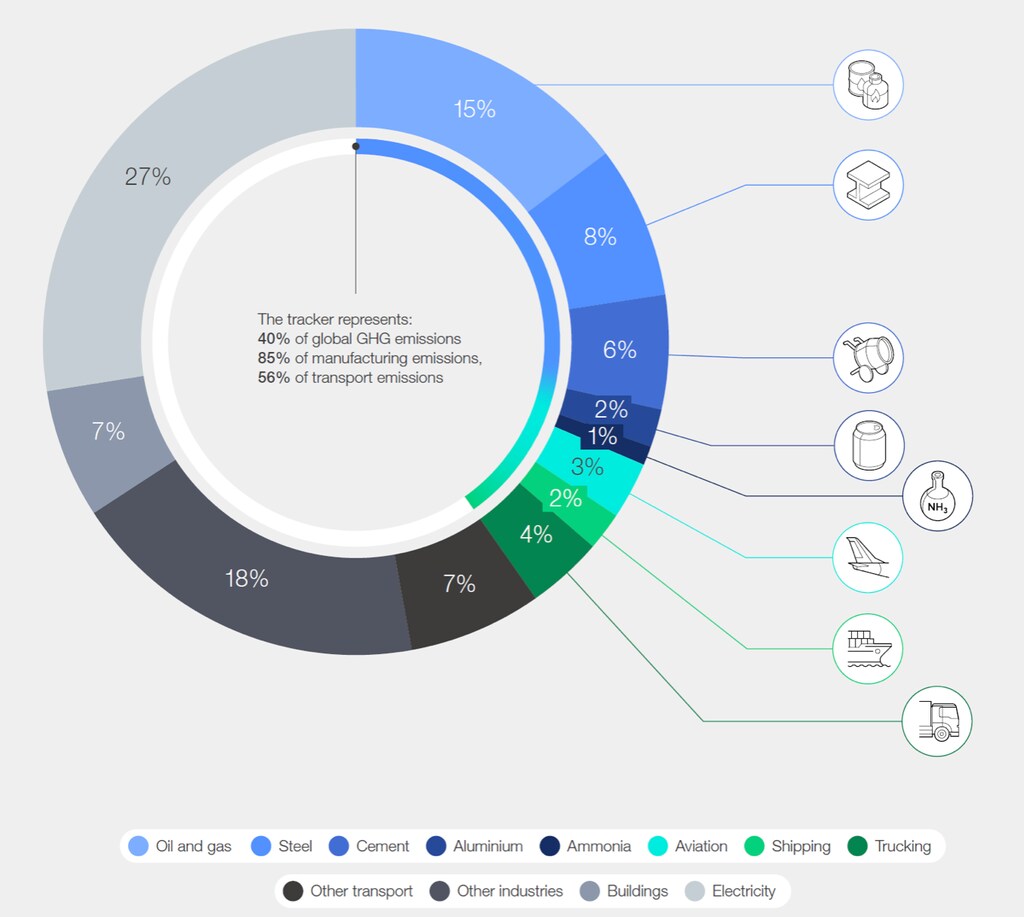
気候変動への対策が重視される現在、産業界は重要な岐路に立っています。2050年までのネット・ゼロ排出を目指す世界的な動きにより、従来から炭素集約度の高いセクターに注目が集まっています。世界経済フォーラムの「ネット・ゼロ産業トラッカー2023」は、生産(鉄鋼、セメント、アルミニウム、アンモニア)、エネルギー(石油・ガス)、輸送(航空、海運、トラック輸送)といった産業セクターの進捗を追跡しています。これらのセクターは世界の温室効果ガス排出量の40%以上を占めています。ネット・ゼロ産業トラッカーは、技術、インフラ、需要、政策、資本の各分野における重要な側面の改善に焦点を当て、パフォーマンスと準備状況を評価しています。
セクターの脱炭素とは、未対策の化石燃料への依存を減らし、クリーンな電力およびクリーンな水素へ移行し、効率を改善するとともに、残存する排出を回収することを意味します。ネット・ゼロ産業トラッカーの最新版による分析は、すべてのセクターにおける実現環境の大きなギャップを浮き彫りにしています。強固な実現環境がなければ、産業の脱炭素は適時かつ効果的に進みません。
この移行における技術の役割に焦点を当てると、これらのセクターの脱炭素は主に、クリーン水素、クリーン電力、炭素回収・利用・貯留(CCUS)に基づく技術の開発と普及に依存しています。
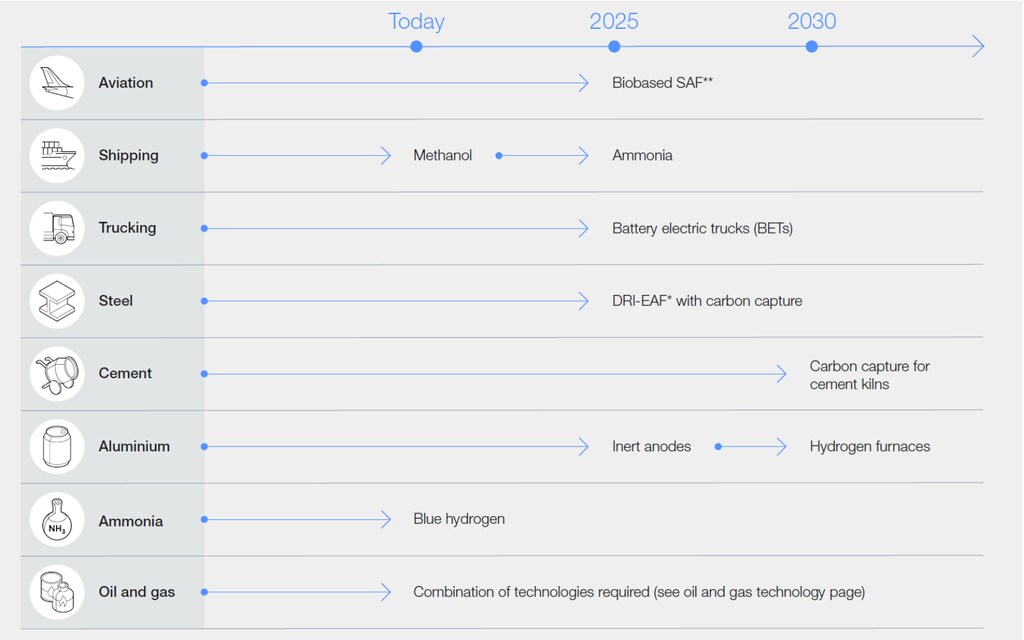
ネット・ゼロ産業トラッカーは、産業セクター内の技術開発と普及を改善するための3つの優先事項を示しています。
1. すべてのセクターにおけるクリーン電力ベースの技術の普及を拡大する
クリーン電力は、2050年までに最終エネルギーミックスの最大65%を占めると予想されており、排出削減を進める上で最も複雑さの少い方法です。
2. CCUS技術の商業的拡大(特にセメント分野)
ネットゼロのセメントに実行可能な代替手段がないため、小規模および遠隔地の施設における適用を改善し、今後10年以内に商業的拡大を加速させるための研究開発、投資、追加プロジェクトが必要です。
3. グリーン水素技術の開発を加速する
グリーン水素およびブルー水素へのアクセスは、複数のセクターにとって重要な脱炭素のソリューションです。前向きな進展があるものの、脱炭素と化石燃料への依存低減のためには、グリーン水素のコストを大幅に削減し、供給を増やすことが特に重要です。
しかしながら、これらの優先事項の実行は、実現環境の要因への対応に左右されます。これは、各準備次元にわたる並行した進展を支えるためです。
低排出技術の成長は緩やかであり、2030年までに商業利用に向けた普及を加速させる必要があります。この進化する環境においては、スタートアップと既存企業の双方が役割を担っており、長期的な存続性と収益性を確保するためにビジネスモデルの変革が求められています。進展を加速させるため、協働および産業横断的なパートナーシップを通じて技術成熟度レベル(TRL)を引き上げることを優先すべきです。
クリーン電力およびクリーン水素への世界的な支出の増加
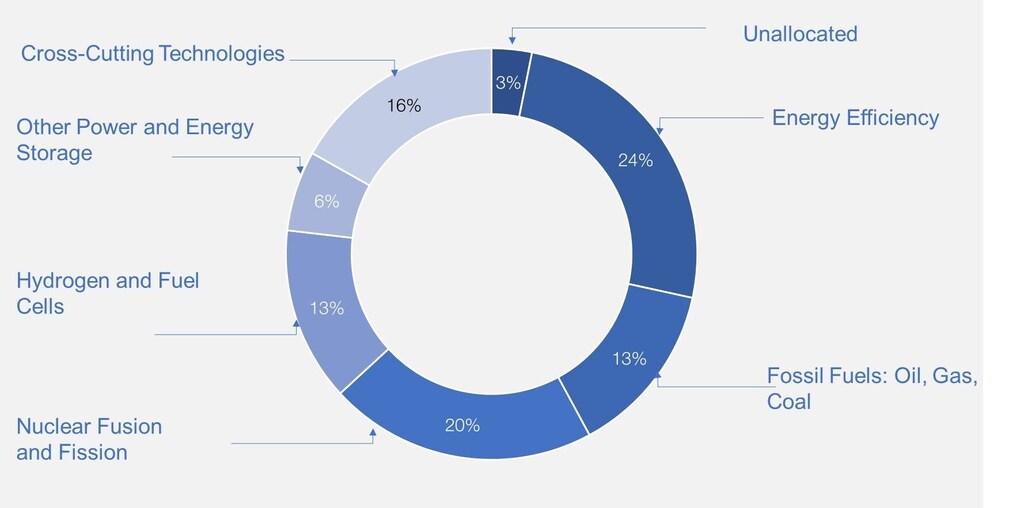
ほとんどのセクターでは、産業が低排出製品よりも効率化対策を優先しているため、技術成熟度と普及率が低い状態にあります。しかし、予算配分の状況は、効率化対策の優先を支持するものとなっています。IEAによると、2022年には、効率化対策が世界の研究開発・実証(RD&D)予算全体の最大の割合(24%)を占め、再生可能エネルギーと水素はそれぞれ13%を占めました。しかし、エネルギー転換では、今や基礎的な技術の進歩を優先することが求められています。短期的な効率化対策は排出削減にとって不可欠ですが、改善の余地には限りがあり、効果が頭打ちになりつつあります。組織は、低炭素およびネット・ゼロのソリューションへと重点を積極的に移行する計画を立て、長期的かつ影響の大きい対策を優先すべきです。これには、低排出技術へのRD&D投資の拡大が含まれます。
技術の変革は、クリーン電力、クリーン水素、CCUSへのイノベーション、連携、RD&D投資の拡大に依存しており、これらのセクターはコスト削減に課題を抱えています。昨年は、低炭素エネルギーへの公的支出がエネルギー予算全体よりも速く増加しましたが、この進展は主に中国によって牽引されています。他の地域でも同様の取り組みを再現すべきです。
スタートアップ向けの民間資金へのアクセスを改善する
ブルームバーグNEFは、過去1年間で低排出技術への投資が31%増加したと報告しています。しかし、報告された資金の大部分は既存の技術や製造施設に振り向けられており、2021年から2022年にかけて、スタートアップやイノベーションへの資金は減少(-29%)しています。
ネット・ゼロ産業トラッカーによると、現在の技術コストを考慮すると、公的資金だけではこの資金ギャップを埋めることはできません。さらに、産業の利益率からは、多くのセクターが満足のいく収益を確保しつつ追加コストを吸収することは難しいことが示唆されています。したがって、ブルームバーグNEFが提案する、2050年までのスタートアップおよびイノベーションへの投資の3倍増に対応するため、民間資金へのアクセスと官民パートナーシップの改善が必要です。
RD&D投資は、投資収益を実現しやすくなる市場環境の改善に伴い、商業的な実現可能性に向かう兆候をますます示しています。技術のSカーブ全体にわたる段階的な投資を取り入れることは、収益を最大化するための有望な方策です。ただし、低排出の代替手段に関する透明性の向上と、新技術の応用に対するより強い需要シグナルも必要とされています。
スタートアップにとって支援的な環境を育成することは、投資家が成長性の高い企業を見極めるのを後押しするとともに、イノベーターが資金と拡大のための支援ネットワークを利用できるようにします。しかし、これには具体的で、監査可能かつ支援的なエコシステムによる裏付けが必要です。現在欠けている、温室効果ガス・プロトコルなどの気候金融の枠組みにRD&D会計を組み込むことが不可欠です。これには、RD&D固有のカテゴリーを定義し、イノベーション指標を活用し、税制優遇措置を提供し、温室効果ガス報告を義務付けることが含まれます。併せて、技術移転の支援と投資家教育の拡充も必要です。
世界経済フォーラムは、企業の炭素排出削減を支援するために何をしていますか?
知識、イノベーション、資金のギャップを埋めるための協働
スタートアップと既存企業は、よりクリーンな生産、エネルギー、輸送への転換において極めて重要です。スタートアップはイノベーションと機動力に優れていますが、資源が不足することがよくあります。既存企業は、確立された市場での地位と財務の安定性を持つ一方で、迅速な適応に苦労する場合があります。両者の協働は、低排出技術の開発を加速させるために不可欠であり、それぞれの弱点を克服する相乗的な関係を生み出します。
協働によるイノベーションのパイプラインとエコシステムを構築することで、産業はインフレ圧力の中でも、低排出技術の経済的魅力、安定性、回復力を高めることができます。このアプローチはリスクを軽減し、投資に対する好ましい収益を実現する可能性を高めます。技術が商業規模に近づくにつれ、産業は要件を合理化し、サプライチェーンの負担を軽減することができます。これらのパートナーシップは、有限な資源の需要に関する明確性を高め、企業間の資源競争を減らします。さらに、協働は、確立された顧客基盤と製品の透明性の向上を通じて消費者需要を刺激します。
従来のビジネスモデルを脱炭素を優先するものに適応させる
イノベーションを既存のビジネスシステムに組み込むことは重要ですが、ビジネスモデルの変革は低排出技術の開発を加速させる上で極めて重要な役割を果たします。企業は、持続可能性の目標に沿うよう、戦略の再評価を優先すべきです。この変革は、従来の利益追求型モデルから、イノベーション、持続可能性、協働を優先するモデルへの移行を伴います。企業が低排出技術のRD&Dへの投資を増やすにつれ、スタートアップとのパートナーシップを築き、オープンイノベーションのエコシステムに参加することが不可欠となっています。ビジネスモデルを再構築することで、組織は資源と能力をより効果的に活用し、排出を削減するソリューションを創出・拡大することができます。これは最終的に、ネット・ゼロの炭素経済を実現するために不可欠な技術の急速な開発と普及を促進するでしょう。
エネルギー転換は革新的な技術の進歩にかかっています
既存の技術環境に対する抜本的な変化と破壊がなければ、技術開発と普及の遅れは、ネット・ゼロ排出に向けた産業の転換を引き続き妨げるでしょう。企業、政策立案者、投資家、イノベーターが変化の原動力となるために、より多くの集団的な努力が必要です。