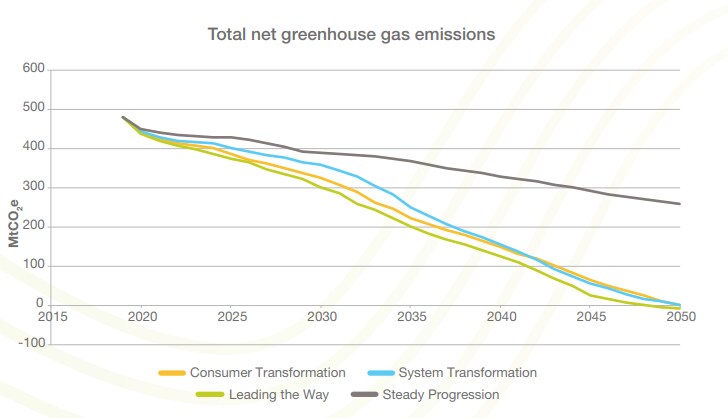
新たな報告書は、2050年までにネットゼロの炭素排出を達成することが実現可能だと示唆している。
英国の送電網からの炭素排出量は、直ちに行動を取れば2033年までにマイナスになり得る。
これは、今後10年間で脱炭素化を後押しする主要な促進要因が強化されることが前提となる。
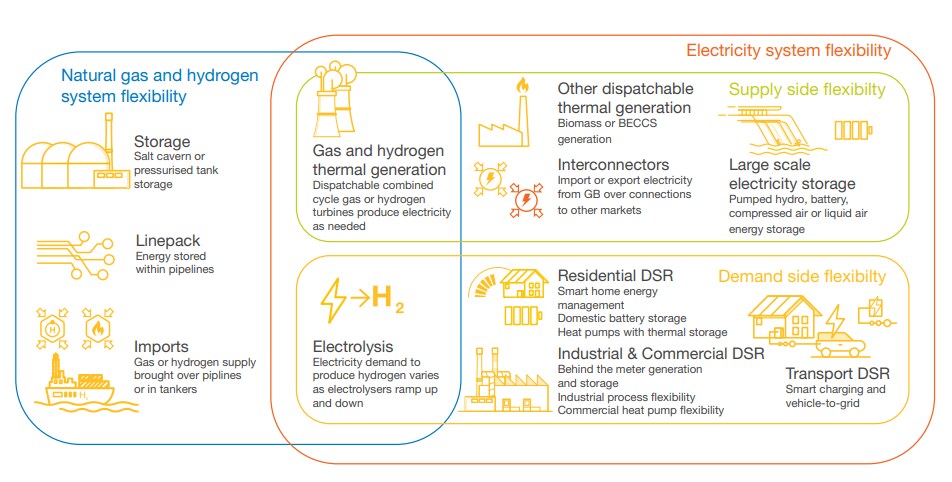
需要の変動をより効率的に管理するには、より柔軟で分散型のエネルギーシステムが必要だ。
エネルギー利用者の行動変容にもインセンティブを与える必要がある。
2050年までに、英国民とその電気自動車は、英国の低炭素エネルギーシステムにおける主要な担い手となり得る。これは、英国のエネルギー配電事業者であるナショナル・グリッドが発表した一連のシナリオによるものだ。同シナリオは、2050年までのネットゼロ排出が達成可能であり、英国の送電網からの炭素排出量が2033年までにマイナスになり得ることを示している。
これを実現できるかどうかは、いくつかの決定要因に対する直ちの行動にかかっている。これには、再生可能エネルギーの割合を高めること、産業規模の二酸化炭素回収・貯留(CCS)施設を建設すること、そして水素の製造と利用を拡大することが含まれる。
ナショナル・グリッドはまた、エネルギーシステムだけでは脱炭素化を実現できないことを強調している。家庭と産業における最終消費者の行動変化が、この転換を実現するうえで不可欠である。
再生可能エネルギーが化石燃料を侵食する
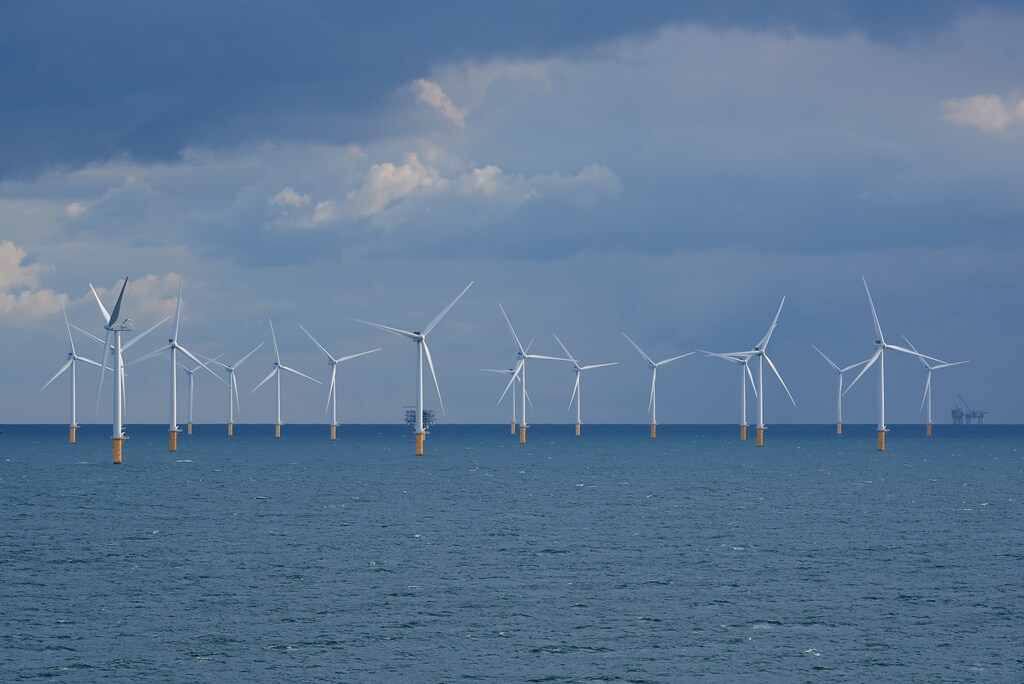
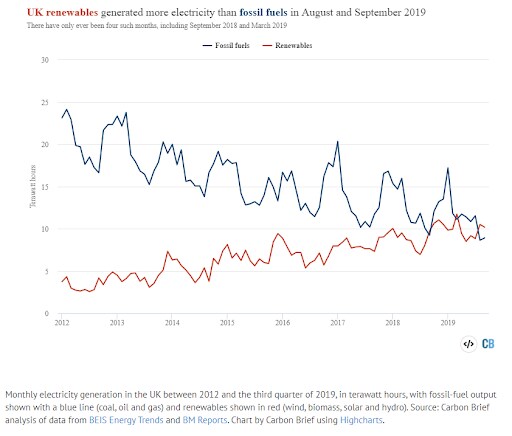
再生可能エネルギーは、英国と欧州で成功を収めている。2019年第3四半期には、その規模は石炭、石油、ガスなどの化石燃料を初めて上回り、英国のエネルギーの40%以上を生み出すまでになった。そのうちの半分は風力発電によるもので、英国が洋上風力の最大の設置基盤を有していることを踏まえれば、驚くことではない。洋上風力の最大の設置基盤。
ただし、このレベルをさらに引き上げるためには、2050年まで毎年少なくとも3GWの風力発電と1.4GWの太陽光発電所を建設する必要がある。これにより、再生可能エネルギー(または「限界費用ゼロ」)による発電が、2030年までにエネルギー生産量の最大71%、2050年には80%を担うことが期待されている。
英国をはじめ各国で再生可能エネルギーへの転換における主要な課題は断続性である。天候によっては、再生可能エネルギーが需要を満たすのに十分なエネルギーを生み出せない場合もあれば、送電網が吸収しきれないほど多くのエネルギーを生み出す場合もある。
この余剰容量の貯蔵は、エネルギー転換にとって課題である。
公益事業規模および家庭用の蓄電池は選択肢となるが、設置容量は依然として低水準である。しかし、蓄電池の容量が急速に伸びている分野の一つが電気自動車(EV)である。世界中の道路を走るEVの台数は、今後10年間で36%増加すると予測されている。これにより、いわゆる「車両対系統(V2G)」充電の道が開かれる。
エネルギー需要の柔軟な管理
EVは、プラグに接続されている間に余剰の再生可能エネルギーを柔軟に蓄えることができ、需要のピーク時には地域の送電網がその蓄えられたエネルギーを利用できるようになる。
ナショナル・グリッドは、2050年までに約45%の世帯が能動的にV2Gサービスを提供するようになると見ている。最大80%の世帯がEVの充電にスマート充電を利用するようになり、需要の低い時間帯(例えば夜間)に自動的に充電できるようになるため、送電網の容量を最大限に活用できるとしている。
EVは、従来の一元化された大規模発電に代わる、はるかに柔軟で分散型のエネルギーシステムの一部となる。
一元化モデルでは、需要がピークに達した時にさらに多くの電力を発電しなければならない。分散型システムでは、企業や消費者といったエネルギー利用者が相互に接続され、そのエネルギー需要が能動的に管理されることで、需要のピークと谷を均すことができる(「需要応答」)。
ロケット燃料が救いの手を差し伸べる
再生可能エネルギーの貯蔵にとって、もう一つの救世主は水素である。
水の電気分解によって、周期表の最初の元素である水素を排出ゼロで生成できる。ただし、そのプロセスで再生可能エネルギーが使用されていることが条件となる(「グリーン」水素)。
ナショナル・グリッドは、選択されるシナリオによって異なるものの、2050年のエネルギー需要の21%から59%を水素が担うと見ている。
暖房は現在、世界のエネルギー消費量の半分を占めており、CO2排出量の40%を占めている。天然ガスを部分的または全面的に置き換えるため、既存のガスインフラに水素を注入する試験が進行中で、トルコおよび英国などで行われている。欧州全域にわたる「水素基幹網」の提案が2020年7月に発表された。
ガスは産業においても幅広い用途を持っている。石炭や天然ガスの代替燃料として、次のような分野で活用できる。鉄鋼やセメントの分野がその例で、これらの工程は化石燃料への依存度が高く、容易に電化することはできない。同様に、水素は長距離輸送の海運や航空の脱炭素化における有力な手段となり得るが、これらの分野では現時点で電化は現実的な選択肢ではない。
水素の課題は、現在までのところ、ガスの大部分が依然として炭素を排出する方法で製造されていることである(「グレー」水素)。
アナリストのIHS Markitは、グリーン水素が2030年までにコスト面で競争力を持つようになると予測している。ただし、その実現には大幅な政策支援が必要となる。米国、ドイツ、欧州連合は、グリーン水素市場を大規模に発展させるための制度を最近開始した。
善のための炭素
グリーン水素は長期的な目標であるが、規模を拡大するには、電気分解による生産が増加するまで、規制上のインセンティブによって生じる需要を満たすため、従来の方法で製造される水素への投資が必要となる。ナショナル・グリッドは報告書の中で、海運と大型道路輸送だけでも最低80TWhの水素が必要だと述べている。
CO2排出を抑えるため、欧州委員会は、従来型の水素製造で発生するCO2を隔離・貯留するための二酸化炭素回収技術に投資している(「ブルー」水素)。
二酸化炭素回収・利用・貯留(CCUS)は、水素製造にとって恵みとなるだけでなく、電力や水素への転換が容易でない既存の発電所や重工業の脱炭素化にも役立つ。回収されたCO2は圧縮して貯留するか、産業プロセスで利用することができる。
現在、世界中で50件を超えるプロジェクトが進行中であり、その多くは米国で行われている。米国は最近、新たなCCUS制度を開始した。また英国は、今後10年間で国内北部の産業集積地に2つのCCSクラスターを整備することを目指し、CCSインフラ基金に10億ドルを投資している。
行動変化が不可欠
こうした背景の中で、ナショナル・グリッドは、ネットゼロの達成に向けた決定的な要因となるのは、エネルギー消費者とその行動であると強調している。
これは、全分野でのエネルギー効率化対策、産業における脱炭素技術への転換、交通の能動的な電化、住宅および業務用の低炭素暖房システムとスマートなエネルギー管理を意味する。
政府によるインセンティブや規制は、こうした取り組みの一部を後押しするかもしれないが、最終的には、エンドユーザーが自らの未来と地球の未来に投資するかどうかにかかっている。




