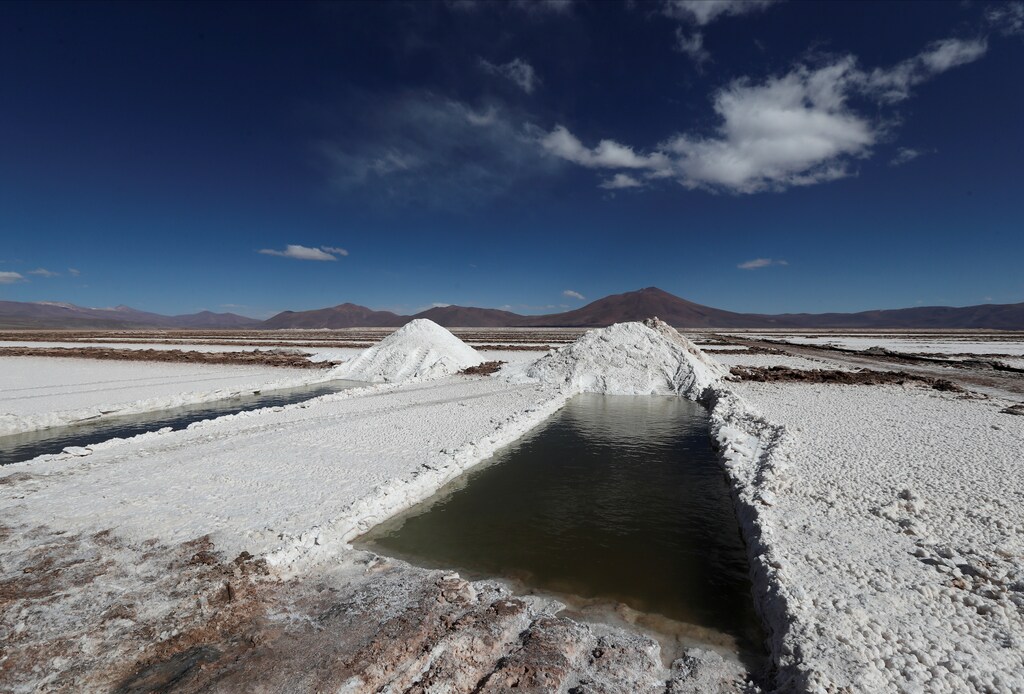
クリーンエネルギー技術の導入が進むなか、一部の重要鉱物の需要は最大500%増加すると予測されている。
需要を満たせなければ、エネルギー転換が遅れ、地政学的緊張が高まる可能性がある。
鉱物供給不足のリスクを最小限に抑えるため、各国政府は行動を起こさなければならない。
この数年間はさまざまな面でとりわけ困難な時期だった。より公正で、均衡が取れ、安全かつ持続可能な未来を実現するために、新たなアプローチが必要であることは疑いようがない。世界の気候目標は設定され、2030年に世界がどのような状態にあるべきかは、今や誰もが知っている。しかし、私たちは計画されたこの変革を実現できるだろうか。
気温上昇の抑制と2030年までの世界システムの脱炭素化という目標を達成できない深刻な危険に直面していることが、ますます明らかになっている。また、新しい、よりクリーンな技術の導入をめぐる不確実性にも、さらに対処しなければならない。その大部分は、エネルギー転換に必要な重要鉱物を確保できるかどうかに関わっている。
鉱物資源の供給不足
2050年までに、再生可能エネルギーの発電容量は、「表明済み政策シナリオ」(STEPS)の下で3倍にする必要があり、「持続可能な開発シナリオ」の下では6倍に拡大する可能性がある。よりクリーンなエネルギー源やインフラの導入に向けたこうした取り組みは、風力タービン、太陽光パネル、電気自動車、送電網の製造に使われる資材を供給できるかどうかに直結している。
国際エネルギー機関(IEA)によると、一般的な電気自動車には従来型の自動車の6倍の鉱物資源が必要であり、陸上風力発電所にはガス火力発電所の9倍の鉱物資源が必要となる。2010年以降、新規発電容量の単位当たりに必要な鉱物の平均量は、新規投資に占める再生可能エネルギーの割合が上昇するにつれて50%増加した。
国際機関からシンクタンク、学術界などに至る世界の主要機関は、エネルギー転換における鉱物の重要な役割を指摘している。予測によると、一部の鉱物、特にエネルギー貯蔵技術に多く使われる鉱物の需要は、相対的に大幅に増加し、最大で約500%に達すると見込まれている。
重要鉱物の需給に既存のギャップがあることを認識し、産業界、各国政府、国際機関は、既存鉱山の拡張、新規鉱山の開発、循環型モデルの設計、採掘効率の向上など、需要増加に対応するためのさまざまな方策をすでに検討している。しかし、新規プロジェクトの開発に要する時間、許認可の制約、地政学的な不安定さ、資本へのアクセス、機能不全のサプライチェーンなど、複数の要因により、こうした解決策が間に合わない可能性がある。金属市場で深刻な供給不足が起きるのを避けるため、各国政府や規制当局は行動を起こす必要があるかもしれない。
資材供給に伴うリスク
世界全体で定められた目標や予測を達成するには、迅速なエネルギー転換が必要だ。エネルギー転換に必要な資材の需給不均衡を解消できない場合、またそのギャップを埋めようとする取り組みから、3つのリスクが生じる。
第一に、再生可能エネルギー技術の導入が後退し、化石燃料の需要が高まる可能性がある。ウクライナでの戦争後にガスが不足したことを受け、欧州ではすでにこの逆行傾向が見られる。
第二に、各国が重要鉱物へのアクセス確保を競うなかで、地政学的緊張が高まる可能性がある。資源ナショナリズムが強まり、より制限的な貿易・規制政策につながることで、一部の国が資材を入手しにくくなり、世界経済が分断される恐れがある。
第三に、採掘活動の拡大によって、エネルギーと水の消費量や廃棄物が増加し、転換を最も責任ある方法で進めなければ、生態系への環境負荷が高まる。
こうした動きは原材料やエネルギー技術の価格を押し上げ、最終消費者に直接影響を及ぼし、エネルギー転換をさらに遅らせる。商業面では、需要を満たせないと、さまざまな部門でクリーン技術の導入が遅れ、ESG評価の高まりから価値を獲得できないため、価値の毀損にもつながる。
国際エネルギー機関によると、パリ協定の目標を達成するには、グリーンエネルギー転換に貢献する部門が、2040年までに銅の総需要の45%超、ニッケル需要の61%、コバルト需要の69%、そしてリチウム需要の実に92%を占めることになる。これは、前の10年間の末における8~29%から劇的に増加するもので、市場の供給側に大きな課題をもたらす。対象には、広く使われる高性能リチウムイオン電池に不可欠なリチウム、コバルト、ニッケル、マンガン、黒鉛が含まれる。電力の送電・配電網や再生可能エネルギー発電インフラには、エネルギー転換の基盤となる銅とアルミニウムが大量に必要となる。
2026年までに、電気自動車(EV)がコバルト需要の半分を占めるようになる。ほとんどのEVメーカーは、2024年末までに新型のバッテリー式電気自動車(BEV)を発表する計画だ。これは、米国の自動車メーカー上位20社のうち18社がEVの製品ラインアップを拡充するという公約に沿ったもので、数社は今後数年以内に全車種を100%電動化すると約束している。
これらの統計は、重要鉱物がエネルギー転換に圧力を及ぼすことを改めて示している。IEAによると、鉱物供給の信頼性、価格の手頃さ、持続可能性に関するリスクは管理可能だが、現実に存在する。政策立案者や企業の対応によって、重要鉱物がクリーンエネルギーへの転換を支える不可欠な要素となるか、それともその過程のボトルネックとなるかが決まる。
鉱業に新たなアプローチを
重要鉱物の需給不均衡から生じるリスクと、その影響をより深く理解することが必要であり、それは行動を起こすための確かな第一歩となる。エネルギー転換における鉱業・金属部門の重要性はすでに明らかだが、鉱物不足の影響を受ける各部門の取り組みを結び付ける戦略を考える必要がある。
世界経済フォーラムは、エネルギー転換をどのように推進しているのか?
エネルギー・素材センターは、エネルギー、素材、産業システムを再編する複雑な転換を理解するために、リーダーたちをつなぐ。同センターは、エネルギー安全保障、価格の手頃さ、持続可能性がどのように交差するかを探る場を提供する。
バリューチェーンや地域を越えた協働を通じて、同センターは共通の道筋を築き、安全で低炭素かつ公平な転換に向けた実践的な解決策をパートナーが共有できるよう支援する。
多くの研究ですでに指摘されている困難なシナリオを回避するには、生産工程の見直し、新たな鉱山の操業開始、資材のリサイクルへの注力だけでは不十分だ。需要計画の先を見据え、リスクに実際に対処できる戦略を定めて行動する必要がある。今こそ、統合的、体系的、協調的な方法で課題に取り組む連合の構築を軸とした、新たなアプローチが求められている。




