重要鉱物および金属への需要を高めているエネルギー転換は、鉱業分野に圧力をかけています。
重要鉱物の供給ギャップへの対応の鍵は、内在するリスクと機会を評価することにあります。
また、重要鉱物の半分以上は副産物として生産されているため、金属生産の地質学的特性を理解することの重要性にも注目します。
その強度が重要鉱物および金属への需要は、量と多様性の両面において、満たされる可能性は低いと考えられています。これは、コバルト、リチウム、希土類元素といった主要金属にとくに当てはまります。
供給ギャップへの対応を検討する将来予測は、多くの場合、必要となる鉱山の数に焦点を当てています。しかし、こうした予測では、鉱物の集積および鉱床の内在的な地質学的特性や、冶金プロセスの複雑さにもっと注意を払う必要があることがよくあります。
金属が地中で純粋な元素として見つかることは極めてまれです。多くの場合、金属は酸素、硫黄、炭素などの他の元素や他の金属と結合して鉱物を形成し、その鉱物はさらに岩石中に共在しています。
探査の後、十分に高い濃度で見つかった鉱物は、商業採掘の対象として検討されることがあります。しかし、鉱床内での本質的な価値が低すぎて採掘事業に有意な影響を与えない場合、一部の微量ながら重要な金属や鉱物はこの基準を満たさないことがあります。そのため、これらの金属は主要な(またはホスト)金属の副産物としてのみ抽出され、その供給は主要金属の採掘に大きく依存することになります。
金属の共伴性、すなわち元素が副産物としてどの程度生産されるかは、メタルホイール(下図1を参照)に示されています。中央の円には主要なホスト元素が濃紺で示されています。各セクターは、それぞれの副産物となる微量(または共伴)元素の割合を示しています。
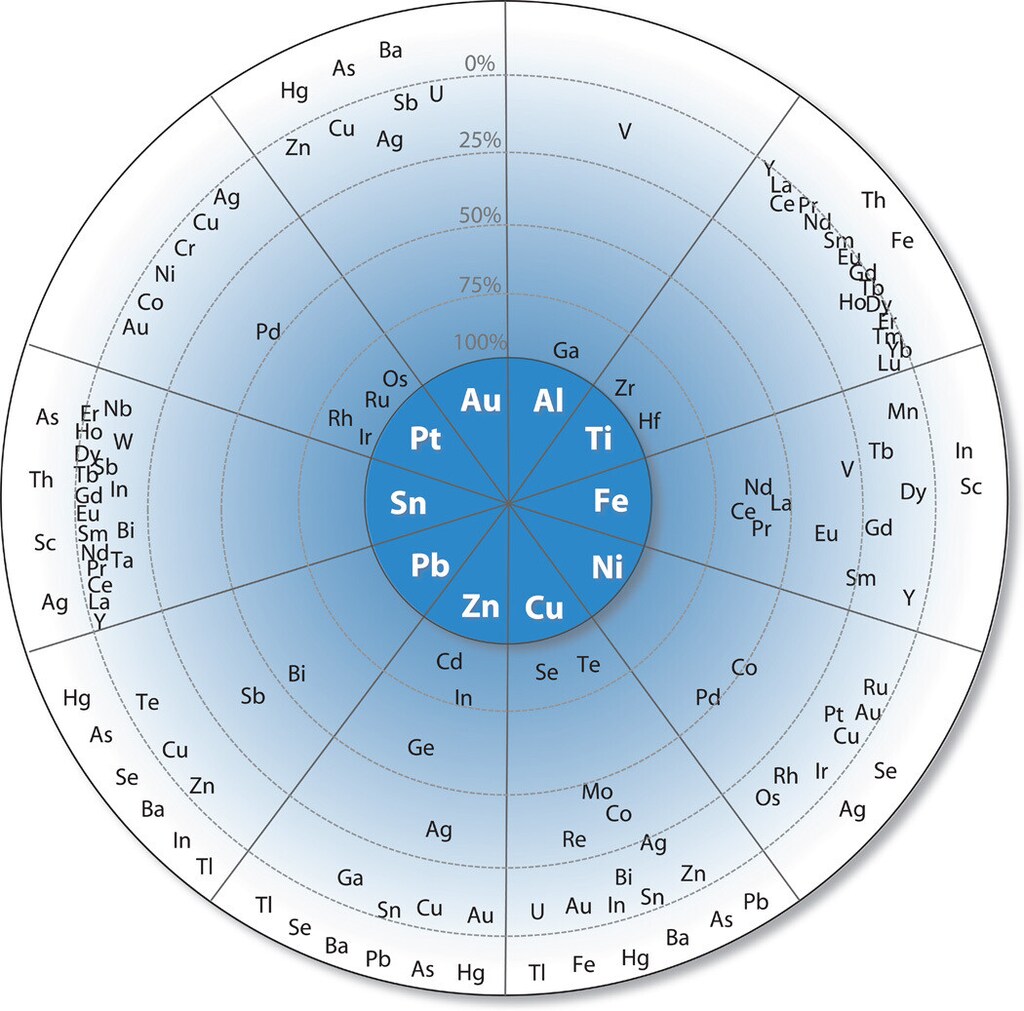
今後数年間で供給ギャップの拡大が見込まれる重要鉱物については、60%以上が副産物として生産されています。
白金族金属(PGM)の事例は、共伴性を理解することの重要性を示しています。PGMは白金、パラジウム、ロジウム、イリジウム、ルテニウム、オスミウムの6種類の金属からなり、単に周期表上で「グループ化」されているだけではありません。これらは地質学的な鉱床中で共に産出する傾向があります。
一次PGMの主要供給源――地球上で知られるこれらの金属の鉱床として群を抜いて最大のもの――は、南アフリカのブッシュフェルド複合岩体(BIC)です。この岩体での採掘は、一次白金供給の約70%、ロジウムの80%、ルテニウムおよびイリジウムの85~90%、パラジウムのほぼ40%を占めています。
パラジウムの供給は2つの主要な共伴関係によって特徴づけられます。ロシアではニッケル採掘の重要な副産物でもあるためです。一方、ロジウム、ルテニウム、イリジウムの供給は、BICにおける白金との共伴によってほぼ完全に決まります。これらの金属は鉱石中に少量しか存在しないため、重要金属としての地位にもかかわらず、単独で採掘されることはほぼあり得ないと考えられます。
リスクと課題は何でしょうか?
非鉱業製品の市場とは異なり、共伴金属の需要が増加しても、必ずしも供給の増加につながるとは限りません。価格が上昇しても、副産物がもたらす追加的な価値は、採掘および処理活動への投資を促すには十分ではありません。共伴元素の供給は、ホスト金属の採掘プロセスの経済的な実行可能性に完全に依存し続けます。
一般的に、市場の需要に対応するまでに長いリードタイムを要することもあり、鉱物資源の供給は非常に非弾力的です。ホスト金属生産に付随する副産物の場合、供給の非弾力性はさらに高くなります。
PGMの場合、共伴関係があるため、個々の元素の供給は非常に非弾力的です。産出量は、各鉱山会社が鉱石から生産する全体の「バスケット」金属の価格(ひいては需要)と、そのバスケットの需要が今後どのように推移すると予想されるかによって決まります。各鉱山は数十年にわたって生産を続けるためです。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように推進していますか?
エネルギー・マテリアルセンターは、エネルギー、素材、産業システムを再構築している複雑な移行を読み解くために、リーダーたちをつなぎます。エネルギー安全保障、手頃な価格、持続可能性がどのように交差するかを探るためのプラットフォームを提供しています。
バリューチェーンや地域をまたぐ協働を通じて、センターは共有された道筋を実現し、パートナーが安全で低炭素かつ公正な移行に向けた実践的な解決策の下で足並みをそろえられるよう支援しています。
この複雑な需給動態がもたらす帰結は、パラジウムの歴史と、その不均衡な市場によく表れています。1990年代と今世紀初頭には、主にニッケルへの需要に後押しされて、パラジウムの大幅な過剰生産が見られました。より最近では、自動車用触媒コンバーターへのパラジウム需要が急増したことにより、採掘による供給に大きな不足が生じ、パラジウム価格は過去最高水準に押し上げられ、前の数年間に蓄積された在庫も底をつきました。
副産物はまた、より高い価格変動の影響を受けやすくなっています:主要金属より50%高い。このため、将来の市場が予測しにくいことから、企業はこうした共伴金属への投資を控えるようになります。この変動リスクは、世界経済フォーラムのワーキンググループが主導する「エネルギー転換のための鉱物確保(SMET)」イニシアチブによって、発生可能性が高く影響も大きいリスクとして既に特定されています。
機会は何でしょうか?
鉱業企業が、各鉱床および採掘事業ごとの鉱物組成と副産物生産の可能性を見直せば、共伴元素を分離・抽出し、副産物として生産するために処理ラインを拡張する機会が生まれるかもしれません。これらが新たな金属供給源となれば、企業や生産国にとっては既存の採掘事業からより高い価値を得る好機となります。
多くの重要鉱物は、かつて廃棄物集積場や尾鉱貯蔵施設に廃棄されていましたし、現在もなお廃棄されている場合があります。これらの回収への関心は概して限られており、その価値は、さらなる処理や分離を正当化するには低すぎると見なされています。しかし、稼働中の鉱山や、閉鎖・放棄・管理者不在となった鉱山の尾鉱は、新たな生産の潜在的な供給源です。経済的に実現可能であれば、重要鉱物の供給に貢献するだけでなく、大きな環境上の負の遺産への対処にも役立つ可能性があります。
これらの機会は、SMETワーキンググループが特定したリスク、すなわち「生態系および廃棄物発生に対する環境圧力の増大」、「無秩序な土地利用」、「鉱山プロジェクトへの受容性の低下」などの一部を軽減するために既存の手段を拡張するものとみなすことができます。これらは新たな採掘プロジェクトではなく、既存の事業の強化となるためです。
PGMの場合、鉱山会社は引き続き金属のバスケットを生産しますが、個々の金属の寄与度は、需要が化石燃料ベースの用途からクリーンエネルギー用途へと移行するにつれて変化すると予想されます。例えば、燃料電池車は、現在供給が十分にある金属である白金の恩恵を受けることができます。
これらの車両の生産が拡大するにつれ、それに伴う白金需要の増加は、南アフリカのBICからのPGMの継続的な採掘を支えることになり、新たなエネルギー転換用途向けのルテニウムおよびイリジウムの供給も相乗的に継続されることになります。また、共生産されるパラジウムとロジウムは、将来的に、ネットゼロ排出への移行で直面する課題の一部を解決するための新たな用途に利用可能になるでしょう。エネルギー転換金属の供給と需要のギャップから生じる重大なリスクを考えると、PGMの共伴関係がもたらす機会は、確実に掴むべきものです。
ただし、PGMの事例に見られる相補性は、通常の状況とは限りません。共伴金属と主要金属の市場が一致しない場合もあり、ビスマスが主に鉛の副産物であることがその一例です。
全体として、鉱山を操業に移すために必要な時間、エネルギー、投資に加え、それに伴う環境的・社会的影響を考慮すると、できる限り多くの副産物を回収しないことは、価値の大きな損失となります。
供給ギャップへの対応
共伴性と金属の共伴関係を理解することは、重要鉱物の供給ギャップに関連するリスクを評価し、その管理方法を特定するうえで鍵となります。生産国にとっては、そうでなければ採算性の低い鉱山生産の事業的根拠を支えるインセンティブを設計することが可能になります。
消費国にとっては、特定の金属や鉱物に伴う高いリスクを念頭に置きつつ、サプライチェーンの強靭性に応じて対応を調整することが可能になります。事業の観点からは、生産拡大のための資金調達を支援するよう政策立案者に働きかける新たな道筋が生まれます。とりわけ、シナジーを構築するには、異なる関係者間の協働が不可欠です。
世界レベルでは、世界経済フォーラム、IGF、ジョンソン・マッセイなどの機関間の戦略的パートナーシップが、国家および国際レベルの取り組みを支援する上で重要な役割を果たしています。
本ブログは、世界経済フォーラムが主導する「エネルギー転換のための鉱物確保(SMET)」イニシアチブのメンバーが執筆したシリーズの一部です。このイニシアチブは、エネルギー転換に必要な重要鉱物の需給ギャップの拡大に関連するリスクを特定・特徴づけ、その集団的管理のための戦略を提案することを目指しています。




