電池技術は、持続可能なエネルギー革命の新たな最前線として急速に台頭しています。
先週、中国は英国、フランス、インド、ノルウェーに続き、ガソリン車やディーゼル車を廃止して電気自動車に切り替える計画を発表しました。一方、太陽光をはじめとする再生可能エネルギーの急速な普及には、電力網規模で効果的に利用するためのエネルギー貯蔵技術が必要になります。こうした動きにより、世界のリチウムイオン電池の年間生産量は、現在の30 GWhから数年以内に200 GWhへと増加すると予測されています。
エネルギー貯蔵技術への需要拡大に応えるだけの原材料があるのか、また、それらの原材料はどれほど持続可能なのかという疑問が、今、提起されています。
リチウムイオン電池:技術
リチウムイオン電池が注目されるのは、同じ基本技術を医療機器、携帯電話、コンピューター、電動工具、ドローン、ハイブリッド車や電気自動車、バス、フェリー、航空機、マイクログリッドや家庭用のエネルギー貯蔵など、幅広い用途に使えるからです。
こうした多様な用途に対応するため、リチウムイオン電池のセルにはさまざまな大きさや形状があります。スマートフォンの電池には角形セルを1個使えますが、テスラのモデルSでは、単3電池に似た(ただし、より大きな)円筒形セル7,104個を接続して、85 kWhのバッテリーパックを構成しています。現在、民生用電子機器市場だけでも、充電式リチウムイオン電池セルが年間10億個以上生産されています。電子機器への愛着が生産規模の拡大と規模の経済をもたらし、過去5年間でリチウムイオン電池セルの価格は約400ドル/kWhから150ドル/kWhへと、ほぼ3分の1に低下しました。
コバルトがリチウムイオン電池産業で果たす重要な役割
リチウムの持続可能性はしばしば問われますが、コバルトが議論されることは比較的少ないものです。しかし、ソニーが1991年に現在知られているリチウムイオン電池を実用化して以来、電池産業はこの元素に依存してきました。現在のスマートフォン用電池には、リチウムが1グラム、コバルトが8グラム含まれています。リチウムイオンセルのコバルトは、単体ではなく、セルの「正極」につながる、リチウムとコバルトを含む酸化物の微粒子として何百万個も存在します。こうしたコバルト含有化合物は、リチウムイオン電池の性能を左右する中核です。一定の質量と体積の中にどれだけのリチウムを蓄えられるかを決め、それがセルのエネルギー密度に直接影響します。
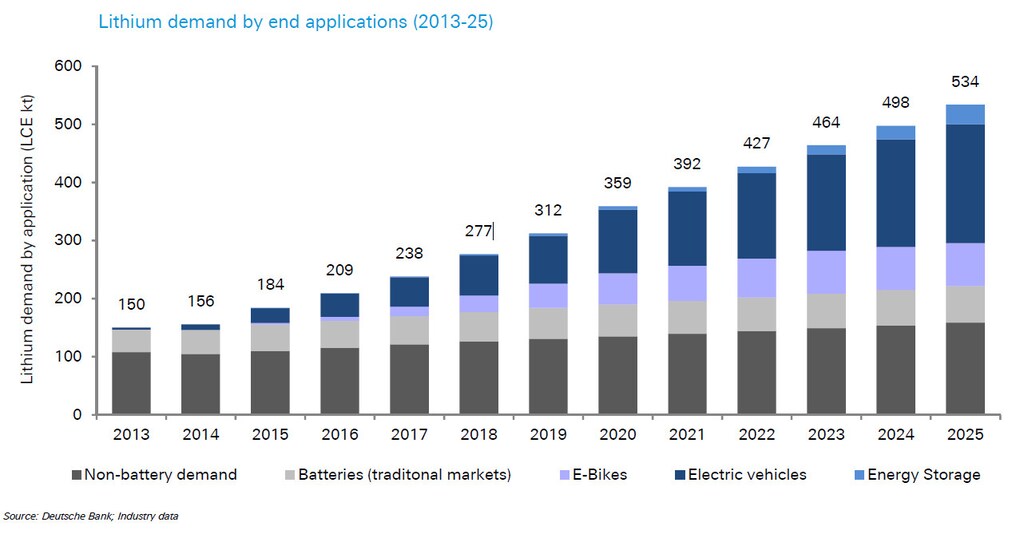
現在、リチウムイオン電池市場は、世界で採掘されるコバルトの40%超をすでに使用しています。一方、電気自動車1台にはコバルトが10 kg必要で、スマートフォン用電池の1,000倍にあたります。電気自動車がさらに普及し、風力や太陽光など変動性のある再生可能エネルギーの利用が増えるにつれて、リチウムイオン電池に必要なコバルトの量は今後数年間で大幅に増加すると予想されます。
世界のコバルトの大半は、ザンビアやコンゴ民主共和国(DRC)の鉱物資源が豊富な地域で産出されます。2年前、アムネスティ・インターナショナルはDRCのコバルト鉱山における児童労働への認識を高める報告書を発表しました。デューデリジェンスの取り組みにもかかわらず、出所に疑問のあるコバルトが消費者向け製品に使われている可能性が高いと、業界の専門家は認めています。
コバルト含有化合物を容易に置き換えられるのであれば、経済的な理由からすでに実現していたでしょう。ニッケル(15米ドル/kg)、マンガン(2米ドル/kg)、鉄(鉱石は1米ドル/kg未満)など他の遷移金属と比べて、コバルトは最も高価です(30米ドル/kg)。それでも、多くの高出力用途で使われるリン酸鉄リチウムを除き、市販の正極材料(つまり、電池内の正極側に用いる材料)のほぼすべてにコバルトが含まれています。リチウムイオン電池からコバルトをなくすうえで最大の障壁は、何千回もの充放電サイクルにわたってセルを動作させられる代替材料を見つけることです。
充放電の際、リチウム原子はセル内の活物質から取り出されたり、そこに挿入されたりするため、材料は収縮と膨張を繰り返します。この原子の機械的な再配置が繰り返されることで、時間の経過とともに材料は劣化します。酸化リチウムコバルト(LCO)は、コバルト原子と酸素原子が強く結びついて層状構造を形成し、その層の間をリチウムイオンが滑るように移動できるため、こうした劣化に最も強い材料の一つです。
LCOを酸化リチウムニッケルまたは酸化リチウムマンガンに完全に置き換えると、安全性に問題のある、または不安定なセルになります。しかし、LCO中のコバルト原子の一部なら、ニッケル、マンガン、アルミニウム原子で安全に置き換えることができます。たとえば、ニッケル・マンガン・コバルト酸リチウム(NMC)は現在、多くの携帯電話に使われており、ニッケル・コバルト・アルミニウム酸リチウム(NCA)は特にテスラ車で使用されています。
いわゆる「金属置換コバルト酸化物」は、電池分野の注目トレンドです。必要なコバルト量を3分の1から5分の1に減らしてコストを削減できるだけでなく、コバルトをニッケルに置き換えることで、活物質のエネルギー密度は約550ワット時/kg(Wh/kg)から最大750 Wh/kgに高まります。2014年には、LCOを使うセルが33%、NMCを使うセルはわずか23%でした。2025年までには、LCOを使うセルは20%未満となり、NMCを使うセルは40%を超えると予想されています。
リサイクル:リチウムイオン電池
リチウムイオン電池によるエネルギー貯蔵をより持続可能にする方法を考えるとき、リサイクルは理にかなった道筋に見えます。米国では、鉛蓄電池の99%が回収され、リサイクルされています。しかし、リチウムイオン電池のリサイクルはそれほど簡単ではありません。セルの種類が多様で、構成材料も幅広く、ときにはセルの包装に記載すらされていないため、リサイクルの手法は限られ、手作業による選別や取り扱いが必要になることも少なくありません。施設によっては乾式製錬を採用し、搬入されたリチウムイオンセルをすべて溶融します。溶融によって得られるコバルト、ニッケル、銅の合金は、個々の金属に分離したり、炭酸コバルトなど電池材料の製造に必要な前駆体に加工したりできます。
リサイクルの取り組みは拡大する見込みで、毎年採掘が必要となるコバルトの量を抑える可能性があります。リチウムイオン電池のリサイクルの重要性に対する消費者の認識は高まっており、リサイクルを義務づける政府規制も増えると考えられます。さらに、流通する大型の自動車用セルが増えることも、リサイクルを後押しするでしょう。こうしたセルは規格化されていることが多く、回収をより容易に管理できるからです。
高価なコバルトを大量に含む電池が現在これだけ流通していることを踏まえると、回収事業は2025年までに年間10億ドル規模の産業になる可能性があります。ただし、その収益性は、電池にコバルトが大量に含まれていることと、コバルトおよびニッケルの価格が高水準を保つことの両方に大きく左右されます。
今後10年間で、コバルトの供給可能量が大幅に増える可能性があります。現在採掘されている最も品位の高い鉱床でも、コバルト含有率はわずか数パーセントです。一方、海底にはコバルト含有率がその20倍から30倍に達する鉱床があります。国連の国際海底機構はこれらの鉱床の採掘権を付与しており、水深4キロメートルで採掘する技術の開発が進んでいます。採掘は2025年までに始まる見込みです。
こうした新たな鉱物資源の開発は、コバルトの供給やコストをめぐる業界の懸念を和らげる可能性がありますが、コバルト採掘の環境影響について新たな疑問を生み、材料化学やリサイクルの革新を促す動機を弱めるおそれもあります。
今後の道筋
リチウムイオン電池の未来について議論を始め、業界の多様な担い手――鉱山会社、材料メーカー、セルメーカー、設備メーカー、自動車業界、研究者、政府、消費者――が協力し、最も広く普及したエネルギー貯蔵技術の持続可能性を高めるための行動計画を策定する必要があります。
今週、ニューヨークで開催される持続可能な開発インパクト・サミットで、世界経済フォーラムは、まさにこの目標を掲げてグローバル・バッテリー・アライアンスを立ち上げます。




