サプライチェーンが変化する地政学的環境に適応するなか、液化天然ガス(LNG)は重要な緩衝材として存在感を高めています。
供給ショックへの迅速な対応を可能にすることで、エネルギー安全保障を促進します。
石炭などの炭素集約型燃料に取って代わり、新技術の導入を可能にすることで、脱炭素化戦略とも整合します。
今日の世界のエネルギー環境における主要な潮流は、地政学的力学の変化に伴うサプライチェーンの再調整が続いていることです。各国は、エネルギー安全保障が基本的な需給の問題にとどまらず、政治的安定、国際関係、経済的レジリエンスと本質的に結びついていることを、ますます認識しつつあります。
主要な石油・ガス生産国の近隣での紛争により、既存のサプライチェーンの脆弱性が露呈し、各国のエネルギー戦略の緊急な見直しを促しています。例えばホルムズ海峡は、世界の石油の20%と相当量のLNGが通過しており、再び紛争の火種となっています。この33キロメートルの要衝を混乱させるというイランの脅威は、海上運賃を前月比で55%急騰させ、パキスタンやバングラデシュなど、価格に敏感な南アジア経済に不均衡な影響を及ぼしました。一時的な停戦により一定の緩和がもたらされたものの、多様で強靭なエネルギー源の必要性が浮き彫りになっています。
液化天然ガス(LNG)は、この新たなエネルギー方程式において重要な緩衝材として台頭しており、安全保障と柔軟性の両方をもたらしています。供給ショックへの迅速な対応を可能にするとともに、石炭などのより炭素集約型の燃料に取って代わることで、エネルギー転換を支えています。人口が急増し、エネルギー需要が増加している南アジアや東南アジアなどの地域では、LNGの果たす役割がますます中心的になっています。
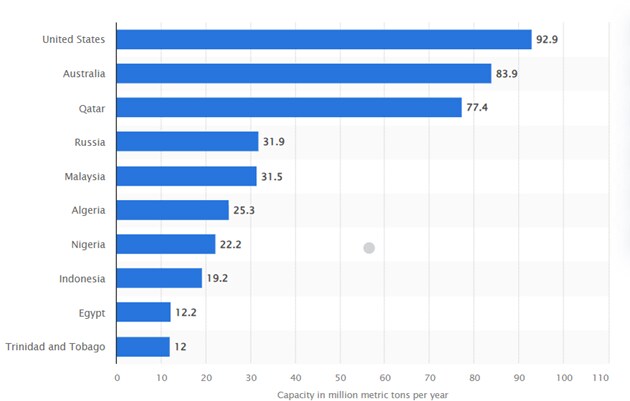
米国は世界のLNG輸出をリードしており、オーストラリアとカタールがそれに続き、3か国で世界の供給量の約60%を占めています。米国の生産能力は、2026年までに1日あたり164億立方フィートに達する見込みであり、コーパスクリスティとゴールデンパスの拡張が主な要因です。
2019年以降、米国は世界のLNG液化プロジェクトの最終投資決定(FID)の半数以上を占めており、カタールはほぼ20%を占めています。
南アジアでは、LNGが石炭依存を徐々に低減させています。インドは7か所の稼働中のLNGターミナルを有しており、需要が2030年までに60%増加すると見込んでおり、その主な要因はガス火力発電と運輸部門です。タイは発電部門のニーズに応えるためLNGインフラを拡充しており、バングラデシュは能力を高めるために浮体式貯蔵再ガス化設備を活用しています。
パキスタンのエネルギー事情は、LNGの変革の可能性を示しています。2010年代初頭の深刻な電力不足を受けて、同国は1日あたり13億5000万立方フィートの再ガス化能力を持つLNG輸入ターミナルを整備しました。2023年までに、パキスタンのLNG輸入量は87億立方メートル(約650万メートルトン)に達し、エネルギーミックスの42%を占めました。
しかしながら、近年の経済的課題、需要の減少、オフグリッド型再生可能エネルギーへの移行の進展により、輸入量は減少しており、パキスタンはENIやQatarEnergyからの貨物の受け取りを延期しています。それでも、特にインフラの強化や契約の再交渉が行われれば、長期的な成長が見込まれます。トルクメニスタン・アフガニスタン・パキスタン・インド(TAPI)パイプラインのようなプロジェクトは、特に十分なサービスが行き届いていない地域において、エネルギーアクセスをさらに支えることができるでしょう。
アジアの他の地域でも、LNGはその価値を示し続けています。2023年、LNGはタイの発電量の30%を支えました。インドネシアとベトナムでも同様の傾向が見られ、ピーク需要の管理や再生可能エネルギーの統合におけるLNGの重要性を示しています。
供給の安全保障にとどまらず、LNGは脱炭素化も支えています。天然ガスは、エネルギー単位当たりの二酸化炭素排出量が石炭のおよそ半分です。インドは、エネルギーミックスにおけるガスの割合を2020年の6%から2030年までに15%へ引き上げることを目指しています。一方、低炭素技術がLNGの持続可能性の実績を高めています。オーストラリアのゴーゴン・プロジェクトは、年間400万トン以上の二酸化炭素を回収しています。南アジアでは、日本のJOGMECが地域の関係者と連携し、ガス火力発電所でのCCS(炭素回収・貯留)の実証を進めています。インドのカキナダのグリーン水素イニシアチブも、LNGインフラを活用して低炭素燃料の規模を拡大しています。
長期的なLNG需要は堅調である一方、短期的な価格変動は依然として懸念材料です。2030年までに6300万トンの世界的な供給過剰が生じる可能性があり、価格を安定させるかもしれませんが、供給の追加が限られていることや地政学的リスクが続いていることから、2025年にはさらなる変動が起こる可能性があります。そのため、エネルギー安全保障と気候変動へのレジリエンスを求める各国にとって、柔軟なインフラや長期的なパートナーシップへの投資が鍵となるでしょう。
Gastech 2025(9月にミラノで開催予定)およびタインで開催されるGastech 2026は、引き続きエネルギー業界にとって重要な世界的プラットフォームであり続けるでしょう。エネルギー需要が急速に増加し、手頃な価格と持続可能性のバランスを取る必要性が極めて重要になっているアジアにとって、今は決定的な時期です。世界の重心が東へ移るなか、Gastechは、LNGやCCSから直接空気回収などの画期的技術に至るまで、拡張可能で柔軟なソリューションを試す場としてのアジアの役割に光を当て、世界的な協力と投資の新たな機会を切り開きます。
この地域の需要増加、多様な市場、そして緊急のエネルギーニーズは、特にLNGと次世代の気候技術において、イノベーションのための主要な舞台となっています。Gastech 2025は、世界のリーダーを集めて舞台を整えるとともに、世界の異なる地域が共通の課題に対応し、新たな機会を捉えるためにどのように適応し協力しているかについて、地域横断的な対話を行う重要な場を提供します。
これらのテーマは、最近中国・大連で開催された世界経済フォーラムの「ニューチャンピオンズ年次総会」で中心的な議題となりました。「サマー・ダボス」とも呼ばれるこのイベントには、80か国以上から政府、ビジネス、学術界のリーダー1,500人以上が集まりました。このフォーラムでは、気候投資の推進、新技術の導入、世界のエネルギー環境の再構築において、アジアが果たす役割がますます中心的になっていることが強調され、エネルギー転換はもはや西側主導の課題ではなく、真に世界的な取り組みであることが確認されました。
GastechやWEFのようなプラットフォームが、各分野や地域のリーダーを引き続き集めるなか、エネルギー分野における国境を越えた協力、政策の整合、イノベーションを促進する役割はさらに不可欠なものとなっています。LNGは万能の解決策ではありませんが、この移行における戦略的な橋渡し燃料として際立っています。その柔軟性、比較的低い炭素排出量、そしてCCSや水素などの技術との互換性により、特に急成長しエネルギー需要の大きい地域において、エネルギーのレジリエンスと脱炭素化を可能にする重要な要素となっています。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように促進していますか?
エネルギー・素材センターは、エネルギー、素材、産業システムを再編する複雑な移行の意味を理解するために、リーダーをつなぎます。エネルギー安全保障、手頃な価格、持続可能性がどのように交差するかを探るためのプラットフォームを提供します。
価値連鎖と地域を越えた協力を通じて、センターは、安全で低炭素かつ公正な移行に向けた実践的な解決策を中心にパートナーが足並みを揃えられるよう、共通の道筋を可能にします。
最終的に、世界的な緊張が続き、エネルギーシステムが増大する圧力に直面するなか、各国は機敏さと先見性をもって調整しなければなりません。持続可能性の目標を達成しながらエネルギー安全保障を確保するには、協調的な投資、大胆な政策、そして共通の志が求められます。前途は複雑ですが、協力、イノベーション、そしてレジリエンスへの取り組みを通じて、世界のエネルギー関係者は今日の不確実性を明日の機会へと転換できるはずです。