電動バス車両への投資は、温室効果ガス排出を削減し大気質を改善しながら、インドの交通の脱炭素化を実現できます。
電動バスは、世界の資産保有者が「従量課金」モデルに資本を投じるための規模を提供し、支出上の制約を緩和して導入の裾野を広げます。
電池の大量購入は、政府の新たな「生産連動インセンティブ」プログラムを後押しし、国内製造を促進するでしょう。
世界で最も大気汚染の深刻な20都市のうち14都市がインドにあります。公共交通システムの脱炭素化は、電動交通の革命を加速させると同時に、都市の大気質改善にも役立ちます。電動バスの導入を促す革新的な投資スキームに注力することが、これらの取り組みを拡大し、モビリティ分野を迅速に変革する鍵となります。
交通を脱炭素化するための投資機会
インドは、人口千人当たりのバス台数が最も少ない国の一つです。人口千人当たりにとどまっています。それにもかかわらず、バスはインドのモビリティ・エコシステムにおいて、目立たないながらも重要な役割を担っています。バスは、あらゆる動力付き交通手段の中で最も高いモビリティ・シェアを占めています。また、バスは最も手頃なモビリティの選択肢であり、多くの人々が生計を立てるうえで極めて重要な役割を果たしています。
パンデミックと環境という二重の課題に対応するため、昨年2月、政府は2万台のバスを購入することを、100以上の中規模から大規模の都市に向けて約束しました。これに加えて、FAME(電気自動車の迅速な普及と製造:Faster Adoption and Manufacturing of Electric Vehicles)プログラムでは、全国の各自治体に2,500台の電動バスが交付されています。その狙いは、クリーン燃料(CNG、電気、ハイブリッド)で走行するバスの普及を促進し、交通の脱炭素化を進めることにあります。
デリー、ハイデラバード、ベンガルールといった主要な大都市は、野心的な電気自動車(EV)の普及プログラムや義務化措置を打ち出しており、電動化をさらに後押ししています。
年間2万台の電動バスの調達は、バリューチェーン全体、そして何より通勤者と都市にとって、変革的な影響をもたらし得ます。以下の図は、2万台の電動バスを導入した場合の、投資額、配備される電池容量、充電需要、ディーゼル削減量の面での潜在的な影響を示しています。インド政府は最近、電動バスの需要を集約する中核機関としてEESLを正式に指定しており、これにより交通部門の脱炭素化を可能にする枠組みが整いつつあります。
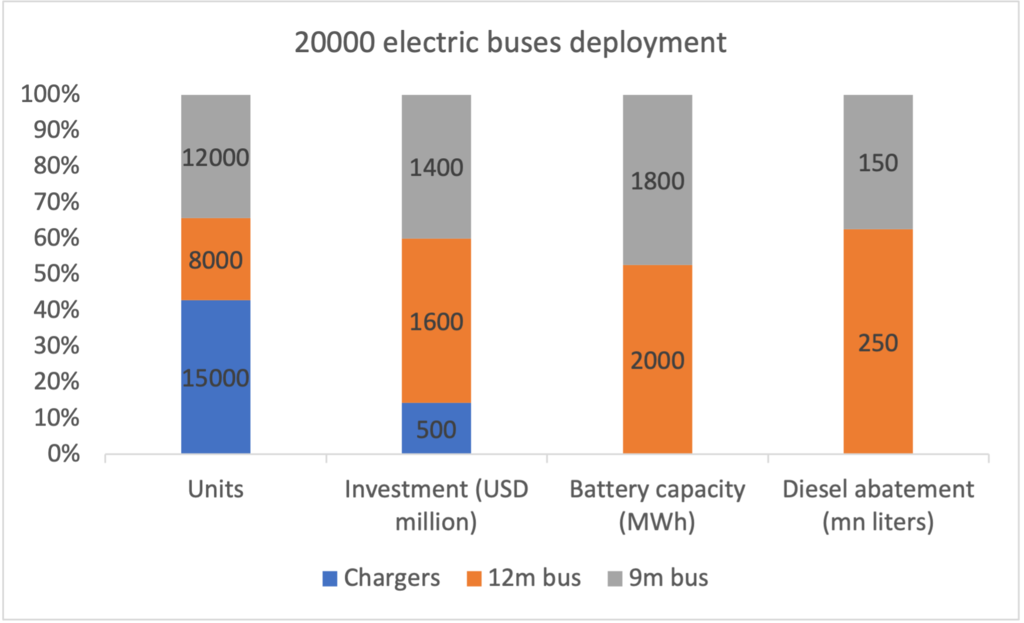
このように電池容量への需要が確約されれば、EVに電力を供給する電池ギガファクトリー(年間電池生産量が最低3GWhの電池工場)への、極めて重要な数十億ドル規模の投資を誘発できます。インド政府が先進的なセル化学を用いた電池生産に向けて発表した生産連動インセンティブ制度は、インドでセル製造を立ち上げようとする企業にとって大きな追い風となるでしょう。これは、二輪車や三輪車市場など、他の交通手段の電動化にも波及効果をもたらすと見込まれます。これらの市場は、電池セルの輸入に依存する製造エコシステムであり、分散している状況です。
イノベーティブな資金調達
資産、データ、キャッシュフローを基盤とするイノベーティブな資金調達の仕組みは、電動バスは初期費用が高いことから、その迅速な導入に不可欠です。
大きく2つの市場セグメントを考慮する必要があります。第一に、自治体との契約型支払い構造で、プロジェクトファイナンスに重点を置いた大規模車両群に適しています。第二のカテゴリーは、民間バス事業者による小売バス市場であり、こちらには資金調達の仕組みが必要です。インドのバス車両の80%以上は民間バス事業者が保有しており、そのため重要な市場セグメントとなっています。
現在、バス向けの資金調達商品は商用車ローンが中心で、これは確立されたディーゼルバス市場を前提に設計されたものです。電動バスはディーゼルバスより資本コストが高く、充電インフラを含むソリューションベースのアプローチが求められるため、製品とセットになった資金調達ソリューションを開発する必要があります。
グロスコスト契約(GCC)― 走行キロ数に応じた支払い ― が公共調達によるフリート導入の標準モデルとして定着しているため、資金調達ソリューションは、DFID UK、CDPQ、NIIF、GICといった大手の世界的ファンドによる株式出資に支えられた資産アグリゲーターが主導することになるでしょう。
世界経済フォーラムはモビリティについて何に取り組んでいるのか?
現在、電動バスの相手先ブランド製造業者(OEM)は、電動バスの需要を生み出すため、資産会社を設立しつつあります。一般的な電動バスのGCC契約は、最低100台が対象で、平均的なプロジェクト支出はおよそ1,200万~1,500万ドルに相当します。
小売需要においては、商用車ローンが市場で支配的な金融商品です。EVは設備投資が大きいため、車両と資金調達ソリューションをセットで提供する必要があります。OEMは、急速に進化する技術や車両の使用終了後の管理を踏まえると、こうしたソリューションを開発するうえで重要なパートナーです。また、リース方式でバスやバッテリーを提供し、需要を集約できる仲介業者が、長期にわたって資産(この場合はバスやバッテリーそのもの)を所有し、電動バスの高額な初期費用を事業者のバランスシートから切り離すという方法も考えられます。
世界の資産保有者のネットワークは、単独の企業や業界連合の能力を超える必要な資金力を結集し、大規模なバンドルされた投資やリスクの分担を可能にします。世界銀行などの開発金融機関や、インドにおける米国の援助機関との共同投資は、機関投資家にとって資金調達を「投資適格」なものにできます。
今後の展望
こうした変化を実現するには、OEMと資産保有者を含むエコシステム・パートナーシップが不可欠となるでしょう。
世界経済フォーラムは、インドにおけるネットゼロ排出への移行を加速させるため、こうした新たなパートナーシップを可能にする仲介役を果たせるでしょう。
さまざまな関係者間の調整が必要なため、これらの変化は一夜にして起こるものではありません。しかし、ディーゼル価格の高騰、財政刺激策としての世界的な前例のない流動性の拡大、そして厳格な排出規制により、市場は破壊的変化を迎える準備が整っています。
さらに、我々の試算では、1日400km超の都市間運行においては、電動バスがディーゼルバスよりも収益性が高いことが示唆されています。
野心的な取り組みは、電動バスへの移行と市場の電動化を加速させ、EVエコシステム全体における相乗効果を最大化できます。




