排出量報告で見落とされがちな要素の一つは、製造工程が異なれば、同じ素材でも炭素排出量が大きく異なるという事実です。
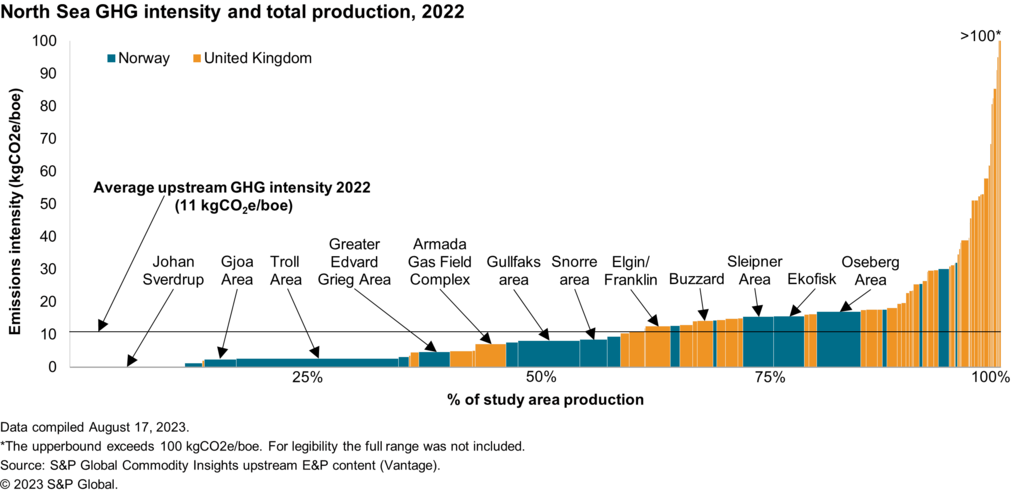
このばらつきが素材の炭素強度です。例えば、原油の炭素強度には150倍の幅があります。
既存のサプライチェーンで排出量を削減し、脱炭素化を進めるには、炭素強度を考慮し、「低炭素」素材を客観的に評価することが重要です。
すべてのコモディティが同じようにつくられているわけではありません。実際、排出量に関しては、生産方法による強度の差が、現在理解されている以上に大きくなっています。
例えば、事業者の規模や製品の品質が同程度でも、北海の原油生産では、石油1バレル当たりの炭素強度に150倍の幅があります。この大きなばらつきは、将来の燃料や素材にも見られます。例えば、ニッケルは生産量1トン当たりの二酸化炭素排出量が8mtから160mtに及びます。
こうした違いはほとんど報告されず、企業レベルの絶対排出量の中に埋もれてしまうことが少なくありません。
その結果、買い手、金融機関、規制当局はいずれも、製品の種類に基づく「標準的な」平均係数を用いがちです。これにより、「高炭素」と「低炭素」のコモディティ間にある大きな幅が見えにくくなり、総排出量への影響が過小評価されることもあります。
この大きな幅は主に、エネルギー源、効率化策、排出削減技術(またはその欠如)によって生じます。その多くは投資によって対処できますが、事業上の根拠がなければ優先されません。そのため、低炭素コモディティを評価することは、既存のサプライチェーンで実現できる「手の届きやすい」排出削減を引き出す大きな可能性を秘めています。
炭素強度の評価は、同じ製品を生産する事業者間に新たな競争領域を生み出すだけでなく、将来の低排出・ゼロ排出素材の価値を支えることにもなります。
平均値ではなく実測値:炭素強度の実践
コモディティ市場ではすでに、取引に炭素強度の価値を取り入れ、商業上の意思決定や行動変容を促す初期の兆しが見られます。例えば、ライフサイクル排出量の申告は、自動車やプラスチックなどの製造業にすでに影響を及ぼしています。報告のためにも、最終消費者市場での競争力のためにも、正確さが極めて重要です。その結果、一部の買い手は低炭素原料に価格プレミアムを付け始めています。
報告の透明性を高める規制枠組みも増えています。欧州のCBAM(炭素国境調整メカニズム)は、輸入素材の炭素強度に基づく世界初の国境税となります。
価格への影響が始まるのは2026年ですが、報告は2023年後半に始まり、企業はすでに取引の標準としてサプライヤーに申告を求めています。各国が国内製造業の競争力を維持しながら、国内の炭素価格制度の目標を引き上げるなか、CBAMは今後も世界市場を形づくっていくでしょう。英国は2027年に開始するCBAMを発表し、オーストラリアと米国も独自の導入計画を協議しています。
Scope 3、すなわちサプライチェーン排出量に関する規制枠組みも広がっています。最初の法規制は2025年に始まる欧州企業サステナビリティ報告指令(CSRD)で、大企業や上場企業にScope 3の開示を義務付けます。これには、貿易金融を行うコモディティに関する銀行の開示も含まれます。Scope 3の枠組みは今後さらに増える見込みで、直近ではカリフォルニア州で法案が提案されています。
炭素強度市場を実現する要素
報告は課題の一部にすぎず、行動が鍵です。心強いことに、コモディティ市場は過去にも同様の課題に取り組んできました。 石油市場における精製製品の段階的な脱硫を見れば分かります。現在、硫黄分は原油の価値を左右する重要な要素となっています。
炭素強度についてこれを実現するには、次のことが必要です。
標準化
多くの業界では、資産の境界、複数製品に関わる方法論や工程の定義を含め、標準化された算定方法が存在しません。一方、一部の市場では、CBAMなどの規制や自主的な申告基準によって標準化が進んでいます。自主基準の例としては、国際液化天然ガス輸入者協会が2022年に策定したLNG算定方法があり、鉄鋼やセメント業界などでも分野別の取り組みが進行中です。
売り手側の申告
供給側で広く申告が行われれば、一般的な「低炭素」といった表現に頼らず、客観的な比較評価が可能になり、差別化された取引を加速できます。生産者による自主申告、調達手続きでの義務付け、または規制を通じて実現できます。例えばCOP28では、世界の石油生産の40%超を占める50社が石油・ガス脱炭素憲章を立ち上げました。その重要な要素の一つは、「温室効果ガス排出量の測定、監視、報告、独立検証を強化するなど、透明性を高める」ことです。
買い手側のインセンティブ
買い手側の申告は、最終消費者向けのプレミアム獲得、競争力のある資金の呼び込み、税還付のインセンティブ活用などをめぐる競争の基準をつくることができます。持続可能な金融や調達誓約には、世界経済フォーラムのような自主的な取り組みの例がすでにあります。First Movers Coalitionまた、低炭素の消費者向け商品もすでに展開されていますが、上記のCBAMやScope 3のフットプリント開示など、規制措置の強化が普及を加速させるでしょう。

排出削減から未来のエネルギーへ
既存のサプライチェーンにとどまらず、炭素強度は、将来の多様なエネルギー・技術構成を表す共通言語にもなります。政策や投資の対象を一般的な燃料・車両の分類に絞るのではなく、環境への影響を客観的に基準として機会を評価できます。グリーン水素とブルーアンモニア、e-メタノールとe-fuelなど、異なる製品を明確に比較できれば、投資の道筋を明らかにし、排出削減の選択肢を広げ、移行コストを下げられます。
この考え方は、同種のエネルギーを比較するだけでなく、サプライチェーン全体の評価にも広がります。例えば、車両改造への投資を評価する際に、地域の電源構成や燃料と、車両の製造に使われる素材を組み合わせた場合の総合的な削減効果を考慮できます。
炭素強度の差を明らかにすれば、コモディティ市場を通じて、脱炭素化や低炭素生産への投資を大規模かつ迅速に促し、従来の取引に新たな競争領域を組み込むことができます。ただし、そのためには「平均値ではなく実測値」が必要です。買い手、金融機関、規制当局が低炭素源と高炭素源を見分けられるようにする必要があります。自主的な連合や規制による報告とインセンティブは、今日の排出削減に向けた投資を加速させ、明日の新たなエネルギー・技術構成への資金の流れを支えることができます。




