再生可能資源で製造された水素は、さまざまな用途において2030年までに化石燃料より安価になるだろう。
グリーン水素は、排出削減が困難な分野で化石燃料に代わって使用されるだろう。
中国と欧州の間の水素産業クラスターに関する協力は、クリーンエネルギー転換の取り組みを前進させる一助となり得る。
長年にわたる研究、開発、提唱活動を経て、水素経済は形を成しつつある。この勢いは、再生可能資源で製造される「グリーン」水素が、さまざまな用途において2030年までに化石燃料より安価になるだろうという期待によって生まれた。大半の研究は、エネルギー用途における化石燃料由来分子の大部分が、グリーン分子ではなくクリーンな電子によって置き換えられると示唆しているものの、あらゆるものを直接電化することは技術的に非現実的であり、経済的にも負担が大きいことが明らかになりつつある。
水素の規模拡大に向けた取り組みを主導すべく、EUおよびドイツ、フランス、オランダ、ポーランド、ポルトガル、スペインなどの個別加盟国は、すでに水素戦略文書を発表している。さらに多くの文書も策定中である。EU水素戦略の中核は、電解槽の大規模導入と、グリーン水素の海外からの輸入の必要性である。この目的のため、EUは「水素バックボーン」構想を検討しており、これは現在のガスパイプライン網の約10%にあたる23,000kmを、代わりに純粋な水素を輸送するよう転換するプロジェクトである。
バックボーンは、75%が転用されたガスパイプラインに基づき、25%が新たに建設される水素専用パイプラインに基づくことになる。しかし、将来の水素需要の推計はほぼ一桁の差で変動しうるため、将来需要を慎重に評価しなければ、EUは座礁したガスインフラを座礁した水素資産と交換するリスクがある。
中国は世界最大の水素生産国かつ消費国であり、中央政府は2019年の国務院活動報告で初めて水素を支持した。それ以来、中国の31の省級地域のうち少なくとも23が水素エネルギーおよび燃料電池車の開発計画をすでに発表しており、そのうち10以上は、水素開発を「国民経済・社会発展第14次五カ年計画」および「2035年までの長期目標綱要」に盛り込んでいる。
世界経済フォーラムは、クリーンエネルギーへの移行に関して何をしているのか?
中国政府の各レベルは水素産業クラスターの概念を全面的に受け入れ、すでにそれを整備している。華東(上海およびその周辺地域)から華中(武漢など)、華南(広東など)、そして北京・天津・河北地域に至るまで、その動きは広がっている。省レベル(河北省など)や、さらに下位の地方政府レベル(広東省仏山市など)においても、産業クラスターの概念は水素計画に組み込まれている。
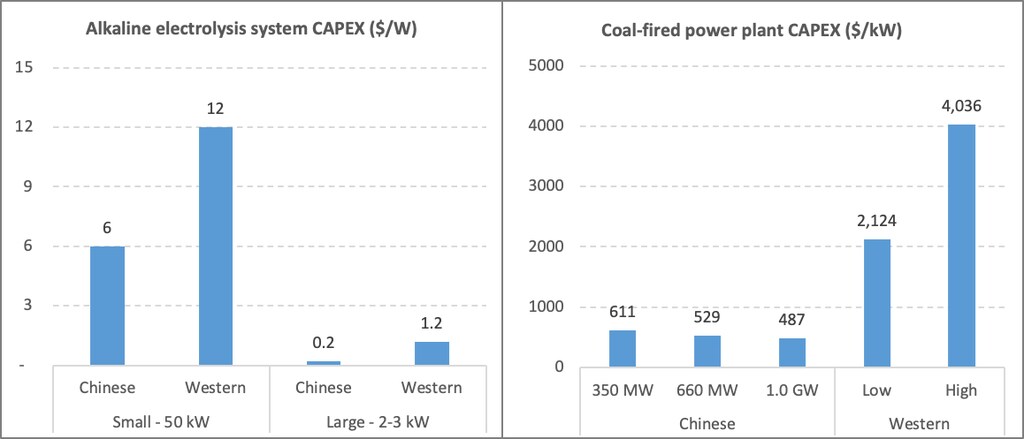
中国が水素産業クラスターを熱心に推進しているのは、主に同国が単位当たりの産業クラスターを通じた製造コストを大幅に引き下げられる能力に後押しされているためである。1978年に始まった急速な工業化の過程を経て、中国は現在、41の大分類、207の中分類、666の小分類からなる包括的な近代的産業システムを形成しており、したがって国連の産業分類におけるすべての産業カテゴリーを備える世界唯一の国となっている。アルカリ水電解システムおよび石炭火力発電所の設備投資を例にとると、中国のメーカーおよび請負業者は、西側諸国の競合他社に対して大きなコスト優位性を有している。産業クラスターが規模の経済を実現する上での重要性は明らかである。
中国のメーカーおよび請負業者のコスト優位性
EUと同様、中国も現在、水素への関心の波に直面している。EUとは異なり、水素経済の国家的な調整は著しく不十分であり、中国はまだ国家水素戦略を発表していない。したがって中国は、欧州(特にドイツ)での議論から得られる知見から大きな恩恵を受けうる。理想的には、中国と欧州の間の水素産業クラスターに関する相互に有益な国際協力が、クリーンエネルギー転換の取り組みを前進させる一助となり得る。
欧州の水素需要の定量化と産業クラスターのマッピング
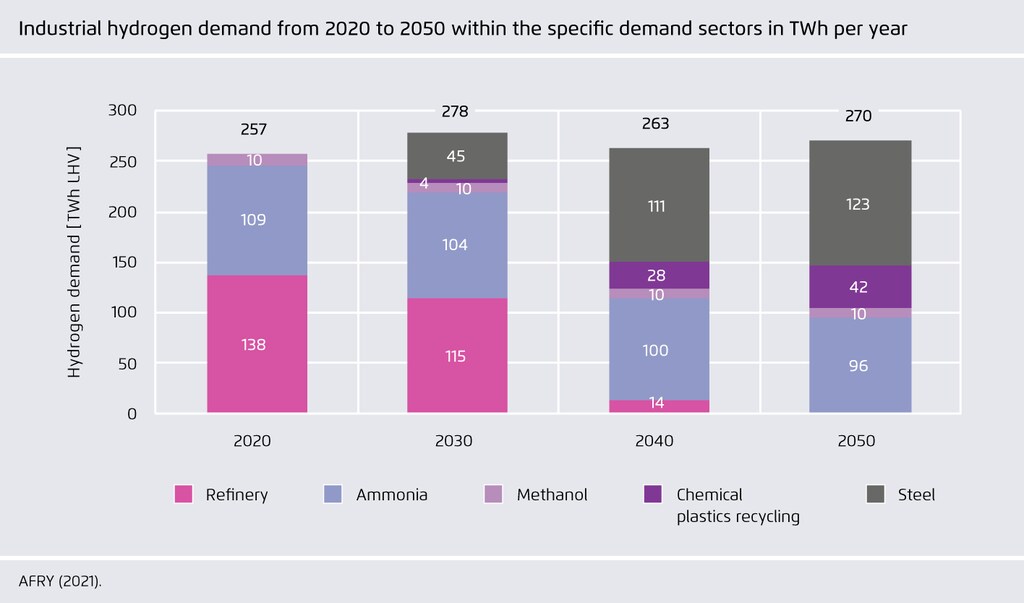
電力が天然ガスの現在の需要の大部分に取って代わると想定し、ベルリンを拠点とするエネルギー転換のシンクタンクであるAgora Energiewendeは、パートナーのAFRY Management Consultingとともに、避けられない産業用水素需要の推計に取り組んできた。この需要は、近い将来において電力が実用的な解決策とはならない用途から生じるものである。言い換えれば、直接電化が実現可能なサブセクターは、効率性の観点からこれらの技術を選択するだろうと、意図的に想定した。
まず、2050年までのそのような水素需要の推移を算出した。その時点までに、(現在最大の水素購入者である)製油所はEUで段階的に廃止されているだろう。世紀半ばまでに最大の3つの消費分野は、鉄鋼、アンモニア、プラスチックになると予測されており、これらは水素がエネルギー担体ではなく主に原料として利用される用途である。
次に、これらの需要センターを2050年までマッピングした。最大の需要ハブは、ノルトライン=ヴェストファーレン州(ドイツ)、フランドル(ベルギー)、オランダにあり、そこには鉄鋼工場とともに、大規模な化学・石油化学施設の集積がすでに存在している。その他の小規模クラスターは潜在的に分散していると考えられうるため、これらの需要水準が水素パイプライン接続を正当化する可能性があるかどうかを次に検討した。
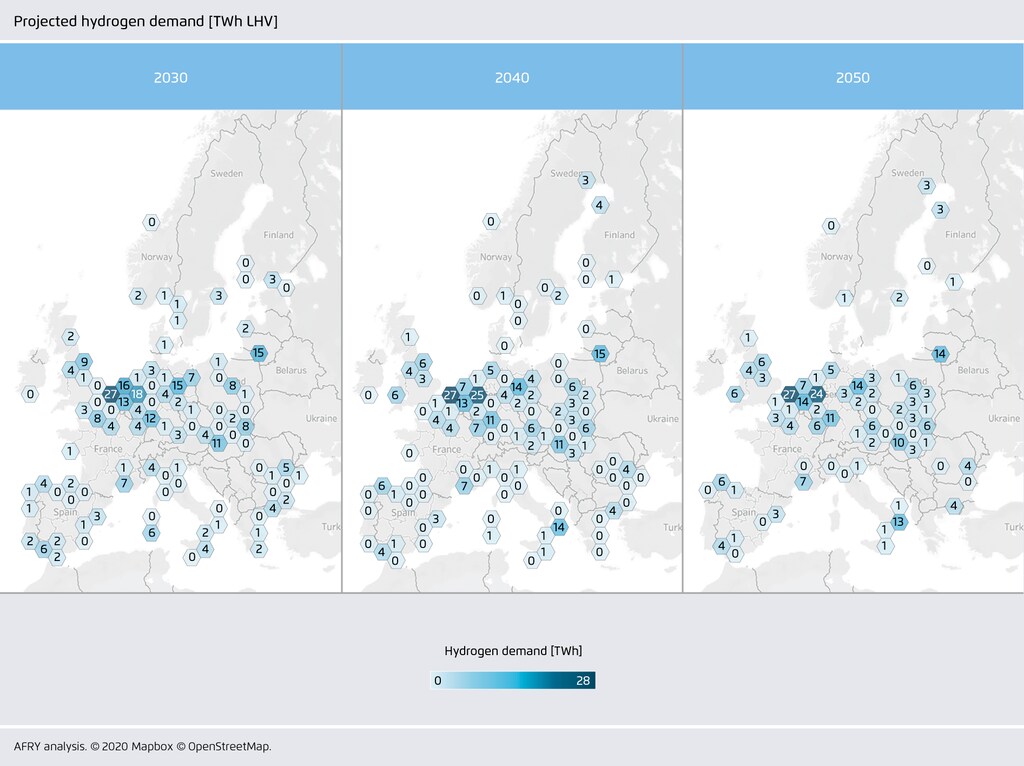
想定される原料および化学試薬としての水素需要に基づき、Agoraは、水素パイプラインネットワークの転用または建設について明確で後悔のない事例がある4つの産業クラスターを特定した。これらのクラスターは、水素需要のアンカーポイントとして最適であり、もし水素が消費者の心をつかむようなことがあれば、そこから広がりゆく水素のタコ足状パイプライン網が最終的に出現する可能性がある。
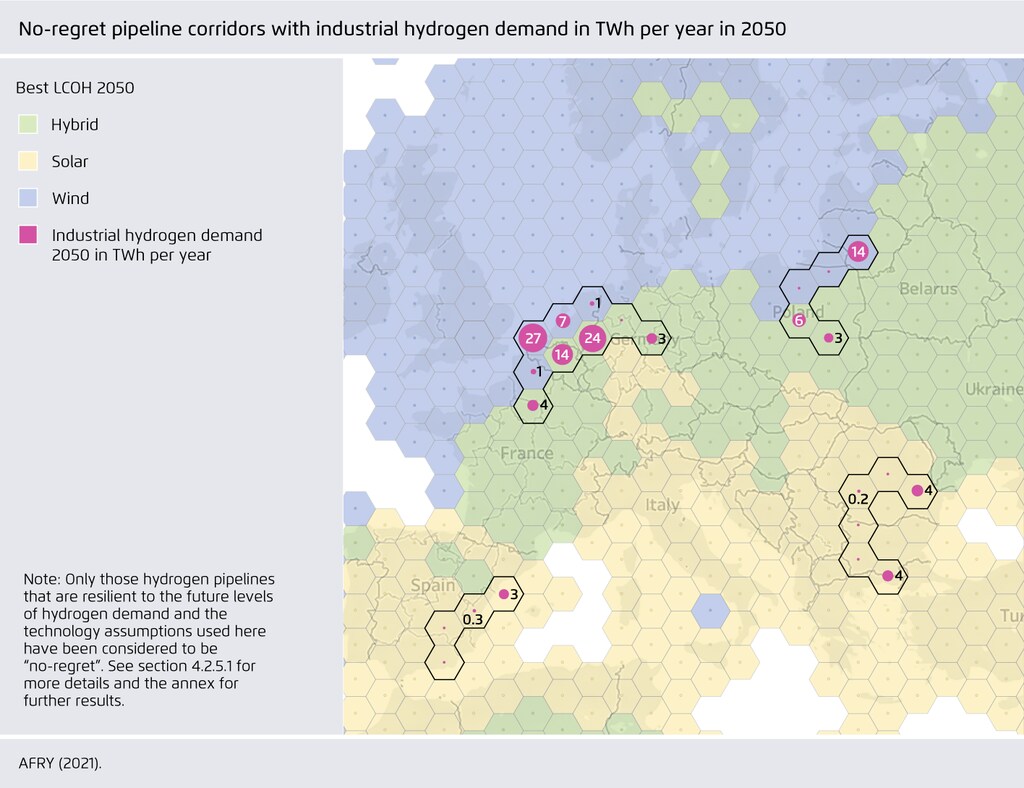
電力、航空、海運部門における他の排出削減が困難な用途からの潜在的な水素需要を加えれば、より広範な水素パイプラインネットワークの根拠がさらに強まる可能性が高い。
しかし、2050年時点で全部門からのグリーン水素に対する欧州の総需要は、年間1,000〜2,000TWh程度になると見込まれ、これは現在の天然ガス消費量4,600TWhのごく一部に相当するにすぎない。世紀半ばまでに気候中立を達成するため、EUは本研究で特定された初期の機会回廊に沿った開発に焦点を当てるべきである。これに対し中国は、2060年までのカーボンニュートラルに向けて、電化を重視した蓋然性の高い水準に基づき、水素がその隙間を埋める形で、最終的なクリーン水素需要の回廊を想定してマッピングを開始すべきである。




