国際エネルギー機関(IEA)の新たな報告書によると、風力・太陽光発電容量は5年足らずで石炭とガスを上回る見通しです。
この増加により、風力・太陽光発電容量は2023年にガスを、2024年に石炭を上回ることになります。
報告書はまた、他の商品とは異なり、再生可能エネルギーが新型コロナウイルス感染症のパンデミック下でも底堅さを示したことを明らかにしました。
国際エネルギー機関(IEA)の新たな報告書によると、世界の風力・太陽光発電容量は今後5年間で倍増し、ガスと石炭の両方を上回る見通しです。
パリに本部を置く政府間機関は、風力・太陽光発電容量が1,123ギガワット(GW)増加し、これらの電源が2023年にガスを、2024年に石炭を上回ると予測しています。
IEAの『Renewables 2020』報告書は、今年、新型コロナウイルス感染症の影響で他の燃料が苦戦する一方、再生可能エネルギー市場は
「従来考えられていたよりも底堅い」
風力・太陽光の継続的な成長により、水力やバイオエネルギーを含む再生可能エネルギーは、2025年までに石炭に代わって世界最大の電力供給源になると、IEAの報告書は述べています。
昨年、Carbon BriefがIEAのデータを分析したところ、再生可能エネルギーが今後5年間で石炭の発電量を上回ると予測されていたのは、より楽観的な「加速ケース」シナリオに限られていました。
しかし今年は、より野心度の低い「メインケース」シナリオでも、風力、太陽光、水力、バイオマスが今後5年以内に首位に立つと予測されています。
発電容量の節目
コストが下がり続けるなか、今後数年間に新設される電力インフラの建設では、再生可能エネルギーが主流になる見通しです。
IEAのメインケースでは、今後5年間に世界の発電容量が増加する分の95%を、風力、太陽光、水力などの再生可能エネルギーが占めます。
IEAが最近説明したように、最良の条件下では「史上最も安価な電力」を提供するとされる太陽光発電容量が、この傾向を牽引する鍵となる見通しです。
新報告書のメインシナリオでは、2023年から2025年にかけて太陽光発電容量が毎年130GW追加されます。加速シナリオでは165GWに増え、この期間の再生可能エネルギー全体の拡大分のほぼ60%を占めることになります。
風力も大幅な拡大が見込まれますが、その寄与は太陽光より小さくなるでしょう。
全体として、IEAのメインシナリオでは、風力・太陽光発電容量は2020年から2025年にかけて倍増する見通しです。下の図はこれを示すとともに、太陽光と風力の合計がガス、次いで石炭の発電容量を上回るという、IEAが「2つの節目」と呼ぶ時期も示しています。
この発電容量の増加により、今後5年間で再生可能エネルギーによる発電量はほぼ50%増加し、発電量に占める割合は3分の1に達します。IEAのファティ・ビロル事務局長の言葉を借りれば、「石炭が電力供給の首位を占めた50年に終止符を打つ」ことになります。
この時点で再生可能エネルギーによる発電量は、合計で約9,745テラワット時(TWh)となり、同機関によると「中国と欧州連合(EU)の電力需要を合わせた量に相当」します。
経済成長や、電化がますます進む社会に対応するため世界の電力需要が増えるなか、IEAはその増加分のほぼすべてを再生可能エネルギーが賄うと予想しています。
報告書は、今後5年間の電力需要の増加分の99%を再生可能エネルギーが満たすと予測しています。これは下の図に示されています。
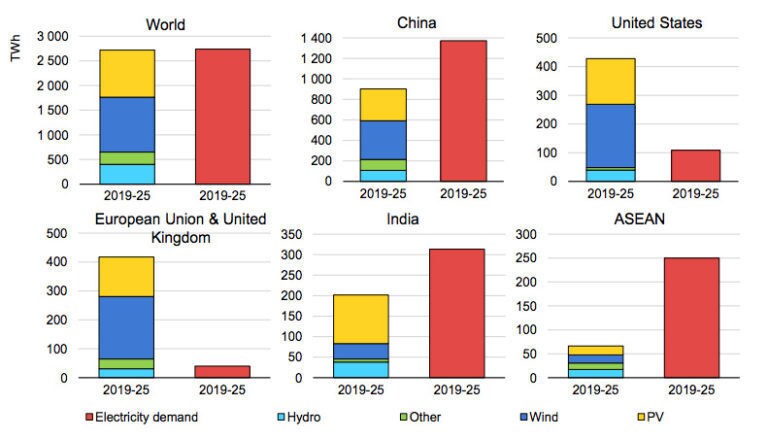
米国と欧州では、老朽化した化石燃料インフラの置き換えが進むため、再生可能エネルギーの増加分は需要の伸びを大幅に上回る見込みです。
一方、アジア諸国では、再生可能エネルギーが将来の需要の一部しか賄わず、残りは化石燃料で供給される見通しです。
「新型コロナに抗して」
新型コロナウイルス感染症の影響で、2020年の世界のエネルギー需要は5%、電力需要は2%減少する見通しです。IEAは以前、危機によって老朽化した化石燃料インフラの閉鎖が加速していると指摘しました。
しかし報告書によると、風力、太陽光、水力、バイオマスによる発電量は、2020年に世界全体で7%増加する見込みです。
パンデミックは再生可能エネルギー部門に影響を及ぼしましたが、報告書は「再生可能エネルギー拡大の基礎的条件は変わっていない」と指摘しています。コストの低下と政策支援を背景に、成長は続いています。
多くの国でロックダウン中も建設活動は続き、当初は遅れがあったものの、製造業もすぐに持ち直しました。こうした状況により、同部門は「新型コロナに抗し」、2020年に再生可能エネルギーの新規導入容量で新記録を樹立することができたと、IEAは述べています。
報告書に添えられたプレスリリースで、ビロル氏は次のように述べています。
「同部門の底堅さと明るい見通しは、投資家の旺盛な意欲が続いていることに明確に表れています。新規導入容量は今年、そして来年も記録を更新する見通しで、将来はさらに明るく見えます。」
IEAのメインケースシナリオでは、今年の再生可能エネルギー発電容量の増加は記録的な198GWとなり、加速ケースでは234GWに達する見通しです。
これは主に、中国と米国の事業者が年末に期限を迎える優遇措置を活用しようと急いでいるためです。
来年は、欧州とインドが「再生可能エネルギーの急拡大」を牽引すると見込まれています。欧州では「グリーン・リカバリー」向け資金と再生可能エネルギー目標が推進力となり、インドでは遅延していた多数のプロジェクトが稼働を開始する見通しです。
今後の不確実性
再生可能エネルギー部門は今年比較的好調ですが、既存の優遇措置の期限切れとそれに伴う不確実性を受け、IEAは政策が変更されない限り、2022年の発電容量追加のペースは2021年と比べてわずかに低下すると予想しています。
期限を迎える主要な政策は、中国の洋上風力・太陽光補助金と、米国の太陽光および陸上風力の生産税額控除です。
「再生可能エネルギーは新型コロナ危機には底堅いものの、政策の不確実性には弱い」とビロル氏は述べています。
一方、報告書は、最近の政策の勢いが再生可能エネルギーの利用を「さらに後押し」する可能性も指摘しています。
ここ数週間で、中国、韓国、日本はいずれもネットゼロを目指す公約を打ち出しました。これらの公約の実現には、石炭火力の段階的廃止と再生可能エネルギーの大幅な拡大が必要となります。
米国で最近起きた大統領選挙での勝利も、再生可能エネルギー部門に大きな影響を及ぼす可能性があります。ジョー・バイデン氏は公約として掲げているクリーンエネルギーへの2兆ドルの投資計画を打ち出しています。
「次期米政権が提案するクリーン電力政策が実施されれば、太陽光発電と風力発電の導入が大幅に加速し、電力部門の脱炭素化を早める可能性があります」とビロル氏は述べています。