気候リスクの緩和とエネルギー安全保障のためには、よりクリーンなエネルギー源への迅速な移行が不可欠です。
しかし、革新的な低炭素エネルギー事業は、一貫性があり、手頃な価格で、堅固な保険を確保するのに苦労することが多く、それが資金調達の能力に影響を及ぼしています。
保険会社は、再生可能エネルギー分野におけるイノベーションを保険で支え、育成するために、引受け能力を強化する3つのステップを踏むことができます。
今年初めにアメリカ・カリフォルニア州を襲った壊滅的な山火事の前から、気候変動の影響を受ける不動産の保険加入可能性の問題の深刻化は、すでに世界中の住宅所有者と事業主の懸念の種となっていました。
国家が設立した「最後の拠り所となる保険者」は、設計上の欠陥はあるものの、民間市場が撤退しつつあるフロリダ州やカリフォルニア州のアメリカの住宅を引き受けるために乗り出してきました。イタリアでは、事業主に気候リスク保険への加入を義務付ける新法が議論を呼んでいます。
地球温暖化は、気象関連の不動産損害の増加の主な要因です。よりクリーンなエネルギー源への迅速な移行は不可欠です。しかし、多くの保険会社は、革新的な低炭素エネルギー事業に対して、一貫性があり、費用対効果が高く、堅固な補償をまだ提供していません。この保険の問題は、気候変動に脆弱な住宅保険の補償の課題と同じくらい注目される必要があります。
再生可能エネルギーの保険市場は依然として頑強に30%未満の規模にとどまっています。AXIS Capital、Aviva、Munich Reは、再生可能エネルギーの直接保険料を化石燃料よりも多く引き受けている唯一の主要保険会社と報じられています。費用対効果が高く、世界的に利用可能な補償が不足していることは、脱炭素化と同様にエネルギー安全保障にとって重要な再生可能エネルギーへの投資を阻害する恐れがあります。
再生可能エネルギーの引受けは、単なるESG対応の形式的作業ではありません。スイス再保険研究所の推計では、各国が現行の再生可能エネルギー目標を達成した場合、関連投資によってエネルギー部門から追加の保険料が 2035年までに2,370億ドル生まれると見込まれ、これは2022年に支払われた石油・ガス・石炭保険による220億ドルの保険料と比べたものです。緩やかな進展であっても、潜在的な保険料は依然として非常に大きいままです。
再生可能エネルギーの引受けは、コストのかかる気候関連リスクによる損失の削減にも役立ちます。ある研究では、推定される気候起因の損失は、大手の損害保険会社28社で合計106億ドルに上り、2023年に保険会社が徴収した化石燃料関連の保険料113億ドルに近い水準であることがわかりました。これらの企業の半数以上では、気候起因の損失が化石燃料関連の保険料を上回っていました。
保険会社が複雑で新たなリスクに対応する中で、新興の再生可能エネルギー事業の引受けを正確かつ迅速に行う方法を見出すことは、保険業界そのものの回復力を高める上での要となるはずです。
革新的な再生可能エネルギー事業の保険引受け
保険会社は、新しい技術やプロセスについて脆弱性や損失に関する過去のデータが乏しいことが、不確実な規制環境や不安定な気候パターンと相まって、リスクの誤った価格設定を招き、大規模な保険金請求を生む可能性があることを懸念するかもしれません。
これらの懸念を和らげ、必要な速度と規模で変革を促進するため、保険会社は3つの即時的な措置を講じなければなりません。
1. 低炭素事業の資金提供者と連携する
保険の経営幹部は、資本構造全体にわたる資金提供者とより緊密に連携し、政府やその他の事業出資者のリスク移転ニーズを理解しなければなりません。
銀行や事業の資金提供者は、融資や投資の前提条件として保険への加入を求めることがよくあります。他の資本がすでに確約されている場合でも、手頃な価格で適切な保険補償が不足していると、投資家や債権者のリスク許容度を超える事業の開発や実行を事実上妨げる可能性があります。
保険会社は、公的及び民間の両方の他の金融関係者や事業開発者と積極的に連携し、適切な補償を共同で設計しなければなりません。出力保証は、投資家や事業者に基本的な収益水準を保証するもので、そのような商品イノベーションの一例です。
2. リアルタイムのデータ分析を活用する
価格設定や引受けの判断において過去のパターン認識に依存する方式から、代わりにリアルタイムのデータ分析と技術に基づくリスク評価を活用する方式へと転換する必要があります。
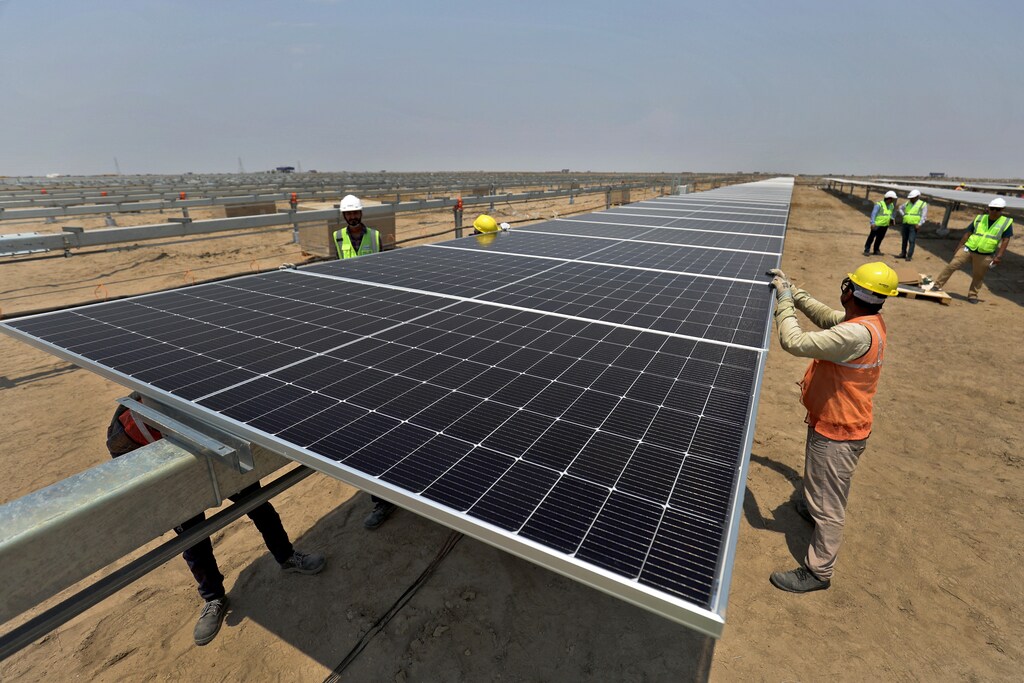
保険会社は、気候への影響や地形特性に関する正確で立地固有のデータを欠いていることがよくあります。この不足は、広大な土地が利用できるため大規模な太陽光発電事業が多く立地する農村部や遠隔地域で特に顕著です。引受け担当者はまた、太陽光発電(PV)パネルから人工知能管理システムに至るまで、再生可能エネルギー用地に導入された技術の脆弱性や、政策及び規制環境を評価するためのデータも必要としています。
幸いなことに、いくつかの技術がこの種のリスク評価を支援できます。リモートセンシングの応用は、火災、洪水、地盤沈下などの自然災害によるリスクの特定に役立ちます。衛星画像は、エネルギーインフラの周辺の植生の成長を評価・監視できるため、特に大規模太陽光発電所や送電線にとって重要です。デジタルツイン(再生可能エネルギー資産の仮想的な複製)により、資産の性能と状態を継続的に監視できます。これにより予知保全が可能となり、計画外の停止や機器故障のリスクを低減します。

技術に基づくリスク評価は、再生可能エネルギー導入の潜在力が大きい一方で、グローバル保険会社の経験が少ない国々において、特に大きな価値をもたらす可能性があります。例えば、2050年までに太陽光発電は中東諸国の電力供給の半分以上を占める可能性があります。しかし、既存のPV技術は、脆弱である可能性があり、砂嵐や粉塵嵐、極端な熱などの環境要因にさらされると、パネルが損傷し、発電能力が低下するおそれがあります。
これらの要因が太陽光発電施設に与える影響を理解することは、引受けを支え、より堅固なリスク軽減策を可能にするでしょう。また、保険を考慮した設計と施工を可能にする一助ともなります。
3. 定性的情報を引受けに組み込む
技術はあらゆる問題を解決する万能の手段ではないため、保険会社が取るべき3つ目のステップは、より多くの定性的情報を組み込むことです。これは、固体電池からグリーン水素製造に至るまで、再生可能エネルギーの技術やプロセスが、これらの革新を用いた事業を評価できるリスクエンジニアが不足する中で進化しているため、特に重要です。最先端の革新を採用した事業は、特有の課題を提示します。
いずれの新しいエネルギー技術やプロセスについても、最先端の専門知識を有する専門家は数えるほどしかいない可能性があります。この専門知識にアクセスし、取り込むことで、保険会社は革新的な再生可能エネルギー事業のリスクについて、より繊細な把握が可能になるでしょう。
保険業界は、作家で起業家のジョン・エルキントンが指摘しているように、化石燃料に関連するリスクを引き受けることで、すでに「ディワイルダー(脱野生化)」の役割を果たしてきました。保険会社が新たな再生可能エネルギー事業を正確かつ迅速に引き受けることができれば、業界は「リワイルダー(再野生化)」へと変貌を遂げるとともに、エネルギー確保と経済的繁栄の構築に大きく貢献することができるでしょう。




