アルミニウムの生産に使われる電力は、炭素排出の大きな発生源です。
主要なアルミニウム生産拠点である中国では、政府と生産者がすでに、よりクリーンな電源の利用拡大に向けて取り組んでいますが、さらなる対策が必要です。
政府、生産者、電力会社、イノベーターなど、中国全土の関係者が連携すれば、調査によると、2045年までにアルミニウム生産向け電力供給の50%超を再生可能エネルギーで賄える可能性があります。
一次アルミニウム向け電力供給の脱炭素化は、業界がネットゼロを達成するうえで不可欠です。アルミニウムの製錬、すなわち鉱石から金属を取り出す工程で使われる電力は、業界の炭素排出量の60%超を占めます。
リサイクル材や合金材ではなく、採掘した鉱石から直接生産される中国の一次アルミニウムについては、炭素排出量の抑制が特に重要です。中国で生産・消費される一次アルミニウムは、世界市場の約60%を占めます。石炭火力エネルギーの使用割合が高いため、中国ではアルミニウム1トンの生産につき炭素が12.7トン排出されます。これは世界平均の10.3トンを上回る数値であり、最新の数値(対象期間は2005年から2019年)によるものです。したがって、中国の一次アルミニウム生産向け電力供給の脱炭素化は極めて重要です。
中国のエネルギー政策は脱炭素化を後押し
中国政府は他の多くの国と同様、政策を活用して産業の脱炭素化を促しています。主な手段は、炭素集約型の石炭火力発電のコストを引き上げ、より安価で低炭素な系統電力の利用を促すことです。
政府は石炭価格を引き上げるために炭素価格を設定しており、業界調査とアクセンチュア社内のモデルによると、2025年までに、自家発電(地域内の、主に産業向け需要家に供給する電力)のコストは系統電力のコストを上回ると見込まれます。この時期までに、アルミニウム企業も中国の全国炭素排出量取引市場の対象に含まれる可能性が高いでしょう。
さらに、地理的な制約や出力変動への課題が解消され、系統電力の価格が下がれば、2025年以降、自家石炭火力が再生可能エネルギーに置き換わり始める可能性があります。その間、政府は奨励してきました。再生可能エネルギーの割合が高い、低コストの系統電力を活用できるよう、アルミニウム企業に中国南西部への生産移転を促してきました。
業界が中国の2060年カーボンニュートラル目標の達成に貢献するには、こうした取り組みを続ける必要があります。この目標を踏まえ、世界経済フォーラムはアクセンチュアと協力し、中国の脱炭素化の道筋を評価するとともに、2060年目標の達成に必要な行動を明らかにするため、将来を見据えた分析を実施しました。
この分析では、中国のアルミニウム生産者が電力供給の脱炭素化をすでに進めている方法として、次の4つが明らかになりました。
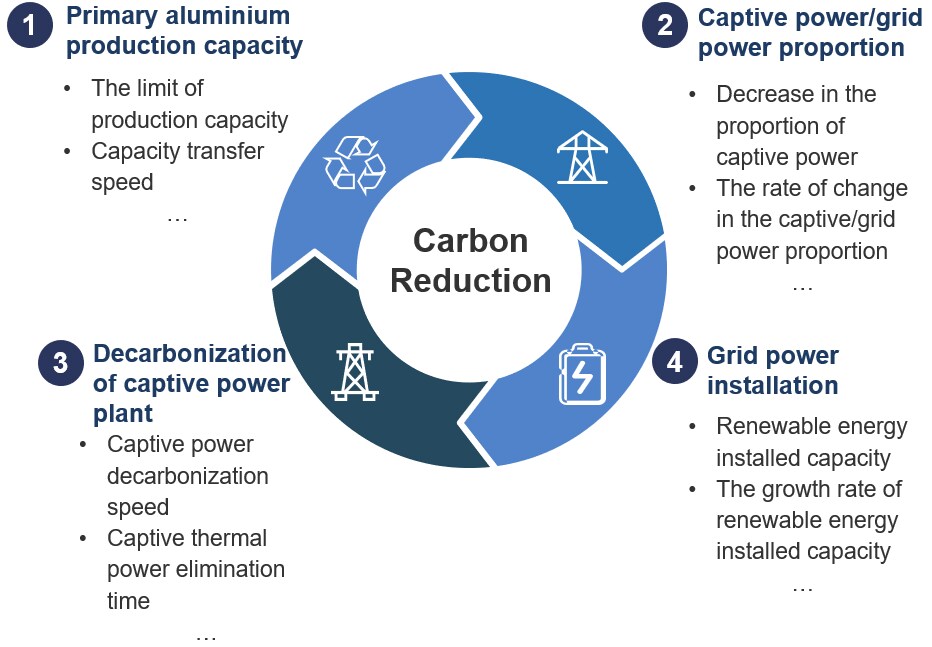
1)再生可能エネルギーが豊富な地域への一次アルミニウム生産能力の移転
水力資源が豊富でエネルギーコスト面の優位性がある中国南西部へ、一次アルミニウムの生産能力が移転されています。2020年から2025年にかけて、一次アルミニウムの生産量は年間200万~300万トン移転すると見込まれ、その量は2060年までに年間9万~10万トンに減少する見通しです。生産能力を最も多く受け入れるのは雲南省とみられます。
2)自家発電と系統電力の比率調整
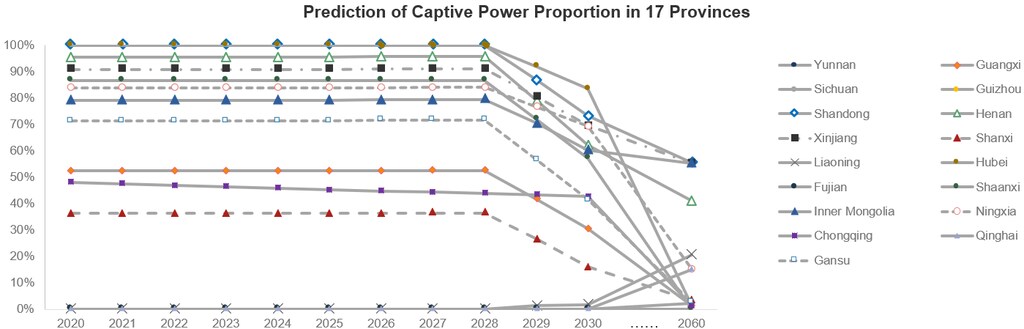
中国のアルミニウム部門における自家発電の割合は、2020年の60~70%から2060年には20%に低下すると推定しています。短期的には自家発電が引き続き主流ですが、時間の経過とともに系統電力へ徐々に置き換わります。ただし、一部の省では自家石炭火力発電所が維持される可能性があります。
3)自家発電所の脱炭素化
自家再生可能エネルギー発電技術は研究開発段階にあり、中国のアルミニウム部門で進行中の実証事業はごくわずかです。2026~2030年には、中国の自家石炭火力発電所の総数が徐々に減少します。この間に、自家再生可能エネルギー発電が導入され、小規模に利用されるようになります。2031~2060年には、自家石炭火力発電は段階的に廃止され、わずかな省にのみ残ると予測しています。地理的条件や規模の制約により、自家再生可能エネルギー発電の導入は限定的にとどまるでしょう。
4)系統接続発電所の脱炭素化
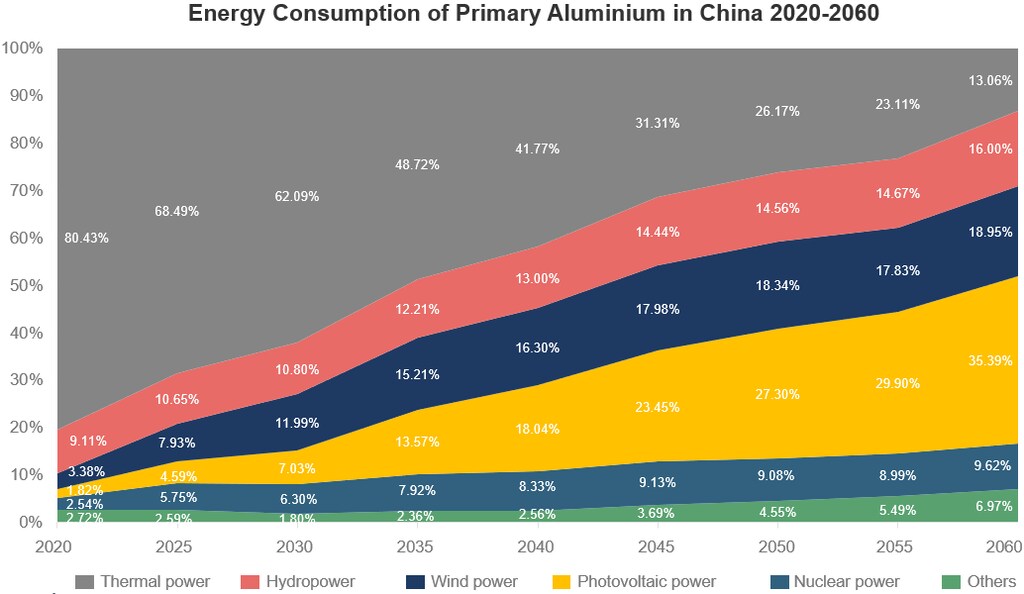
中国では、再生可能エネルギーと原子力の設備容量が大幅に増加し、2060年までに全エネルギーの82.9%を占める見込みです。水力、太陽光、風力は引き続き再生可能エネルギー発電の主な電源となり、原子力の割合は比較的小さいでしょう。
再生可能エネルギーの拡大
上記4つの手段を組み合わせると、中国のアルミニウム部門の炭素排出量は2028年までに年間5億600万トンでピークに達します。2040年以降、排出量は年平均2.4%の割合で減少します。分析によると、2045年までに再生可能エネルギーが一次アルミニウム生産の主なエネルギー源となり、その中では太陽光発電が最大の割合を占めます。
分析によると、この道のりはまだ始まったばかりで、次の3段階から成ります。
2016~2025年は、価格が安いため、アルミニウム生産者は自家石炭火力を依然として広く利用しています。一方、自家再生可能エネルギー発電は開発段階にあり、実証事業はごくわずかです。系統電力のコストは自家石炭火力よりやや高くなっています。
2026~2030年は、政府の政策により自家石炭火力の価格が徐々に上昇する一方、自家再生可能エネルギー発電が小規模に利用可能になります。同時に、系統電力の価格が競争力を持つようになり、政府は再生可能エネルギーが豊富な系統電力を利用するよう企業に促します。
2031~2060年には、中国のエネルギー構成で系統電力が主流になります。自家石炭火力発電所は段階的に廃止され、一部の省にのみ残ります。自家再生可能エネルギー発電は進展するものの、地理的な要件による制約が続きます。系統電力が中国の一次アルミニウム産業の主なエネルギー供給源となります。
脱炭素化への道筋
中国のアルミニウム生産者が脱炭素化を成功させるため、今こそ行動を起こす必要があります。そのためには、政府、アルミニウム生産者、電力会社、イノベーターなど、中国全土の関係者が取り組まなければなりません。
中国政府は、国内のアルミニウム総生産能力を管理し、炭素排出量取引市場を強化するとともに、再生可能エネルギーの利用を促進する必要があります。アルミニウム生産者は、旧式の生産能力を削減し、基準に適合しない自家発電所を閉鎖して、再生可能エネルギーの利用を模索しなければなりません。電力会社は、再生可能エネルギーの供給を確保し、企業の脱炭素化を支援するため、省をまたぐグリーン電力取引の方法を検討する必要があります。再生可能エネルギーの貯蔵・送電技術の開発に取り組むイノベーション企業は、業界と連携し、再生可能エネルギー発電の持続可能性と安定性を高めるべきです。
中国のアルミニウム産業は市場で支配的な地位を占めており、その生産者には炭素排出削減に大きな責任があります。予測は明るい道筋を示しています。2045年までに、再生可能エネルギーが一次アルミニウム生産向け電力供給の50%超を占める可能性が高いでしょう。




