気候変動の影響は、環境に損害を与え、世界各地の経済を混乱させている。
インドは2070年までの温室効果ガス排出量ネットゼロ達成を目指しているが、予測される経済成長は大きな課題をもたらす。
銀行セクターは、グリーンファイナンスを通じてインドの気候目標達成に重要な役割を果たすことができる。
気候変動の影響は、もはや微妙なものではない。ここ数十年にわたる地球の気温上昇は、あらゆる生命を脅かすとともに、企業や経済にもリスクをもたらしている。
気候条件の変化は自然に起こることもあるが、人間による温室効果ガス(GHG)の排出が、19世紀初頭以来、その変化の速度を加速させてきた。
国連環境計画は、従来どおりの事業運営を続ければ、今世紀中に世界の気温が3°Cを超えて上昇する可能性があると予測している。こうした気温の急上昇は、経済を機能不全に陥らせ、貿易や開発を阻害し、さらに多くの人々を貧困へと追いやるおそれがある。
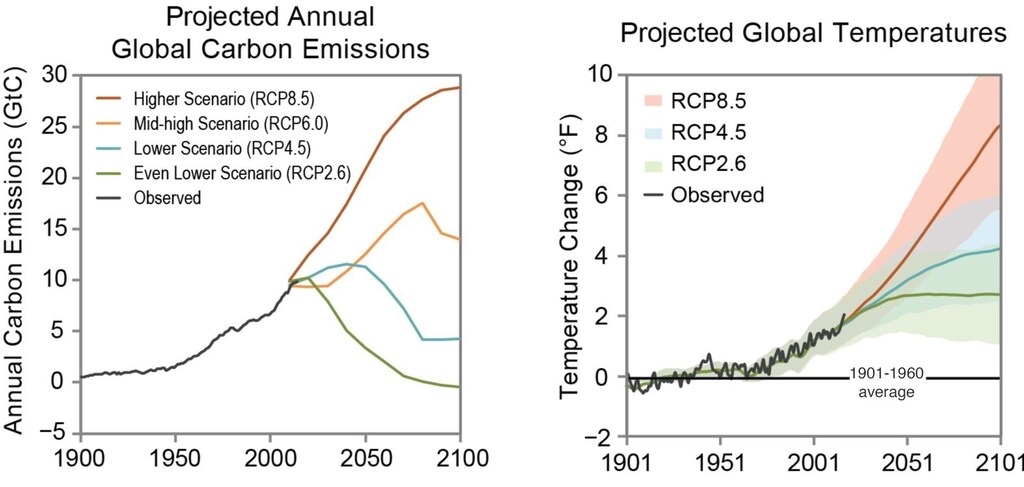
スイス再保険研究所によると、2050年までに経済的価値全体の約10%が失われ、世界のGDPから最大18%が失われると推計されている。スイス再保険研究所によると。
現在約2.75兆ドルの経済規模を、2030年までに10兆ドルへとほぼ4倍にすることを政府が目指すインドにとって、これほどの経済的価値の損失は深刻な打撃となる。
この目標の達成は非常に困難だが、気候変動に関する取り組みを考慮に入れると、その道のりはさらに険しくなる。
インドはどのようにネットゼロの目標を達成できるのか。
昨年、グラスゴーで開催されたCOP26の協議の場で、インドのナレンドラ・モディ首相は、2070年までに温室効果ガス排出量ネットゼロを達成することを約束した。また、5つの柱からなる「パンチャムリット(Panchamrit)」の公約の一環として、2030年までに非化石燃料源から500 GWのエネルギーを生産し、炭素集約度を45%削減するという高い目標も掲げた。
首相はまた、2021年から2030年の間に、予測される二酸化炭素排出量を10億トン削減することも約束した。
エネルギー・環境・水評議会(CEEW)によると、2070年までにネットゼロを達成するには、10兆ドルを超える投資が必要となる。これらの投資は、インドの電力、産業、運輸の各セクターの脱炭素化に役立つ。CEEWはまた、インドのネットゼロ目標には3.5兆ドルという大幅な投資不足が生じる可能性があると推計した。
銀行は、こうした投資目標の達成や資金不足の穴埋めに、重要な役割を果たすことができるし、果たすべきだ。また、銀行業は気候変動の影響に直面する最前線のセクターでもある。金融サービス業界は、気候変動による潜在的な財務影響全体の実に72%を占めると推計されている。
気候変動対策における銀行の役割
銀行セクターは、インドが主要な経済大国へと移行する過程で、商業活動の基盤となってきた。債券市場や株式市場など、ほかの資金調達手段が銀行と並んで急速に拡大しているものの、銀行はいまも産業界にとって主要な資金源である。
したがって、気候変動の影響を緩和する主要な推進役としての銀行の役割を無視することはできない。国内のグリーンインフラへの融資を継続し、温室効果ガス排出量ネットゼロへの移行を後押しすることは、金融機関にとって重要である。銀行が気候変動に直接大きな影響を与えるわけではないが、金融機関として産業界に資金を供給する後方支援の役割を担っている。
今日、複数のセクターにおけるネットゼロへの移行でテクノロジーが極めて重要な役割を果たしており、その技術は急速に進化している。具体例として、輸送の電動化、エネルギー効率の高い建物の整備、産業・農業セクターからの温室効果ガス排出削減、クリーンな電力を供給するための送電網の再構築、水素燃料電池、炭素の回収・利用・貯留の拡大などが挙げられる。ネットゼロへの移行を加速するには、これらすべてに最大2兆ドルの大規模な資金支援が必要となる。
サステナブル・マーケッツ・イニシアチブ(SMI)の金融サービス・タスクフォース(FSTF)は、銀行セクターがこうした移行を支援するための幅広い戦略を提案している。さらなる投資に向けてサステナブルファイナンスの定義を基準化すること、シナリオ分析を実施すること、サステナブルファイナンスの仕組みにおけるリスクと機会を評価することなどが含まれる。
インドは2007年にグリーンファイナンスの重要性を認識した。その後、インド準備銀行は、銀行が持続可能性の目標に沿うよう促す政策を策定した。2015年には、中央銀行が優先セクター融資制度の対象に小規模な再生可能エネルギー事業を加えた。これを受け、インドの銀行は、炭素集約型セクターへの融資を減らし、融資にグリーンファイナンスの考え方を取り入れるための内部方針を策定した。これにより、炭素集約型セクターの一部も事業モデルを見直し、グリーンな生産方法へと転換している。
データによると、インド準備銀行が公表した2020年3月時点で、非従来型エネルギーセクターに対する銀行融資残高の合計は約3,654億3,000万ルピー(約48億ドル)で、発電セクター向け銀行融資残高の7.9%を占めた。

銀行は、経済的に持続可能なプロジェクトを推進することを目的に、グリーンボンドも発行している。しかし、インドにおける債券発行総額と比べると、こうした債券の規模は小さい。同国は2018年1月以降、総発行額の0.7%に当たる約80億ドル相当のグリーンボンドを発行している。
例えば、イエス銀行とアクシス銀行は、2015~16年にグリーンボンドを発行した最初期の銀行の一部である。
2070年に向けたグリーンファイナンスの道筋
しかし、取り組みはさらに勢いを増す必要がある。ここ数年、意識の高まりと政策がより環境に配慮した未来への移行を後押ししてきたものの、インドの銀行が遅れを取り戻す必要があることは否定できない。
さらに、借入コストを低く抑えることや、持続可能性に関する主張を検証することは、グリーンファイナンスに取り組む銀行にとって大きな課題となる。こうした課題への答えは、世界の金融機関と連携して資本や仕組みを提供し、インド固有の課題に即した新たな融資モデルを生み出し、テクノロジーを活用して持続可能性への取り組みを加速する銀行の能力にあるだろう。
銀行がこの持続可能なエコシステムを運営し、発展させるには、政策の枠組みが極めて重要である。グリーンファイナンスを支援する税制などの財政措置は、取引コストの引き下げと、より良い融資の促進に役立つ。さらにインドには、グリーンボンド市場の拡大を促すグリーンインフラ投資信託と、グリーンファイナンス手段の革新も必要である。
最後に、持続可能な変化を実現しようとする全体の意欲が、本当の違いを生み出す。そのためには、セクター全体が行動を起こす必要がある。すべてのセクターは相互に依存しており、一部だけに働きかけても不十分な場合がある。全体を見渡した変化を中心に据えるべきだ。人々の意識向上、情報共有、継続的な研究開発が、本当の変革をもたらす助けとなるはずだ。




