持続可能なエネルギー金融は、エネルギー転換における重要な要素ですが、利用可能な資金と必要な資金の間には大きな隔たりがあります。
市場だけではこの隔たりを埋めることはできず、政策立案者も大きな役割を担う必要があります。
さまざまな政策環境の中で、資金を最も必要とされる分野に振り向けるための4つの方法をご紹介します。
持続可能なエネルギー金融は、エネルギー転換と技術革新を可能にする上で不可欠な役割を果たします。今後世界のエネルギー需要が増加する中で、持続可能な形でこの需要に応えつつ既存インフラからの排出を削減するには、数兆ドルの投資が必要になるでしょう。しかし現在、既存の投資と必要とされる額との間には、数千億ドルもの隔たりがあります。
新型コロナウイルス感染症(COVID-19)の危機がエネルギー分野にも波及する中、エネルギー転換を捉える新たな視点が生まれています。パンデミック期間中のエネルギーの生産と消費のパターンの変化を受けて、再生可能エネルギーは世界の電力構成における地位を強めました。世界のサプライチェーンの混乱により、手頃で信頼性の高い地域分散型エネルギーソリューションの必要性が高まっています。策定が進められている世界的な経済対策は、より持続可能なエネルギーシステムへの移行を加速させる好機をもたらしています。
しかし、景気の後退により、民間部門の投資が延期され、政府予算が逼迫する可能性があるため、持続可能なエネルギー資金の不足はさらに拡大するおそれがあります。途上国では、政府が手厚い経済対策を講じるための財源を確保できない場合や、化石燃料インフラの支援に転じる場合さえあります。国際エネルギー機関(IEA)は、2020年について、世界のエネルギー投資の過去最大の落ち込みとなり、前年比20%の減少を見込んでいます。
持続可能なエネルギー金融
今や、持続可能なエネルギーに向けられる必要な資本の流れの規模は、市場だけでは実現しないことが一層明確になっています。資本を動員するには、支援的な政策と規制の枠組みに加え、適切な金融ツールを備えた持続可能なエネルギー金融のエコシステムが必要です。この文脈において、政策立案者と政府、金融機関、保険会社、開発事業者にはそれぞれ独自かつ重要な役割があり、クリーンエネルギーへの支出をさらに拡大するために何ができるかを明確に把握することが不可欠です。政策の役割はいくら強調しても足りません。安定した規制の枠組みと支援的な政策は、資本を呼び込むための重要な要素だからです。この論点については、他の場で議論されています。本稿では、大きく異なる政策環境の下で資本を持続可能な活動へと振り向けることができる、4つの重要な金融ツールに焦点を当てます。
1. ブレンデッド・ファイナンス
ブレンデッド・ファイナンスは、持続可能なエネルギーへの資本の流れを加速させる重要な要素です。その名のとおり、投資家による商業的資金と、開発パートナーによる譲許的資金を組み合わせたものです。
開発金融と慈善資金を戦略的に組み合わせることで、新興経済国への民間資本の流入が促され、リスクが低減するとともに、混合資本コストの引き下げにつながります。これにより民間投資家は安心感を得られ、特に資本コストが高く資金が限られる途上国における市場リスクやプロジェクトリスクへの懸念に対応できます。ブレンデッド・ファイナンスは、途上国における持続可能な開発目標(SDGs)の達成に向けて、1,400億ドルの資本を動員しました。また、2018年のブレンデッド・ファイナンス案件のほぼ3分の1は、SDG 7(エネルギーをみんなにそしてクリーンに)を対象としていました。手頃で クリーンなエネルギー。
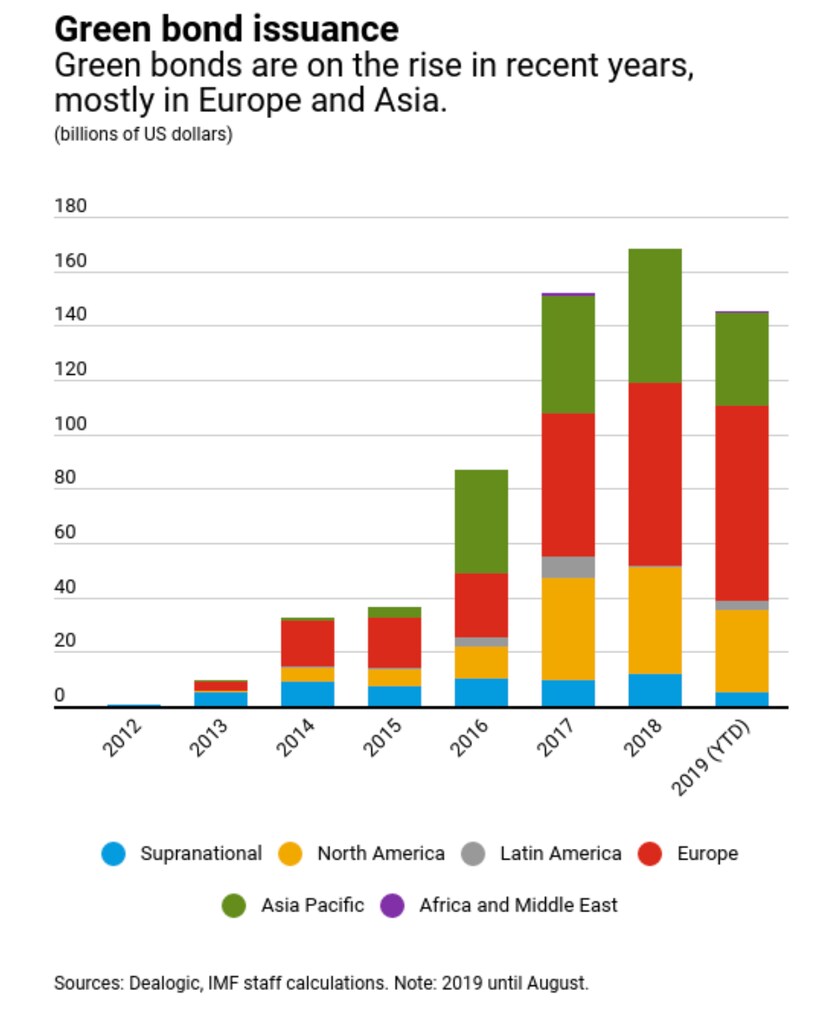
2. 持続可能債券およびグリーンボンド
持続可能債券は、その調達資金が持続可能性や気候変動対策に貢献するプロジェクトにのみ充当される金融商品です。これらの債券は通常、固定利回りを有し、プロジェクトの資産または発行体のバランスシートによって裏付けられています。
この分野の取り組みは拡大しています。2018年までに、政府や機関によって発行されたグリーンボンドは約5,210億ドルに上り、気候関連債券市場の総額は1兆4,500億ドルに達しました。
グリーンボンドは、途上国におけるSDGsに沿ったインフラを効果的に拡充できます。また、商業金融機関も、SDGsや自らの環境・社会・ガバナンス(ESG)目標へのコミットメントを強めています。こうした機関によるESG情報開示が拡大するにつれ、持続可能なエネルギー金融の主要な担い手として台頭しつつあります。すでに、Climate Action 100+の加盟企業などの大手投資家が大きなコミットメントを示しています。Climate Action 100+は、世界最大級の温室効果ガス排出企業が気候変動に対して必要な措置を講じるよう促す取り組みです。
3. 保証メカニズム
他のインフラプロジェクトと同様に、クリーンエネルギープロジェクトも融資対象として成立しうるものでなければなりません。特に成熟していない技術や市場においては、適切な資金を呼び込むために保証が必要となる場合があります。多くの国では、政府や州が実物資産プロジェクトに対してオフテイク保証を提供しています。
これらの保証は、債務不履行や収益の喪失からプロジェクトを守るために、第三者によって提供されることが多くあります。したがって保証は投資家と融資者のリスクを低減し、投資家と貸し手の双方の参加により、プロジェクト開発のための持続可能なエネルギー金融の動員を後押しします。
ソブリン保証が利用できない国では、第三者による保証メカニズムが有効となる場合があります。これは、世界銀行、欧州復興開発銀行、アフリカ開発銀行などの開発金融機関や国際機関によって提供されることが多くあります。
4. 保険
エネルギー転換の金融の枠組みにおいて、保険会社はプロジェクトに内在するリスクをヘッジすることで、大きな役割を果たすことができます。これにより、プロジェクトファイナンスへの道筋が容易になります。また、資金コストの適正化にも不可欠です。大手保険会社は、エネルギー転換への関与を表明しているだけでなく、プロジェクトの実施にも貢献してきました。
ステークホルダーは行動しなければならない
手頃で持続可能なエネルギーへのアクセスは、経済的・社会的成長に不可欠であり、クリーンエネルギーは実行可能で手頃な解決策を提供します。
エネルギー転換プロジェクトに持続可能なエネルギー金融を提供するためには、エコシステムにおける隔たりに対処しなければなりません。資金を呼び込むためのツールが不足している場合には、ステークホルダーがその解決に向けて役割を果たすことができます。政策や規制が欠けている場合には、政策立案者が一歩踏み出すべきです。開示が求められる場合には、プロジェクト開発者と投資家の双方が、それぞれの領域で透明性を確保する必要があります。
私たちには変革のための唯一無二の機会があります。金融機関、国際機関、規制当局、政策立案者、プロジェクト開発者、技術提供者、その他のステークホルダーは、個別および集団的な取り組みを支えるエコシステムを構築することで、この機会を捉え、転換を加速させることができます。




