2030年までに、化石燃料は依然として世界のエネルギー構成の3分の2を占めると見られています。
クリーンエネルギー戦略はこの点を考慮しなければならず、そのため炭素回収・貯留が重要な役割を果たす必要があります。
必要な規模を実現するには、民間投資を動員する必要があります。その方法は以下のとおりです。
英国は最近、すべての企業に、自社の気候関連リスク、影響、戦略に関する財務リスクの開示を求めています。気候関連財務情報開示タスクフォース(TCFD)の枠組みに沿い、2025年までに実施されます。これにより、個々の企業の活動が気候変動にどう寄与しているかを把握できるだけでなく、報告データの透明性によって、より複雑な炭素排出管理技術に必要な投資を引き出すことにもつながります。
炭素管理の現実的な課題
企業の議題の多くで、よりクリーンなエネルギーへの移行が取り上げられている一方、理解すべき現実は2つあります。第一に、再生可能エネルギーへの取り組みが進んでいるにもかかわらず、化石燃料は世界のエネルギー構成の約3分の2を2030年までに占め続ける可能性があります。これは、ネットゼロの炭素の未来に向けた世界の戦略が化石燃料を無視できないことを意味します。第二に、排出量はまだ大幅に再生可能エネルギーの普及が進んでいるにもかかわらず、減少していません。推計では、排出量は毎年7%超ずつ、2030年まで減少させなければ、世界はパリ協定で定められた1.5°C目標を達成できません。そのため、世界は化石燃料の排出量を大規模に削減する戦略を必要としています。
炭素回収の基礎知識
こうした現実を踏まえ、炭素管理技術をめぐる議論は、炭素回収・利用・貯留(CCUS)へと広がっています。簡単に言えば、CCUSは、排出されたCO2を回収し、大気中に放出されないよう土壌や海底下に貯留する技術です。「利用」の側面とは、貯留したCO2を再利用・再生し、経済的価値のある製品を生み出すことを指します。例えば、石油回収、燃料、建設資材、プラスチックなどです。この利用によって炭素回収・貯留のコストが一部相殺され、経済的インセンティブが生まれます。この技術は化石燃料に焦点を当て、循環型の炭素管理モデルを通じてその排出量を削減するため、前述の現実に対応するものです。
この戦略は、特に有効となり得るのは、排出管理における脱炭素化が困難な分野、例えば炭酸塩骨材、燃料、コンクリート、メタノール、ポリマーなど。CCUS技術は、新設・既存を問わずこれらの産業で生じる排出量を削減します。セメント分野では、高成長の新興経済国の需要に支えられた分野であり、炭素回収は必要な規模の排出削減を実現できる唯一の技術となる可能性があります。CCUSベースの燃料は、低炭素水素の製造に用いられる電解槽の電力源にもなり得ます。水素は、エネルギー転換をめぐる議論でますます取り上げられている製品です。
さらに、エレン・マッカーサー財団の報告書は、再生可能エネルギーやエネルギー効率化で対処できる排出量は約55%に過ぎないと指摘しています。残りを達成するには、事業活動を資源採掘から切り離す循環型モデルが必要です。一部の国がCCUSプロジェクトを開始している中で、ノルウェーは主要な化石燃料輸出国でもあるため際立っています。同国の「ロングシップ」プロジェクトは、回収したCO2を北海の海底下にある貯留施設へ輸送しており、一方、その「スレイプナー」沖合ガス事業のCO2貯留は、すでに20年が経過しています。
資金はどこから調達するのか?
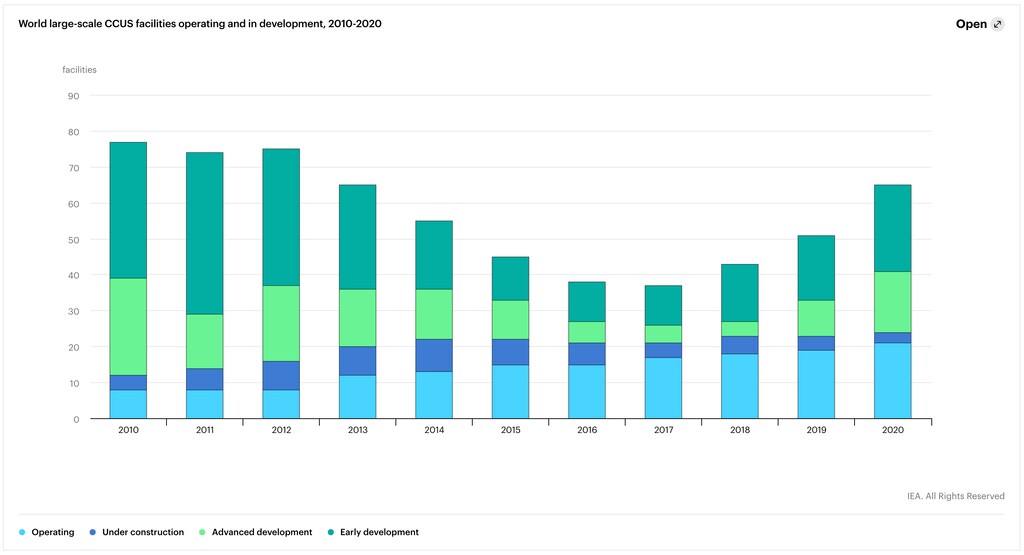
Global CCS Instituteは、世界の約50カ所のCCUS施設の炭素回収能力は、世界全体で約9600万トンのCO2を年間で回収できると推計されており、これは400億トンの、毎年世界で排出されるCO2のごく一部にすぎません。エネルギー転換委員会は、炭素除去の能力を構築するために最大で5兆ドルが2050年までに必要になると推計しており、これには炭素回収・貯留などの技術が含まれます。しかし、この規模の資金はどこから調達されるのでしょうか?
政府資金によるプログラム(例えば、米国エネルギー省が管理するもの)は、CCUSを支援してきました。財政的インセンティブ(税額控除、保証、非課税債券、助成金など)も、再生可能エネルギーで効果を発揮してきたように役立ち得ます。カーボンオフセット/クレジットは資金動員のために収益化できますが、京都議定書からパリ協定への移行により、炭素クレジットは後景に退いています。しかし、これらの経路は必要な規模に比べ依然として限られています。必要な規模を実現するには、民間資本へのインセンティブ付与が不可欠です。
気候関連の財務開示は、どのようにして民間資本の動員に役立つのでしょうか?
民間資本は、データの報告や開示が不足していることから、(SDGsを目指す)新興技術に目を向けることを敬遠しがちです。これは、金融機関がプロジェクトを評価・監視する能力を妨げるためです。この点で、TCFDの開示枠組みを義務化することは、英国を皮切りに、英国の決定に追随する他の地域でも大きな転機となり得ます。TCFDが定める枠組みでは、企業は気候リスクを評価するための具体的なデータを提供することが求められており、これはまさにCCUSが目指していることです。
TCFDでは、詳細なスコープ別の排出量開示に加え、CCUSプロジェクトの一部を成すカーボンフレアリングや回収などの指標に関する詳細な開示も求められています。これらは、企業の気候リスク、影響、戦略がもたらす財務上の影響に関する開示とは区別されるものです。こうした詳細な開示は、投資家により包括的な情報を提供し、投資家がより良くリスクとリターンのトレードオフを分析し、当該企業が開始する炭素プロジェクトの気候への影響を評価するとともに、資本を適切に価格付けする。要するに、TCFDの枠組みで義務付けられた開示は、炭素回収などの新技術を評価・監視する際に民間資本が直面するデータのギャップを埋める助けとなります。
「CO2への曝露と気候リスク」をめぐる議論がますます広がる中、より多くの企業が必要に迫られ、自社の炭素の重要性について報告することになります。自社のCO2フットプリントに対処しない企業は、資本コストの上昇や、より入手しにくい資本源に直面する可能性があります。これはCCUSなどの炭素管理技術の将来にとって好材料です。
炭素回収:移行の一部
化石燃料の排出管理は、ネットゼロの未来に向けた移行の不可欠な一部となるでしょう。CCUS技術の規模を拡大することは、この環境問題への対処につながるだけでなく、政策が環境配慮型へと移行する中で、企業のブランド価値を高め、事業継続リスクを低減する効果ももたらします。しかし、こうした炭素技術には多額の資金が必要であり、その大部分は民間資本に頼ることになるでしょう。TCFD開示の義務化は、その目標を達成する手段となり得ます。




