地政学的変化の速度と規模が加速するなか、多くの政府、産業界、消費者がエネルギーコストの上昇に直面しています。
これに対応して各国が供給の選択肢の多様化を図るなか、世界のエネルギー投資は今年3.4兆ドルに達する見込みです。
しかし、こうした見込まれるエネルギー投資を最大限に活かすには、政府は許認可に要する時間を見直し、政策の安定性を確保する必要があります。
最近のホルムズ海峡の事実上の閉鎖は、深刻さの点で より1973年の石油危機を上回るものと位置づけられ、その結果価格を么4倍に押し上げ、わずか数か月の間に起きた。
これを受けて、エネルギーの輸入国と輸出国、生産者と消費者は、利用可能なエネルギーの選択肢を増やしつつあります。具体的には、供給ルートと供給源を多様化し、エネルギー技術の選択肢を広げています。また、いくつかの政府は、大規模で国内に存在する低炭素電力の供給源を確保するため、原子力発電へと舵を切っています。
選択肢が増えるほど、特定の燃料、供給者、サプライチェーン、貿易ルート、技術への依存は減ります。
輸入依存を減らすことは、将来の同様の危機にさらされるリスクを抑えるもう一つの方法です。国内資源への関心を高め、エネルギー生産を自国に取り戻す機会を生み出すことにもつながります。
多くの国や産業も、風力タービンから電解槽に至るまで、製造とサプライチェーンを自国に近づけることに強い関心を示しています。これらを国内で現地化することは、安全保障と強靭性、雇用創出、競争力を高めることにつながります。
これらの取り組みにより、世界のエネルギー投資は過去最高の水準へと拡大すると見込まれています。2026年に3.4兆ドルに達するとの見通しです。国際エネルギー機関(IEA)によるものです。
エネルギー投資:時は金なり
しかし、こうした新たなエネルギー供給源、資産、そして関連するサプライチェーンを構築するには時間がかかります。
IEAによれば、平均的に、少なくとも同程度の時間が、ほぼあらゆる種類のエネルギープロジェクトについて、許認可に費やされます。プロジェクトに電力網への接続が必要な場合、稼働までに必要な時間はさらに2倍になります。
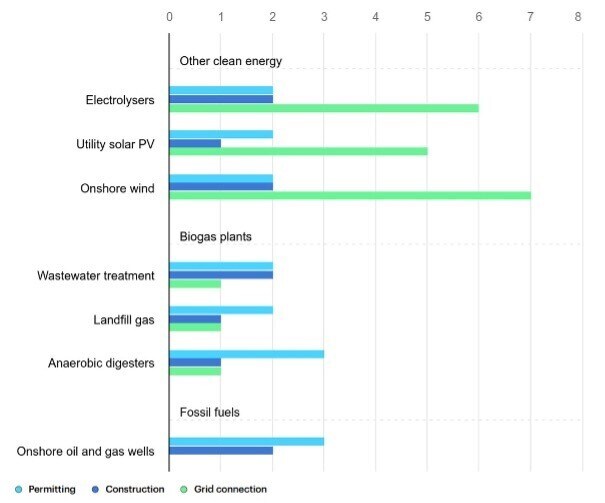
許認可、承認、系統接続に時間がかかるほど、コストが増加し、消費者と納税者の負担が高まります。これは、料金の上昇を通じて、またはプロジェクトに補助金が支給される場合には税負担の増加を通じて生じます。
「多くの場合、その速度を実現するための最も直接的な方法は許認可です」と、Sabanci Holdingの最高経営責任者であり、世界経済フォーラムの先進エネルギーソリューション・コミュニティの共同議長を務めるKivanc Zaimler氏は述べています。「それは最も解決が難しい課題ではありませんが、最も大きな効果をもたらすことが多いのです。必要な規模とコストでエネルギーを提供しようとするなら、時間は後回しにできません。時間を設計原則として扱う必要があります。」
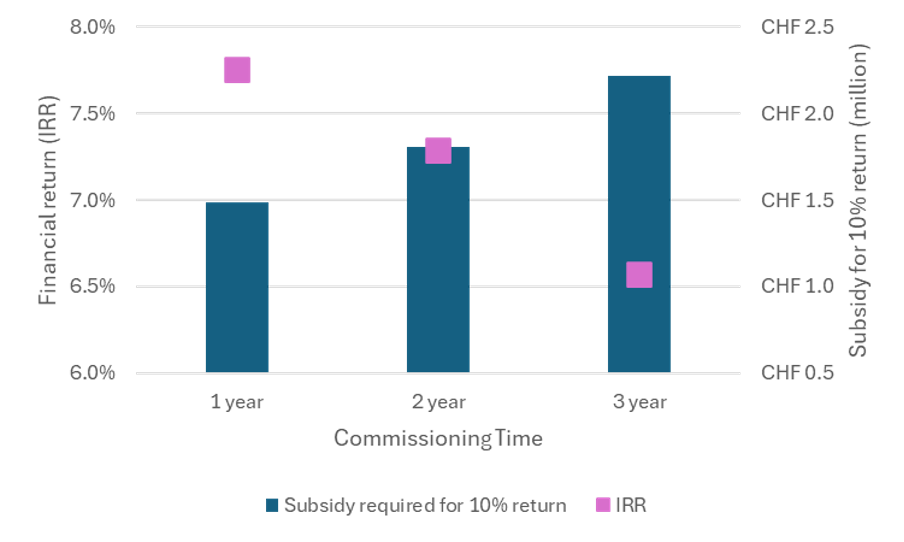
内部収益率(IRR)は、建設にかかる期間によって大きく異なることが、ETHチューリッヒの研究者による分析で明らかになっています。仮に、建設費が1,000万スイスフランで、完成後20年間にわたって年間100万スイスフランの収益を生み出す新規プロジェクトを想定します。1年以内に建設できれば、IRRは7.75%に達します。2年かかれば収益率は7.3%に低下し、3年かかれば6.9%になります。
こうした投資に補助金が支給される場合、その理由がエネルギー安全保障であれ脱炭素化であれ、公的予算に影響を及ぼします。投資家に10%の収益を保証するためには、稼働までに1年ではなく3年かかるプロジェクトの場合、補助金そのものが政府にとって50%多い負担となります。こうした価格上昇は、プロジェクトに補助金が支給される場合は税金として、そうでなければエネルギー料金の値上げとして、最終的に消費者に転嫁されることになります。
トルコは、この課題に対し、最近導入された「超許可」の枠組みで対応しています。この取り組みは、分断された手続きを統合し、省庁間の連携を強化し、投資家にとってより予測可能な道筋を作ることで、承認までの期間を大幅に短縮することを目指しています。
エネルギー政策の不確実性
投資を呼び込むもう一つの障壁は、エネルギープロジェクトには10〜15年の投資期間が必要である一方、政治のサイクルは比較的短いため、政策がしばしば変更されることです。このため、投資家や顧客は、現在のルールが安定して維持されるという確信を持てず、資本の拠出をためらいがちになります。
国内政治や貿易、関税障壁、国家による介入の変化から、エネルギー政策、現地調達要件、環境規制の変更に至るまで、これらは相互に関連する外部要因が複雑に組み合わさったものです。そして、これらの要因の多くは、個々の組織の管理の及ばないものです。
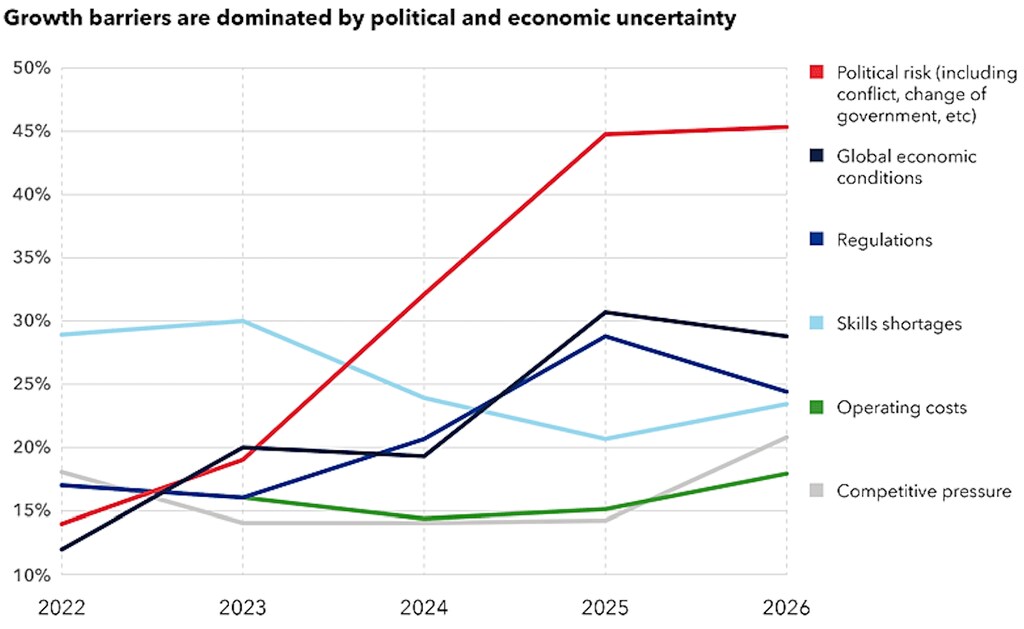
実際、DNVの「Energy Industry Insights 2026」レポートのために実施された、世界のエネルギー業界のリーダー1,000人以上を対象とした調査では、政治的リスクと規制が、エネルギー分野の投資に対する最大の障壁の第1位と第3位に挙げられています。Energy Industry Insights 2026というレポートで示されています。だからこそ、バランスと予測可能性が非常に重要なのです。エネルギー業界は、長期間にわたる安定性、優先順位の明確化、政策の確実性から恩恵を受けます。
しかし、世界経済フォーラムの最新のエネルギー転換指数によれば、転換への準備度は、10年間で初めて最近低下しました。金融と投資、規制と政治的コミットメントのいずれも低下しており、2026年指数ではそれぞれ-1.8%と-1.2%となっています。インフラの準備度も2026年によりわずかに低下しています(-0.2%)。設備容量が過去最高の水準で追加されているにもかかわらず、系統投資は遅れており、世界中で2,500GW超のプロジェクトが接続待ちの列で停滞しているため、この状況は今後さらに悪化するおそれがあります。
エネルギー義務付けとインセンティブ
こうした点を踏まえると、政府がエネルギー関連の目標を達成するうえで役立つ、主要な政策手段は2つあります。
義務付けは、市場シグナルを生み出すことで、普及を促す中心的な役割を果たし得ます。税額控除、補助金、低金利融資などのインセンティブは、「電気と分子」を超えた積極的な効果に報い、投資プロジェクトの財務的な実行可能性を高めます。

しかし、初期段階では必要とされることが多いものの、インセンティブや補助金は、単にコストを消費者から納税者へと移すだけです。エネルギーソリューションの開発と展開にかかる経済全体のコストを下げる可能性は低いと考えられます。
代わりに、予算が制約される状況では、許認可、承認、規制手続きの速度を高めることで、エネルギー生産者へのインセンティブの必要性を大幅に減らすことができ、エネルギー消費者のコスト削減にもつながり得ます。
エネルギー投資に向けた行動
COVID-19パンデミックへの対応が示したように、緊急性があれば、システムはより速く動くことができます。適切な推進力があれば、エネルギー転換も加速し得ます。
一方で、企業は完璧な政策の明確化を待つことはできず、実際に待ってもいません。多くの企業は、新たなビジネスモデル、多角化、イノベーションを通じて、すでに適応を進めています。これらの企業は、不確実性があるなかでも前進していることが多いのです。また、単一の技術だけではエネルギー危機を解決できないことも理解しています。原子力、再生可能エネルギー、エネルギー貯蔵、クリーン燃料を含む、さまざまなソリューションの組み合わせが必要になるでしょう。
政府はそれぞれ異なる道筋を、異なる速度で進んでいくでしょう。しかし、持続可能で包摂的な変革を確実にするには、野心、資金調達、実行の間の連携が求められます。これは市場シグナルによって導かれ、地域の現実に根ざし、国際協力によって支えられる必要があります。




