欧州はロシアからの輸入に代わるエネルギー源を求めるなか、2021年から2022年にかけて石油、ガス、石炭への支出を1兆ユーロ増やしました。
欧州連合(EU)は現在、冬に向けて十分な貯蔵量を確保するとともに、ガス需要を維持または削減しながら、ロシア産ガスへの依存を減らすことに注力しています。
欧州の現在のガス情勢は改善しているのでしょうか。また、冬を前にEUはエネルギー危機を安定させたのでしょうか?
ウクライナ侵攻は世界のエネルギー市場に波紋を広げ、とりわけ欧州連合(EU)に大きな影響を及ぼしました。EUは2022/23年の冬に十分なガスを確保するため、迅速な対応を迫られました。
しかし、その代償は大きなものでした。欧州は石油、ガス、石炭への支出を1兆ユーロ以上増やし、2022年には前年を上回りました。エネルギーに充てられたGDPの割合は2倍以上に増加しました。
より最近では、欧州で「ガスが余っている」との報道がEUの状況がいかに大きく変化したかを示しています。
EUのガス不足をめぐる状況はなお続いていますが、危機の初期にこの地域を襲った大きな混乱は、懸念されていたよりも早く収まりました。しかし、IEAが最近報告したように、状況は再び急速に逆転する可能性があります。2022年以降、何が変わったのでしょうか。EUは2023/24年の冬に備えられているのでしょうか?

欧州のエネルギー供給をめぐる激動の一年
欧州のエネルギー危機は、2022年2月24日のロシアによるウクライナ侵攻をきっかけに始まりました。同年の残りの期間には、紛争の継続と激化を抑止するため、米国、EU、英国が輸出規制、投資禁止、価格上限の取り組みを実施しました。
ロシアは制裁を導入して報復し、世界のガス市場は逼迫しました。特に欧州では、ロシアがそれまで同地域の天然ガスの約40%を供給していました。
価格上限への対抗措置として、ロシアは価格上限の遵守条項を含む契約に基づく石油および石油製品の輸出を禁止しました。また、2022年第2四半期にEU加盟国数カ国がロシアの課した新たな決済制度への従わない姿勢を示すと、ロシア国営のエネルギー企業ガスプロムはガス供給の相当部分を一方的に削減しました。
総じて、制裁にさまざまな経済的対抗措置と、ロシアからドイツを経由するガスパイプライン「ノルドストリーム2」の破壊工作が重なり、特に欧州のガス市場で供給が逼迫しました。その結果、エネルギー価格が急騰しました。
昨年、ガス価格は100万英国熱量単位(MMBtu)当たり100ドルに達し、ブレント原油価格は1バレル当たり130ドル、石炭価格は1トン当たり441ドルに達しました。最終的にエネルギー需要は満たされましたが、費用は高く、とりわけエネルギーの公平性、すなわち負担可能性と利用機会の両面で大きな課題となりました。これは、世界経済フォーラムによるエネルギー転換指数2023の最近の分析と報告書が示す重要な知見です。
2023/24年の冬を前にした欧州のガス戦略
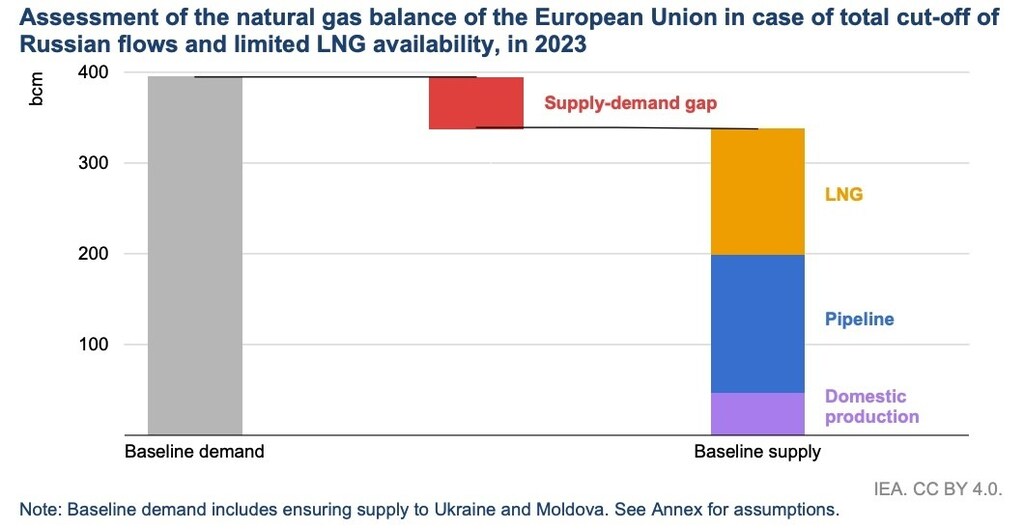
国際エネルギー機関(IEA)の「2023年にEUでガス不足を回避する方法」報告書には、短期的なニーズと長期的なエネルギー転換戦略のバランスを取るための一連の取り組み案も盛り込まれています。
短期的には、欧州は冬を乗り切るのに十分なガス貯蔵量を確保し、ロシア産ガスへの依存を抑え、ガス需要を維持または削減する必要があります。その実現に向け、複数の取り組みを開始しました。
最低ガス貯蔵義務の導入により、2023/24年の冬以降、貯蔵容量の少なくとも90%を確保することが目標とされています。これはEUのエネルギー安全保障を強化し、年間を通じた貯蔵サイクルをより最適化するためです。
政策は液化天然ガス(LNG)市場も対象とし、価格変動を抑えるため、調整と貯蔵の拡大を基盤としたLNG調達の仕組みを含んでいました。
一方、EU理事会は共同購入メカニズムを導入しました。これにより、EU域外の国も含め、共同購入や需要と供給者をより効率的に結びつける方法が可能になります。
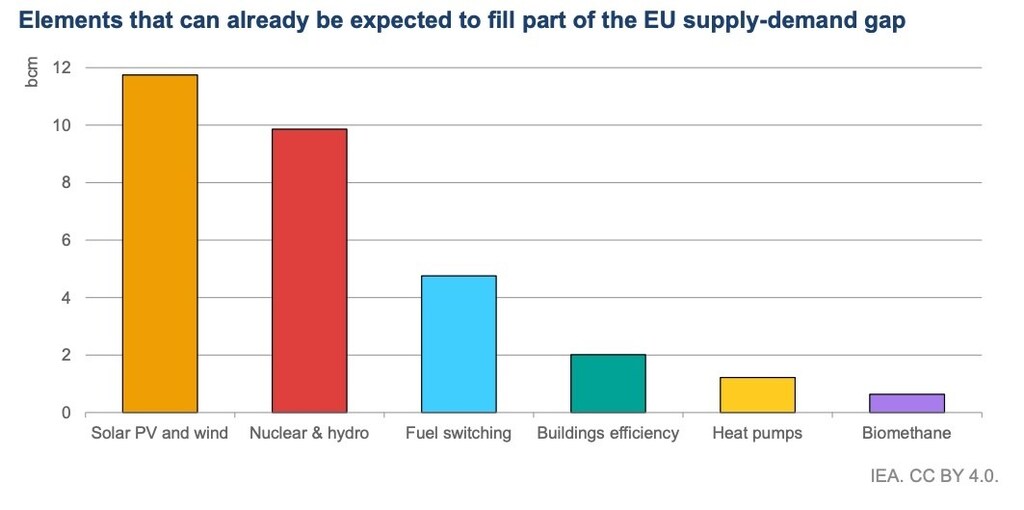
さらにEUはエネルギー基盤の多様化を進め、再生可能エネルギーの基盤を拡大してきました。再生可能エネルギーは依存度を下げ、レジリエンスを高め、経済リスクを管理することで、安全で経済的なエネルギーシステムを支える重要な要素です。
これまでのところ、取り組みは成果を上げています。7月4日時点で、欧州のガス貯蔵率は79%でした。
現在の補充ペースが続けば、10月前に目標貯蔵量に達する見込みだと、ガス・インフラストラクチャー・ヨーロッパのデータを基にロイターが報じました。欧州でガス貯蔵量が豊富にあり、補充も速いペースで進んだため、年の前半に価格は大幅に下落しました。
エネルギー危機の影響を和らげるためにEUが迅速かつ断固として行動したことで、2023/34年の冬を前に、ある程度の楽観視が可能になりました。
しかしEUは今後数カ月、長期目標にも引き続き注力する必要があります。特に欧州南部は現在、深刻な熱波に見舞われています。
エネルギー転換への影響
最新の「効果的なエネルギー転換の推進」報告書は、今後数年間に私たちが取る行動が、長期的なエネルギー目標の達成に不可欠だと述べています。
エネルギー転換は私たち全員に関わるものであり、欧州での行動は世界中に影響を及ぼします。欧州でガス需要が急増したことは、すでに低所得地域とその転換の進み方に影響を与えています。世界的なLNG価格の高騰により、東南アジアなどの地域は価格競争から締め出され、一部の国は石炭への依存に逆戻りしました。ガスやLNGなど、よりクリーンなエネルギー源が引き続き手の届かない価格であれば、さらに多くの低所得経済国が石炭に戻り、世界全体の転換のペースが鈍るおそれがあります。
EUは、1年前にガス価格を押し上げた慌ただしい備蓄から大きく前進しましたが、エネルギー危機はまだ終わっていません。欧州は2023/24年の冬を前に、エネルギー安全保障に重点を置き、一方的な依存を減らすことで、自らのエネルギー需要を優先しなければなりません。
EUのエネルギー需要を抑えてきた政策や措置は、エネルギー危機の終息時に需要が急増するのを防ぐため、引き続き維持すべきです。
欧州のエネルギー危機は、すでに同地域の転換を加速させ、安全保障を強化し、消費削減を促しました。しかし、この激動の時期は、そうした進展を基盤に、より多様でレジリエンスの高いエネルギーシステムに向けた取り組みを続ける機会でもあります。





