ロシアによるウクライナ侵攻と、その後のヨーロッパへのガス供給の削減により、国際価格が過去最高水準に押し上げられました。
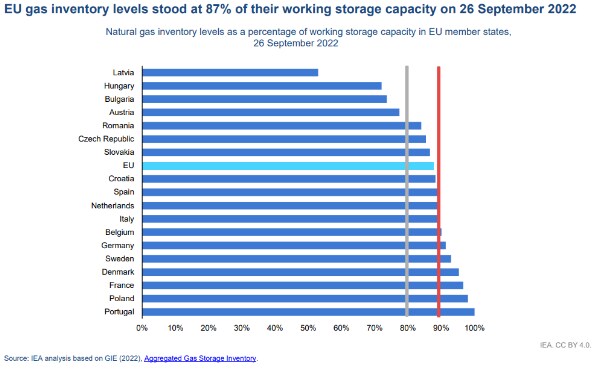
IEAの四半期報告書によると、EUは冬に先立ちガス貯蔵量を90%まで満たすことに成功しました。
ロシアがガス輸出をさらに削減する場合、行動の変化と削減が必要になる可能性があると、同機関は述べています。
ロシアによるウクライナ侵攻と、その後のヨーロッパへのガス供給の削減により、国際価格は過去最高水準に達しており、2023年も市場の混乱が続くと予想されています。国際エネルギー機関(IEA)の最新の四半期ガス市場報告書によると、米国では夏季の価格が2008年以来の最高水準に達したとのことです。
エネルギー危機により、多くの地域で天然ガスの消費が減少しています。同報告書によると、OECDヨーロッパでは、1月から8月の期間にガス需要が前年同期比でほぼ10%減少し、生産削減により産業部門では推定15%減少しました。
エネルギー危機が「消費者に深刻な被害」をもたらしている
2022年9月にNord Stream 1ガスパイプラインで漏洩が発見されたことにより、ヨーロッパへのガス供給はさらに制限されており、今後ロシアからEUへのパイプラインフローが完全に停止する可能性も排除できないと、同報告書は付け加えています。
「ロシアによるウクライナ侵攻と、ヨーロッパへの天然ガス供給の大幅な削減により、消費者、企業、そして経済全体に深刻な被害が生じています。これはヨーロッパだけでなく、新興国や開発途上国にも及んでいます」と、IEAのエネルギー市場・安全保障部門責任者であるKeisuke Sadamori氏は述べています。「ガス市場の見通しは依然として不透明です。特に、ロシアが信頼できる供給国としての評判を損なう無責任で予測不能な行動を取っていることが大きな要因です。」
EUは今年、供給の安全保障を強化するために共同で取り組んでおり、その中には「供給源のさらなる多様化、地下貯蔵の最低在庫義務の設定、そして近months における季節的な需要削減の調整」が含まれています。これにより、EUはガス貯蔵量を90%まで満たすことができたと、IEAは付け加えています。

液化天然ガスの需要が急速に高まっている
ロシア産ガスへの依存を軽減しようとするヨーロッパの動きにより、液化天然ガス(LNG)の需要が増加しています。IEAは、今年のヨーロッパのLNG輸入量が600億立方メートル(bcm)以上増加すると予測しています。これにより、船舶運賃が過去最高水準に達し、船舶が不足しています。燃料の輸送に必要な船舶が不足しているとのことです(Bloomberg情報)。
同報告書によると、アジアのLNG輸入量は2022年の残りの期間、昨年を下回る水準で推移する見込みです。
「しかし、中国のLNG輸入量は、2021年初め以降に締結された一連の新規契約により、来年増加する可能性があります。また、平均を下回る寒冬は北東アジアからの追加需要をもたらし、市場のひっ迫をさらに深刻化させるでしょう」とIEAは付け加えています。
ガス危機の悪化を回避するために必要な行動の変化
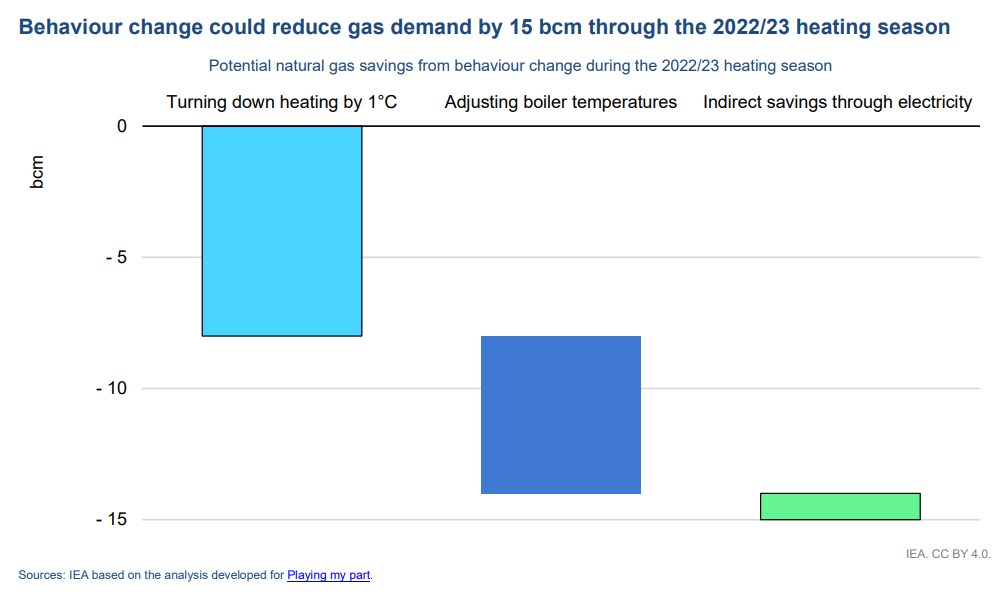
IEAは、供給量が減少した場合にヨーロッパのガス危機が悪化するのを防ぐため、さらなる大幅な調整が必要であると述べています。供給減少が続く場合、2023年に入っても貯蔵量を33%以上に維持するには、13%の需要削減が必要になるとのことです。分析によれば、行動の変化だけで2022/23年の暖房シーズン中のガス需要を15bcm削減でき、これは必要な13%の需要削減の40%以上に相当します。
今後を見据え、IEAは2022/23年の暖房シーズン終了時に貯蔵量が極めて重要となり、寒波への備えを整えるべきだと述べています。
同報告書は、寒波がガスシステムにとって特に厳しい理由として、「在庫ガス量(貯留層圧力の低下による)の減少に伴い、貯蔵施設の供給能力が低下すること。これにより、暖房シーズンの終盤には、需要の変動に対する貯蔵施設の反応性(時間と量の両面)が低下する」と説明しています。
遅れて寒波が到来した場合、同報告書によると「連帯、団結、そして家庭での責任ある行動が、供給の安全性を確保する上で極めて重要となります」。
世界経済フォーラムはエネルギー転換をどのように推進していますか?
エネルギー・素材センターは、エネルギー、素材、産業システムを再構築する複雑な転換を理解するために、リーダーたちをつなぎます。エネルギー安全保障、手頃な価格、持続可能性がどのように交差するかを探る場を提供しています。
バリューチェーンや地域を越えた協働を通じて、同センターは、パートナーが安全で低炭素かつ公平な転換に向けた実践的解決策で足並みを揃えられるよう、共有の道筋を可能にしています。




