EUは、再生可能水素の製造と利用を加速させる政策措置を急速に実施しています。
世界経済フォーラムとアクセンチュアは協力して、改訂版の再生可能水素に関する実施措置ロードマップを公表しました。
このロードマップは、欧州における政策動向、資金提供、取り組みを把握するための有用なツールキットとなるとともに、水素経済の大規模化に向けた進捗を評価するものです。
「Fit for 55政策パッケージ」およびその後の「REPowerEU」計画に続き、欧州連合(EU)は再生可能水素の製造と利用を加速させる政策措置を急速に実施しており、EUは世界的な水素経済への競争における先導国の一つとして位置付けられています。
EUにとって、再生可能水素は、ロシアによるウクライナ侵攻によって加速しているEUのエネルギーミックスの移行を実現する上で重要な役割を果たします。
最近では、待望の非生物起源再生可能燃料(RFNBO)に関する委任法令が6月に採択されました。この重要な節目により、水素および水素ベースの燃料がRFNBOに分類される条件が定められ、関連する温室効果ガス排出削減量の算定方法も確立されたことで、規制上の明確さがもたらされました。
とはいえ、すべての関係者が完全には満足していないものの、結果として生じた条件に関して、今回の決定は投資家が求めてきた非常に必要な規制上の明確さをもたらすものです。
2022年初頭、世界経済フォーラムは、アクセンチュアおよび国際再生可能エネルギー機関と協力して、欧州グリーン水素に関する実施措置ロードマップを公表しました。このロードマップの目的は、規模が拡大し取引される再生可能水素市場を実現するための主要な推進要因を特定することでした。
最近の動向を踏まえ、これまでの取り組みを基に、世界経済フォーラムとアクセンチュアは協力して、内容を更新し名称を変更した再生可能水素に関する実施措置ロードマップを公表しました。
このロードマップは、欧州における主要な政策動向、資金提供、取り組みを把握するための有用なツールキットとなるとともに、水素経済の大規模化に向けた進捗を評価するものです。
再生可能水素の先導国としてのEU
EUは、急速に変化する水素分野において競争力のある地位を守りたいのであれば、より広い世界的な状況に正面から取り組まなければならないという事実により、その決意を強めています。
米国では、 例えば、次の法律パッケージを通じて多額の補助金が配分されています。インフラ投資・雇用法(クリーン水素ハブ向けに80億ドル)およびインフレ抑制法(低炭素水素向けの税額控除は最大3ドル/kg)で、既存の水素バリューチェーンを脱炭素化するとともに、新たなバリューチェーンを構築することを目的としています。
一方、中国では、長期水素計画が最近発表され、水素を多用する既存の産業クラスターの脱炭素化と、2030年までのグリーン水素製造の拡大という目標が示されています。中国のグリーン水素への道筋については、詳しくはこちらをご覧ください。
同様に、日本は低排出水素を、発電、産業、運輸を含む主要部門の脱炭素化に向けた重要技術として位置付けており、その方針は「2050年カーボンニュートラルに向けたグリーン成長戦略」に示されています。この点については、詳細をこちらでご覧ください。
EUはどのような状況にあるのでしょうか。EUの再生可能水素戦略には3つの主要な柱があります。以下は、欧州における再生可能水素に関する実施措置ロードマップの改訂版からの主な要点です。
1. 水素の最大限の価値の可能性を実現するには、より広範なエネルギーシステムにおける水素の役割への対応が不可欠
EUの水素政策は、Fit for 55、REPowerEU、およびネットゼロ時代に向けたグリーン・ディール産業計画などの政策パッケージを通じて、域内のすべての需要部門を脱炭素化することを目的とした、システム全体に及ぶ政策の一環です。
これらの政策枠組みに共通するのは、電化の取り組みや(先進)バイオ燃料の利用など、他のエネルギーキャリアとの関係において水素の特定の役割に対処している点です。部門別の再生可能エネルギーおよびRFNBO利用目標(すなわちRED II目標)を通じて、主要な各エネルギーキャリアに役割が割り当てられています。
例えば、水素の利用は、主に産業排出や大型輸送など脱炭素化が困難な部門を脱炭素化する手段として想定されており、混合(短期)と燃料代替(中長期)の両方を通じて行われます。
「重要原材料法」(CRMA)を通じて、電気分解による水素製造に伴う資源需要が、電池などの他の資源集約型技術とともに検討されています。CRMAは、EUが重要原材料を安全で、多様かつ手頃な価格で持続可能な形で確実に入手できるようにするための包括的な一連の措置を打ち出しています。
2. 既存の水素バリューチェーンの脱炭素化は、EUの再生可能水素の製造および輸入目標(2030年までに2,000万トン)に向けた不可欠な一歩
EUは、2030年までに1,000万トンの再生可能水素製造と1,000万トンの再生可能水素輸入という野心的な目標を掲げており、2030年の再生可能水素利用量は合計2,000万トンとなります。
参考までに、現在の欧州における水素需要は年間870万トンに達しています。これは主にグレー水素製造(99.9%)によって賄われているため、既存の水素バリューチェーンの脱炭素化は、EUの再生可能水素目標に向けた不可欠な一歩となります。
既存の水素市場の規模そのものが、炭素排出削減の機会を提供するとともに、大規模な電解槽にとって拡張可能な販売先市場を提供しています。
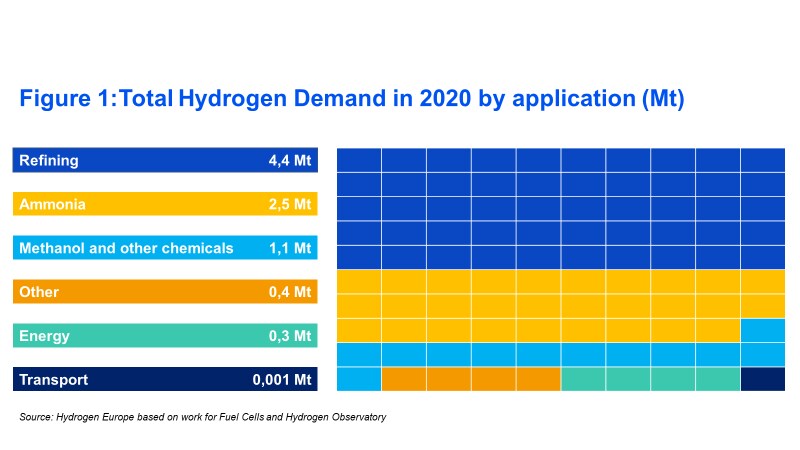
現在の水素市場では、需要の大部分(50%)が製油所(年間440万トン)に向けられ、水素化処理および水素化分解に利用されています。次いでアンモニア製造業(29%)が肥料産業向けに利用されています(年間250万トン)。メタノールおよびその他の基礎化学品の製造は、需要の13%を占めています(年間100万トン)。
現在の水素用途は主に大規模な産業用途で構成されているため、「産業クラスター・アプローチ」により、供給と需要を組み合わせる機会があります。これによりリスクの分担と、需要の集約を含む規模の経済が可能になります。
非常に大きな意義があるものの、既存の水素バリューチェーンの脱炭素化だけでは限界があり、再生可能水素の新たな用途を実現するという課題が残ります。
3. 最終投資決定の行き詰まりの克服
欧州で発表されているクリーン水素の製造、輸送、最終用途プロジェクトの大規模なパイプラインを前進させるには、プロジェクトは発表段階から最終投資決定へと移行しなければなりません。
参考までに、欧州で発表されているクリーン水素の製造量は、すでに合計で2030年までに年間1,300万トンに達しています。製造、輸入、最終用途に関する目標と資金調達の仕組みが整備されていることから、EUは水素バリューチェーン開発が始動するための、ますます魅力的な枠組みを提供しています。
主要な取り組みの一例として欧州水素銀行があります。同行は主要な任務の一つとして、競争入札の仕組みを通じて再生可能水素のコスト差を補填・資金提供する権限を有しており、先駆的なプロジェクトの一部について事業計画の成立に貢献しています。
投資家にさらなる確実性を提供するため、ドイツやオランダなど一部の加盟国は、EUの政策枠組みに加えて、CAPEX(設備投資)補助制度とOPEX(運営費)補助制度の両方を設けており、目標に代わる水素の最終用途義務の導入を準備しています。
EU全域で再生可能水素の最終用途の広範な普及と急速な浸透を促進するためには、これらの取り組みを強化し、加盟国レベルを超えてさらに調和させることが有益でしょう。
クリーン水素の今後の展望は?
クリーン水素加速化イニシアチブは、日本および中国を含む他の地域についても、同様の実施措置ロードマップを策定しています。インド、中東、ラテンアメリカに関するロードマップは、ドバイでのCOP28とダボス年次総会2024の間に公表される予定です。
欧州のロードマップと同様に、追加の地域ロードマップは、それぞれの地域的背景に配慮しつつ、クリーン水素経済の発展を加速させるための主要な政策措置を特定するものであり、世界全体におけるクリーン水素の現状について独自の視点を提供します。




