米イラン戦争は短期的にエネルギー転換にブレーキをかけた一方、よりクリーンで安全なシステムを求める長期的な論拠を強める可能性もある。
エネルギー安全保障は、もはや石油・ガスの供給だけを指すものではない。送電網、重要鉱物、金融、技術サプライチェーン、地域協力も含むようになっている。
現在、最も影響を受けにくい国々は、この危機が起きるずっと前から、供給源の多様化とクリーンエネルギーの供給能力に投資してきた。
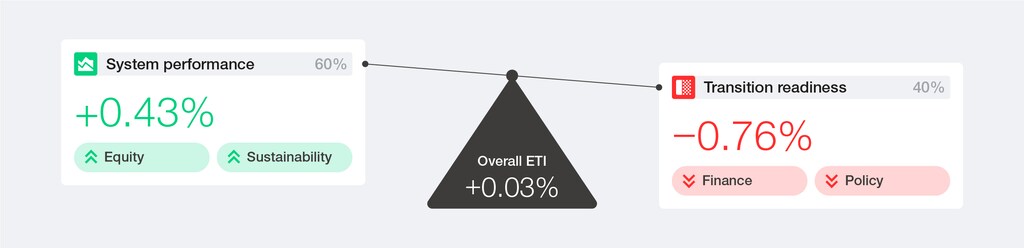
10年以上ぶりに、エネルギー転換を持続させるために必要な条件が弱まりつつある。120カ国を44の指標で追跡する「2026年エネルギー転換指数」によると、今年は転換への準備状況が低下し、実現を支える5つの側面のうち4つが同時に後退した。
そのため、政府や企業が直面する決断は、いっそう重要になっている。2026年に米イラン戦争が始まった際、エネルギー市場がまず問うたのは、なじみのあるものだった。石油・ガス価格にどのような影響が及ぶのか、という問いだ。
しかし、エネルギー転換に関して、より難しい問いはこうだ。この規模のショックは、転換そのものにどのような影響を及ぼすのか。
危機前のデータに基づく今年の指数は、ホルムズ危機によって明確になった脆弱性を浮き彫りにしている。
全体として進展はほぼ横ばい(+0.03%)だった。一方、今後の進展を可能にする条件、すなわち転換への準備状況、政策の安定性、投資へのアクセス、イノベーション能力、インフラは、そろって弱まった。
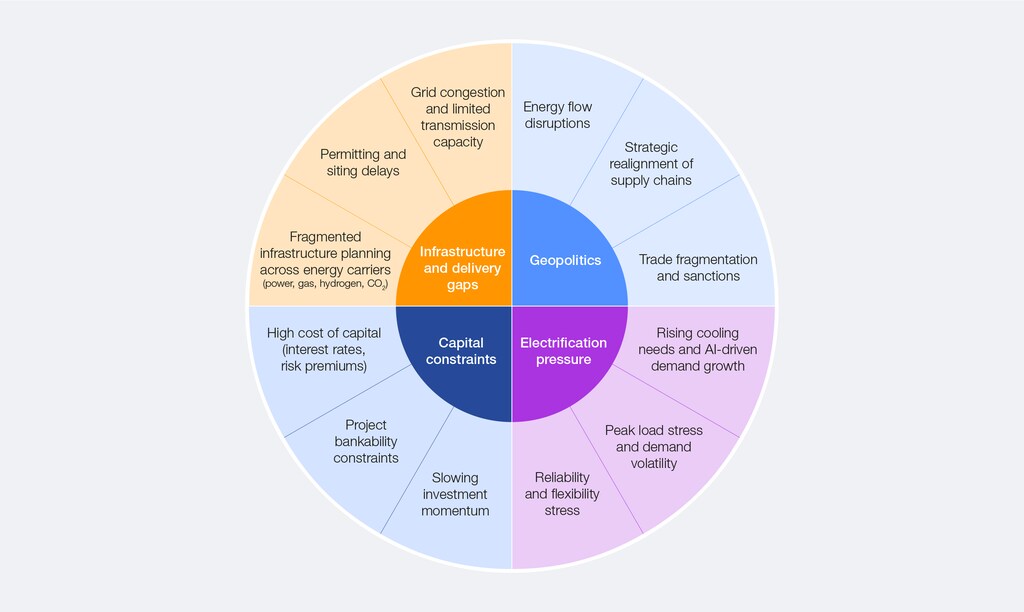
危機が起きる前から、エネルギーシステムは複数の面で圧力にさらされていた。地政学的な分断がサプライチェーンや重要鉱物の流れを変えつつあった。
新興市場では資金調達環境が引き締まり、複数の主要経済国で政策への信頼性が弱まっていた。インフラ投資も遅れていた。こうした圧力はいずれも新しいものではなく、何年も前から強まっていた。
戦争がこうした脆弱性を生み出したわけではないが、それらを一挙に表面化させた。現在、最もうまく対応しているのは、圧力が重なり合う前に対処していた国々だ。
エネルギー転換指数が示す現在の実績
2026年もシステムの実績は向上を続けた。再生可能エネルギーと原子力は、世界の発電量の42%を占めた。再生可能エネルギーの発電容量は約800ギガワット増加した。92カ国・地域でエネルギー効率が改善した。
例外はエネルギー安全保障で、システムの実績を構成する側面のうち唯一低下し、0.9%減となった。供給源の多様化の後退(-0.7%)と、信頼性の大幅な低下(-3.0%)が要因だ。こうした弱点はホルムズ海峡の混乱以前から存在しており、危機がそれを増幅させた。
エネルギーショックは、化石燃料の輸入依存が脆弱性を生む一方、国内の再生可能エネルギーを含む地域内のエネルギー供給がレジリエンスをもたらすことを、政策担当者に改めて認識させる。
例えば、ベトナムの太陽光発電の拡大は、当初は主に気候変動対策として進められたが、今ではガス価格の急騰に対する有効な緩衝材となっている。こうしたショックは、短期的な排出量の増加を招いた後、よりクリーンなエネルギーシステムへの長期的な構造転換につながることが多い。最近の例は、2022年の欧州のガス危機だ。
この危機により、最も影響を受けやすい市場では、エネルギー価格の手頃さを高めてきた成果が継続的な圧力にさらされる。先進国は戦略備蓄や財政余力を通じてエネルギーコストの上昇を吸収できるが、多くの新興市場は、エネルギーへのアクセス、財政の安定、転換への投資に同時に対応しており、そのすべてを受け入れる余地が小さい。
東南アジア諸国連合(ASEAN)だけでも、推計で月額34億ドルの追加エネルギーコストを負担している。インドは石炭火力発電を再稼働させた。韓国は石炭火力発電の制限を緩和した。フィリピンは国家エネルギー緊急事態を宣言した。
企業や政府はどのように対応しているのか
この危機は企業にとっても、意思決定の猶予を縮めた。燃料、鉱物、送電網の接続性にまたがるエネルギー・バリューチェーン上のエクスポージャーが、金融リスクと同じ厳密さで評価されている。今後10年の競争力を分ける要素として、システム統合能力が浮上している。
ホルムズ危機への対応として、一部の国は配給、価格上限、石炭火力発電の延長といった短期的な手段に頼っている。これらは目先の圧力を和らげる一方で、投資家の予見可能性を損ない、過去のエネルギー危機を悪化させた供給の歪みを再び招くおそれがある。
一方、この機を捉え、単独では実現できる国がほとんどない、より長期的な枠組みの整備を加速させている国々もある。
ASEANは後者の道を進んでいる。長年推進してきた地域協力を加速させている。
アジア開発銀行と世界銀行の融資支援を得たASEANパワーグリッド構想は、2045年までに発電と送電に関する投資として約7,600億ドルを呼び込む可能性があり、資源の共有を可能にするとともに、単一ルートへの依存に対する有効な緩衝材となる。
これと並行して、日本のアジア・ゼロエミッション共同体(AZEC)構想は、当初クリーンエネルギーへの転換を支援するために設計されたが、地域のエネルギー安全保障の枠組みとして活用されている。日本は、アジア諸国が供給を確保し、備蓄能力を構築できるよう、資金提供を約束している。
国境を越えた電力融通は、もはや単なる効率化策ではなく、安全保障戦略だ。ウクライナ・ロシア紛争後、エネルギー供給の多様化を目指して欧州連合(EU)がREPowerEUを立ち上げたことは、この考え方が一度採用されると、当初の危機が薄れても維持される傾向を示している。
今後12カ月に注目すべき3つのシグナル
1. 再生可能エネルギーを推進する新たな根拠
米イラン危機により、再生可能エネルギーを推進する根拠は、主にコストと持続可能性だったものから、安全保障という強力な新たな要因を加えたものへと変わりつつある。
化石燃料と異なり、国内のクリーン電力は供給の要衝に左右されにくい。中国は、地域の風力と太陽光を活用した水素の利用を加速させている一方、インドとEUは、バイオ燃料とクリーン燃料の義務化を安全保障の観点から見直している。
他の国々も、国内で利用できる再生可能エネルギーやその他のエネルギー源を基盤に、電化をどう加速するか検討している。政治的な論理は変わりつつある。クリーンエネルギーは産業安全保障上の資産と捉えられるようになり、調達の判断にも反映され始めている。
2. 圧力下で「移行燃料」の論調は持続するか
世界のLNG取引の約19%がホルムズ海峡を通過し、そのほぼ90%がアジア向けだ。日本と韓国は新たな供給源からの長期契約を確保する一方、ガスそのものに依存しない道を探る国々もある。
注目すべきシグナルは、アジアで次に進むLNG契約の動向と、2035年までのガス需要予測が下方修正されるかどうかだ。
3. 政策への信頼性が新たなリスクプレミアムとなるか
エネルギーやインフラへの投資資金は、安定した長期的な枠組みを持つ国・地域を選好する。「2026年エネルギー転換指数」は、これがわずかな影響ではないことを示している。最近の傾向が続けば、市場間の資本コストの差は2026年から2027年にかけて拡大する見通しだ。
企業や投資家にとって、政策の安定性は投資収益を左右する重要な論点だ。要するに、収益の問題である。政府にとって、転換の次の段階を制約する決定的な要因は、技術でも資本でもなく、信頼性だ。
安定したルール、予見可能な規制、信頼できる実施経路こそが、民間資金の次の波を呼び込む。これを理解する国は資本を引き付ける。そうでない国では、遅れのコストが転換そのもののコストを上回る速さで増大するだろう。
中東危機は、2026年の指数データがすでに示していたことを明確にした。転換の進み方は国によって異なるだけでなく、構造的にも分岐している。
目先の圧力はいずれ過ぎ去る。しかし、危機のさなかに下された政策や企業の選択、振り向けられた、あるいは差し控えられた資本、築かれた、あるいは損なわれた制度への信頼性は、危機が薄れた後も長く転換の軌道を形作る。
最終的に、この危機がエネルギーに関する意思決定に及ぼす影響は、今後数カ月に企業や政府のリーダーが下す判断に左右される。




