この週刊まとめでは、世界のエネルギー分野における最新の動向をお届けします。
エネルギー分野の主なニュース:南アフリカが電力危機で災害法を発動;今年の米国の新規発電容量では太陽光が主流に;大手石油企業が記録的な利益を計上。
世界経済フォーラムのエネルギー分野での取り組みについての詳細は、エネルギー・素材・インフラの未来を築くプラットフォームをご覧ください。
1. 短信:世界各地のエネルギー関連ニュース
南アフリカのシリル・ラマポーザ大統領は、国内の深刻な電力不足に関して、全国的な「災害事態」を宣言しました。同大統領は、これが経済と社会の基盤に対する存立の脅威になるとしています。国営電力会社エスコムは、記録上最も深刻な計画停電を実施しており、家庭は停電に見舞われ、企業の事業にも支障が生じています。
EU首脳は、「的を絞った、一時的かつ比例的な」支援を認め、欧州のグリーン技術製品の製造拠点としての将来を確保することで合意しました。米国および中国との競争に対抗するためです。欧州委員会は、再生可能エネルギー、産業の脱炭素化、水素またはゼロエミッション車への投資に対する国家補助のルールを緩和するよう提案しており、その一部は米国のインフレ抑制法への対応としてのものです。
英国最大の銀行であるナットウエストは、石油・ガスの探査・採掘に資金を提供する新規顧客に対する埋蔵量ベースの融資を、直ちにすべて停止すると発表しました。その後、2025年末までに完全に廃止する予定です。中小の石油・ガス生産者は、事業運営を埋蔵量ベースの融資枠に大きく依存しており、この融資枠は石油・ガスの埋蔵量に基づく信用枠を提供するものです。
99%以上の既存の米国の石炭火力発電所が、運転を維持するコストで太陽光および風力発電による代替よりも高くなっていることが、新たな調査で明らかになりました。シンクタンクのエナジー・イノベーションによる報告書によれば、過去10年間で再生可能エネルギーのコストは大幅に低下した一方、石炭のコストは横ばいか上昇しています。
シチリア島にある太陽光パネル製造施設への6億ユーロ(6億4,000万ドル)の増強により、同施設は欧州最大規模となったと、Euractivが報じています。3Sun工場の現在の生産能力は年間約200メガワットで、2024年半ばまでにさらに3,000メガワットへ拡大する計画です。
フィリピン最大級の太陽光発電事業者の一つであるCiticore Renewable Energyは、今年の株式公開を計画しており、今後5年間で新たな太陽光プロジェクトに40億ドルを投資するための資金を調達する考えです。フィリピンは、電源構成に占める再生可能エネルギーの割合を2030年までに35%、2040年までに50%へ引き上げることを目指しています。
あるカナダの企業は、商業規模の施設に必要な許可を取得した北米初のグリーン水素生産者になったと発表しました。カナダの当局は、ノバスコシア州にある旧石油貯蔵施設および海上ターミナルを、グリーン水素およびアンモニアの生産拠点へ転換する事業を開始することについて、EverWind Fuelsに環境承認を与えました。
世界第3位の石油輸入国であるインドは、エネルギー輸入の調達先を多様化しており、「長期にわたって」は引き続き石油の大部分を中東から購入すると、石油相のハーディープ・シン・プリ氏は述べています。同氏はまた、制裁が解除されればイランおよびベネズエラからの石油購入も検討すること、また価格が「引き続き好ましい水準」であればロシアからの購入も継続することを明らかにしました。
世界最大の風力タービン製造企業であるデンマークのVestas Wind Systemsは、化学物質を用いて使用済みのタービンブレードを分解・再資源化する解決策を開発したと、Bloombergが報じています。業界団体のWind Europeは、これまでにブレードが埋立処分されないよう当局に禁止を求めてきました。
2. 2023年の米国のエネルギー構成では太陽光が主流に
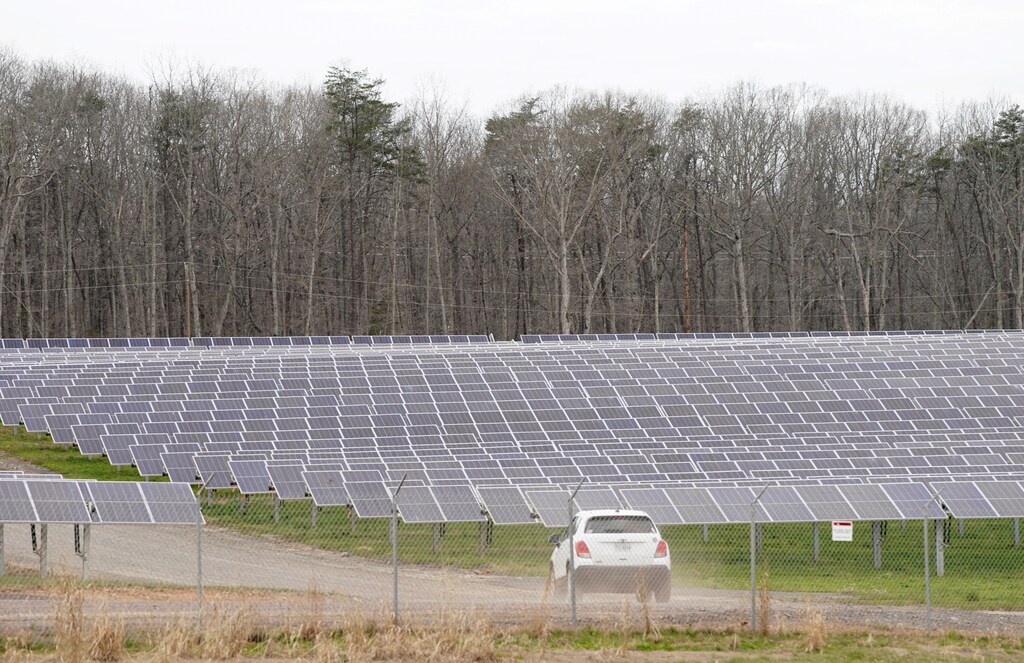
米国は2023年に、新たに54.5ギガワット(GW)の発電容量を追加する計画で、その半数を超える分が太陽光発電によるものになると、同国のエネルギー情報局(EIA)は述べています。今年の新規太陽光発電容量の大部分はテキサス州とカリフォルニア州が占める見込みで、それぞれ7.7GWと4.2GWです。この2州で、計画されている太陽光の増設分の41%を占めることになります。
EIAによれば、COVID-19に関連するサプライチェーンの混乱やその他の課題により、2022年の太陽光発電容量の増加は、2021年と比べて23%減少しました。「2022年に遅延したプロジェクトの一部は2023年に稼働を開始すると見込んでおり、その際、事業者は米国で29.1GWの太陽光発電を設置する計画です」と同局は述べています。これは、計画されている新規発電容量全体の約54%に相当します。
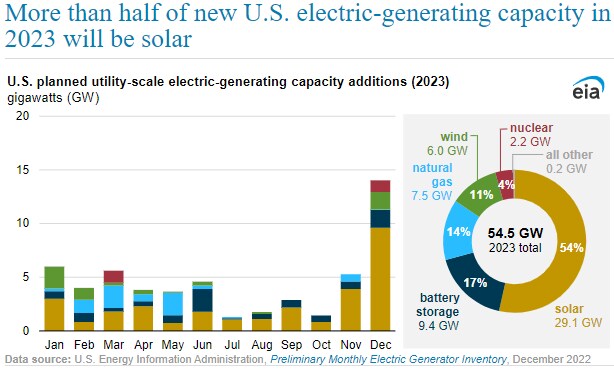
計画どおりにすべてのプロジェクトが稼働すれば、2023年に追加される新規の公益事業規模の太陽光発電容量は、単年としては過去最大となり、2021年の記録の13.4GWの2倍以上になります。
事業者はまた、2023年に9.4GWの蓄電池を既存の8.8GWに加えて設置する計画で、風力発電容量は6.0GWを追加する予定です。
3. 大手石油企業が記録的な利益を計上
欧米の大手石油会社の合計利益は、2022年に2倍以上に増加しました。その額は2,190億ドルに達し、ロシアによるウクライナ侵攻が世界のエネルギー市場を塗り替えた年に、過去の記録を大きく上回りました。BP、シェブロン、エキノール、エクソンモービル、シェル、トタルエナジーズの合計利益により、2022年には記録的な1,100億ドルの配当および自社株買いが投資家に支払われました。

石油・ガス価格の急騰、負債水準の低下、そしてロシアから欧州への供給の急減により、各国政府が長年かけて築いてきた温室効果ガス排出削減目標よりも供給の安定を優先したため、化石燃料生産への支出も増加しました。温室効果ガス排出の削減に向けて石油・ガスへの投資を削減または抑制し、大規模な再生可能エネルギーおよび低炭素事業を構築する計画を示していた欧州の一部企業も、その結果として戦略を修正しています。
BPのバーナード・ルーニー最高経営責任者は、2030年までに石油・ガスの生産量と炭素排出量を削減するという同社の計画を見直しています。「私たちには低炭素のエネルギーが必要ですが、安全なエネルギーも、手頃な価格のエネルギーも必要です。それこそが、世界中の政府と社会が求めているものです」。
アジェンダによるエネルギー関連のさらなる記事
Carbon Briefによる国際エネルギー機関(IEA)の分析では、「電力市場報告書2023」によれば、再生可能エネルギーは、回復する原子力発電と合わせて、2022年から2025年にかけての電力需要の増加分を十分に上回る見込みです。これは、クリーンエネルギー源が化石燃料に取って代わり始めることを意味します。
低排出型の世界経済への移行には、海運業界を含め、新たな「グリーンジョブ」と再教育が必要となります。専門家グループは、海運のグリーン転換が、世界中で数十万人の船員に新たな雇用と技能をもたらす仕組みを解説しています。
2022年、ヨーロッパの電力の5分の1を太陽光と風力が発電しました。これは初めてガスを上回る水準です。エネルギー分野のシンクタンクであるEmberの分析によると、太陽光の発電容量は24%増加し、これは従来の記録の2倍にあたります。

エネルギー・素材・インフラプラットフォームの取り組みについて詳しくは、Ella Yutong Lin(ellayutong.lin@weforum.org)までお問い合わせください。




