この記事は世界経済フォーラムの地政学プラットフォーム
世界の後発開発途上国および最貧国の半数以上が、現在、石油・ガスの探査を行っているか、既存の生産の拡大を目指している。
しかし、気候政策の強化とエネルギー投資動向の変化により、石油・ガスの採算がとれる生産期間は限られると見られる。
このことは、今後10年間に化石燃料を「主導産業」として成長に活用しようとする開発途上国の見通しを根本から変えるものである。
先進国の中央銀行・規制当局、投資家、企業は、エネルギー転換の過程で価値が下落する高炭素資産へのエクスポージャーを評価するとともに、2℃シナリオに対する耐性を検証している。
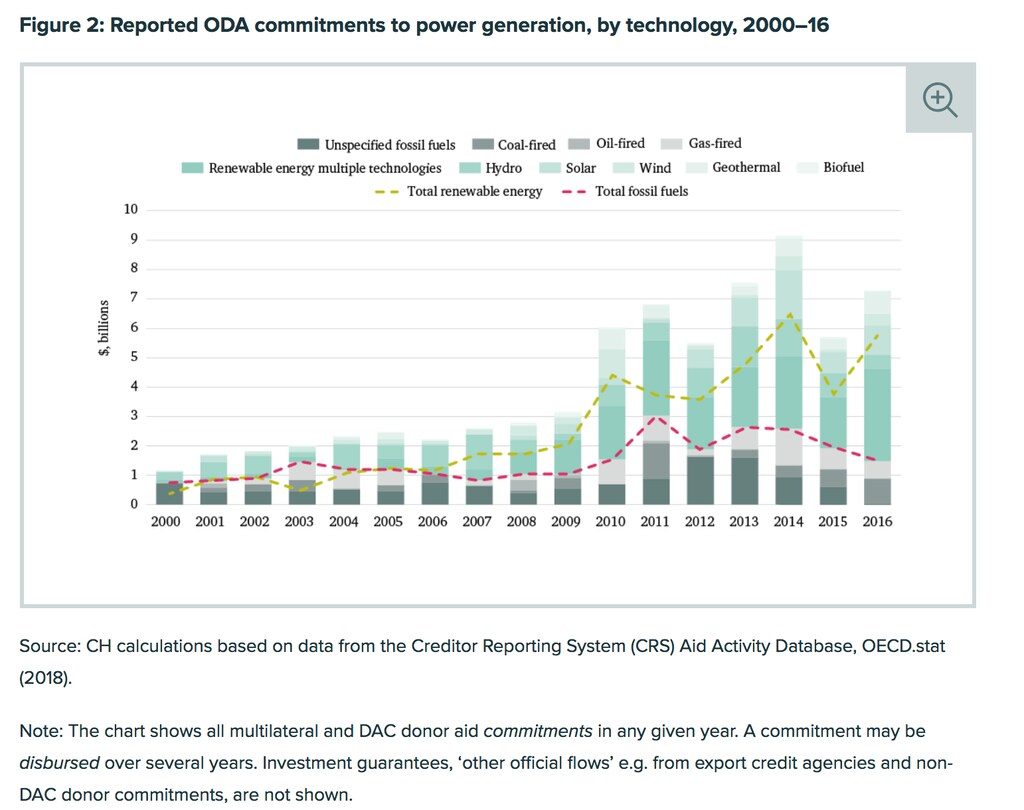
開発援助は、パリ協定に沿う方向へと再編されつつあり、化石燃料部門に関する政策の改革と気候変動対策資金の拡大が進められている。
化石燃料に依存する低所得国は、炭素リスクを評価する能力を欠いており、投資や融資の流れの変化によって取り残される可能性がある。
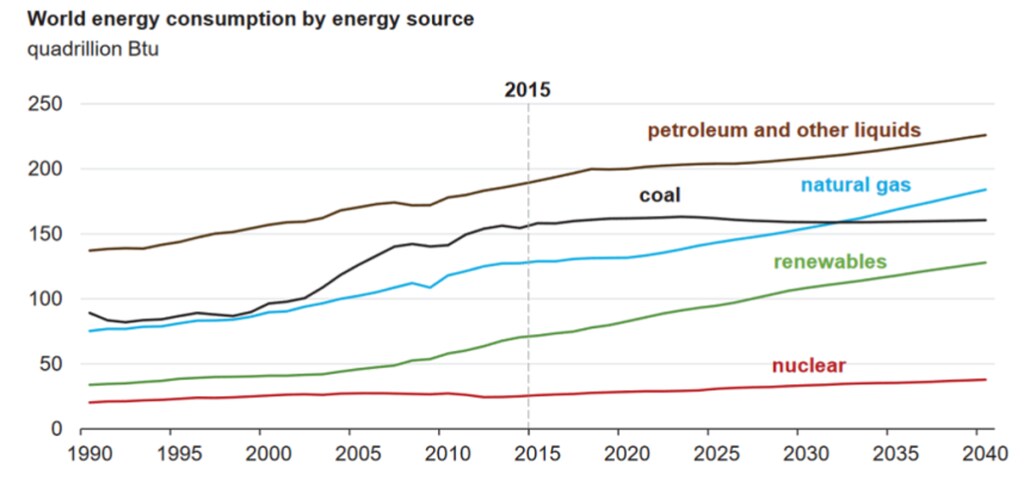
現在から2020年までに下される決定は、政治的インセンティブ、物理的インフラ、持続不可能な支出・消費パターンを固定化する可能性があり、それによって移行が複雑になり、パリ協定の下で一層野心的な国が決定する貢献(NDC)を進める余地が制限されるおそれがある。
一方、脱炭素化の動きは、変動の激しい歳入の管理から、経済の持続可能な多角化、化石燃料への依存の低減に至るまで、資源の呪いとして知られる多くの課題を増幅させる可能性が高い。
化石燃料を有する開発途上国は、炭素リスクとレジリエンスへの新たなアプローチから恩恵を受けるだろう。
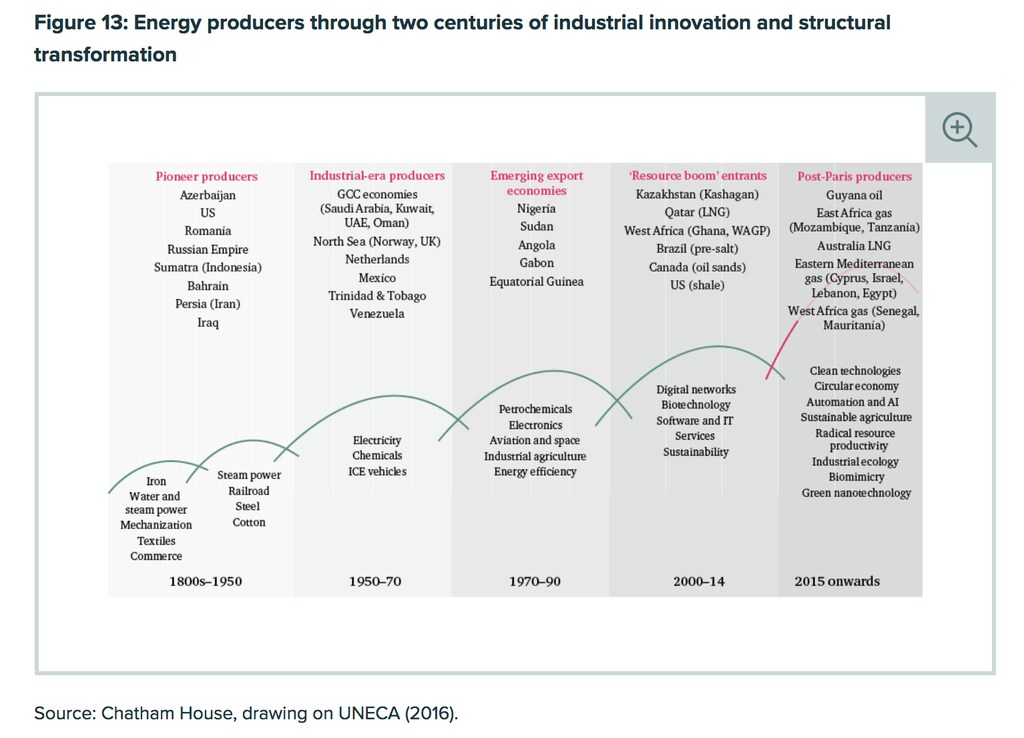
ナイジェリアやガーナのように既に生産実績のある国は、エネルギー転換が国内の財政安定性に及ぼす影響を評価するとともに、歳入、エネルギー政策、産業政策を活用して公共財政へのリスクを低減し、移行を支援すべきである。ガイアナやタンザニアのように初期段階にある国には、炭素リスクへのエクスポージャーを抑制し、当初からよりクリーンな道筋をたどる機会がある。
多国間開発銀行(MDB)およびドナー機関は、化石燃料を有する国々が直面する炭素リスクと経済全体の移行に関する課題に積極的に関与すべきである。化石燃料への資金供与、炭素価格設定、そして各国のNDCおよび2050年に向けた長期的な排出削減計画に対する支援の整合性について、明確な立場を示すべきである。
炭素リスクを評価・軽減する国レベルの能力を構築するとともに、他の公的・民間の開発資金提供者と連携して戦略をより整合させることは、相反する開発モデルの推進を避けるうえで役立つ。
炭素リスクとレジリエンス。エネルギー転換は化石燃料を有する国々の見通しをどのように変えつつあるか、Siân Bradley、Glada Lahn、Steve Pye、チャタムハウス




