国際エネルギー機関(IEA)によると、2025年までに再生可能エネルギーの設備容量が世界の発電量の35%を賄う見込みである。
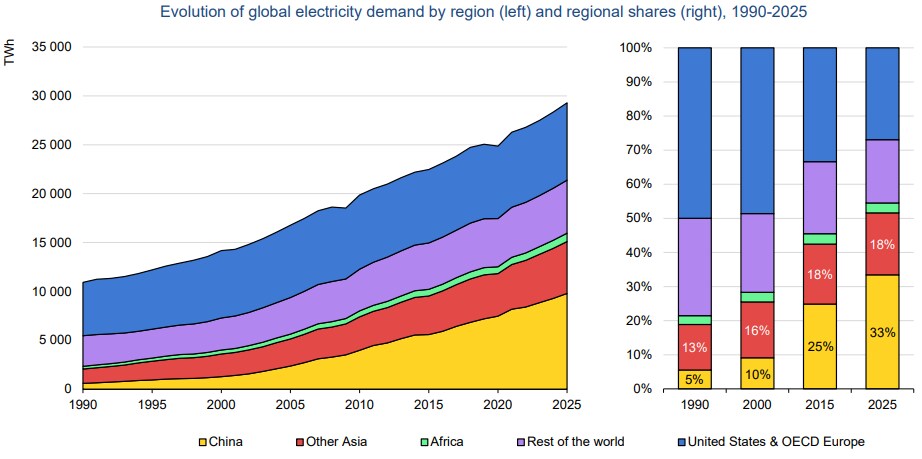
同機関はまた、電力需要は2022年と比べて今後3年間にわたり年平均3%増加すると予測しており、世界の消費量の3分の1は中国が占めるとしている。
米国エネルギー情報局は、2023年に米国で新たに増設される設備容量の半分以上を太陽光発電が占めると予測している。
再生可能エネルギーの設備容量が急速に拡大しているため、今後数年間で世界の電力部門からのCO2排出量が大幅に増加する可能性は低い。
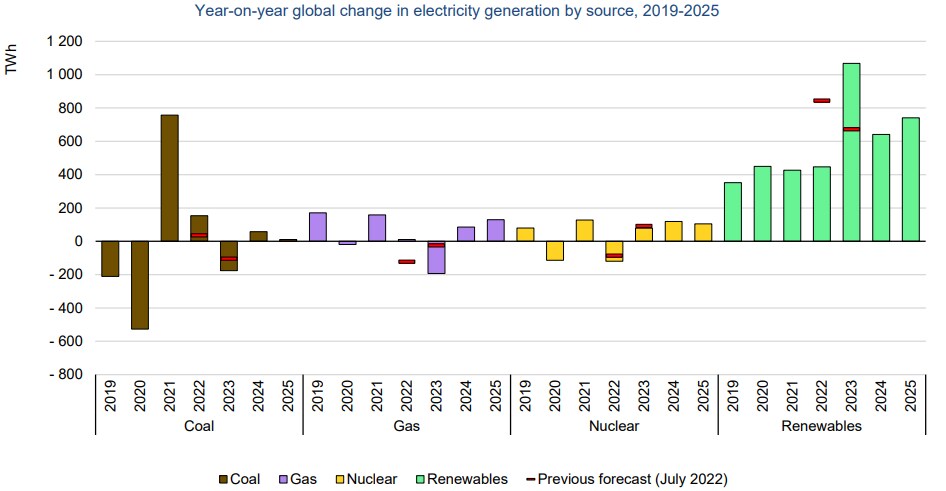
これは国際エネルギー機関(IEA)の主要な調査結果の一つであり、『Electricity Market Report 2023(電力市場報告書2023)』において、太陽光や風力などの再生可能エネルギー源は、原子力とともに、2025年までに世界の需要増加の90%超を平均して賄うと予測されている。
「明るい材料として、再生可能エネルギーと原子力発電はこの追加需要のほぼすべてを満たせるほど急速に拡大しており、電力部門の排出量が転換点に近づいていることを示唆している」と、IEAのファティ・ビロル事務局長は述べている。
「各国政府は、世界が気候目標を達成しつつ安定した電力供給を確保できるよう、低排出源をさらに速いペースで拡大させ、排出量を削減させる必要がある」と、同氏は警告している。

世界の電力需要の増加
IEAは、2022年の成長率と比べて、2023年から2025年の期間において世界の電力需要が年3%増加すると予測している。
その70%超は中国、東南アジア、インドから生じると見込まれている、と報告書は述べている。一方で先進国は、発電量を増やすとともに、暖房や輸送などの分野における化石燃料への依存を減らそうとしている。
「2025年には、史上初めてアジアが世界の電力消費量の半分を占め、世界の電力の3分の1が中国で消費されることになる。今後3年間に毎年追加される電力消費量は、英国とドイツを合わせた量にほぼ相当する」と報告書は述べている。
再生可能エネルギーの拡大
IEAによると、2025年までに世界の発電構成に占める再生可能エネルギーの割合は29%から35%へ上昇する見込みである。その結果、石炭火力および天然ガス火力による発電の割合は低下するとしている。また、2022年には約13.2ギガトンのCO2と過去最高を記録したものの、世界の電力部門のCO2排出量も2025年まで横ばいで推移すると予測されている。
IEAによると、追加される再生可能エネルギーによる発電量の約半分を中国が占め、続いて欧州連合が15%を占める。報告書は、経済回復計画の一環としての政府による再生可能エネルギーへの支出増加がこの成長を後押ししていると説明している。米国だけでも、インフレ抑制法により、3,700億ドルのクリーンエネルギー投資が行われる。
原子力発電の出力は、年平均で約3.6%増加すると見込まれている。これは、定期保守が完了することによってフランスの原子力発電が回復すると予想されることによるものである。新規の発電所も、主にアジアで稼働を開始する予定だと報告書は述べている。
気候危機がエネルギー安全保障への注目を高める
電力の供給と需要はいずれも、気候危機の影響をますます強く受けるようになっている。2022年には、欧州が500年で最悪の干ばつに見舞われ、中国とインドは深刻な熱波に襲われ、米国は甚大な冬季嵐を経験した。
「暖房の電化が進むことで気象現象が電力需要に与える影響は強まる一方、気象条件に左右される再生可能エネルギーの割合も発電構成の中で増え続けるだろう。こうした状況においては、供給の安定性と強靭性を確保しつつ、電力システムの柔軟性を高めることが極めて重要になる」と、IEAは警告している。
この見解は、世界経済フォーラムの『Fostering Effective Energy Transition 2022 Edition(効果的なエネルギー移行の推進 2022年版)』報告書にも反映されており、低炭素源を幅広く組み合わせてエネルギーミックスを多様化することで、エネルギー安全保障を強化できると説明されている。
「再生可能エネルギー源は成熟しており、導入を加速させることが可能であるため、各国はより多様で信頼性が高く持続可能なエネルギーシステムを構築できる」と、同報告書は述べている。
世界経済フォーラムは、クリーンエネルギーへの移行をどのように後押ししているのか。
エネルギー・素材センター(Centre for Energy and Materials)は、エネルギー、素材、産業システムを再編する複雑な移行を理解するために、リーダーどうしを結びつけている。エネルギー安全保障、手頃な価格、持続可能性がどのように交差するかを探るためのプラットフォームを提供している。
バリューチェーンや地域を超えた協働を通じて、同センターは、安全で低炭素かつ公正な移行に向けた実践的な解決策で関係者の足並みを揃えるための共通の道筋を実現している。
2023年の米国の新規電力設備容量は太陽光発電が中心になる
米国では2010年以降、大規模太陽光発電の設備容量が急速に増加しており、2023年には新規の発電設備容量の半分以上を太陽光発電が占めると、米国エネルギー情報局(EIA)は予測している。
こうした中でも、太陽光発電の設備容量は2022年に23%減少した。前年と比べたこの減少は、サプライチェーンの混乱など、パンデミックに関連する課題によるものだった。
「2022年に遅延したプロジェクトの一部は2023年に稼働を開始すると見込んでおり、開発事業者は2023年に米国で29.1GWの太陽光発電を導入する計画である」と、EIAは述べている。
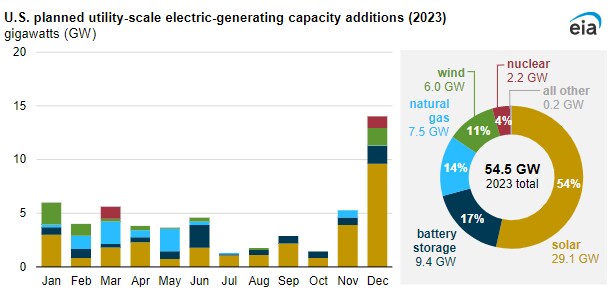
「計画どおりにすべての設備容量が稼働すれば、2023年は単年で追加される大規模太陽光発電の設備容量が過去最大となり、現在の記録(2021年の13.4GW)を2倍以上上回る」と、同報告書は付け加えている。




