ノルウェーは世界のリーダーであり、新車販売の80%が電気自動車です。
その他の主要国には、アイスランド、スウェーデン、オランダ、中国が含まれます。
上位国は、財政的インセンティブや充電インフラへの投資など、支援的な政策を導入しています。
電気自動車の販売は、コストの低下、技術の向上、政府の支援により急速に伸びています。世界では、2022年に販売された乗用車の10%が完全電気自動車でした。この数値は、分析によると国際エネルギー機関(IEA)のデータに基づくものです。これは5年前の10倍にあたります。
電気自動車(EV)は、温室効果ガスの排出量がより少なく、ガソリン車やディーゼル車などの内燃機関車と比べても同様です。電力網がゼロカーボン電源へ移行すれば、排出量はさらに低くなります。このため、EVの普及拡大は、交通部門の排出削減における最も重要な取り組みの一つとなります。その際には、私用車での移動の削減および公共交通機関、自転車、徒歩への転換。
すでに多くの国が目覚ましいペースでEVへの移行を進めています。当社の分析によると、EV販売比率が最も高い上位5カ国は、ノルウェー(2022年の乗用車販売の80%が完全電気自動車)、アイスランド(41%)、スウェーデン(32%)、オランダ(24%)、中国(22%)です。中国がこのリストに入っていることは、世界最大の自動車市場であることを考えると、特に重要な意味を持ちます。世界第2位と第3位の自動車市場ではEV販売比率はより低いものの、急速に成長しています。欧州連合(12%)と米国(6%)です。
世界全体で、2030年までに乗用車販売に占めるEVの割合を75%から95%に引き上げる必要があります。これは、地球温暖化を摂氏1.5度(華氏2.7度)に抑え、気候変動による多くの有害な影響を防ぐという国際的な気候目標と整合させるためで、以下の高野心シナリオによるものです(出典:Climate Action Tracker)。この目標は、最近のEV販売の指数関数的な成長を踏まえれば達成可能な範囲にあります。過去5年間のEV販売の平均年間成長率は65%でした。今後8年間で世界に必要な平均年間成長率は31%に過ぎません。
国ごとのEV販売は指数関数的な成長のパターンをたどっています
国によってEV販売が加速し始める年は異なりますが、いずれも同様のS字カーブ型の成長パターンをたどっています。これは革新的技術の普及における典型的な軌跡です。技術がひとたびティッピングポイント(例えばEVがガソリン車やディーゼル車より安くなる時点)に達すると、軌跡は上向きに曲線を描きます。やがて、技術が100%の飽和に近づくにつれて成長は鈍化します。EVについては、まだこの減速局面に達した国はありませんが、ノルウェーは近づいている可能性があります。初期の加速と最終的な減速によってS字カーブが形成されます。政策の変更や社会・経済的要因によって普及率が上下しうるため、完全なS字形になることは決してありませんが、ほとんどの場合、全体的なパターンは成り立ちます。
コストの低下と技術の進歩により、今日のEV販売は過去よりも速く加速することが可能になりました。国際エネルギー機関(IEA)のEVデータ・エクスプローラーの分析によると、過去5年間にEV販売比率が1%に達した国は、それ以前に達した国よりも速い速度で成長しています。
例えば、インドのEV販売比率は2021年から2022年のわずか1年間で0.4%から1.5%に増加しました。これは、2015年の0.4%から2018年の1.6%へと3年かけて成長した世界平均の約3倍の速さです。イスラエルは2020年から2022年のわずか2年間でEV販売比率が0.6%から8.2%へと急上昇しました。世界がこれほどの成長を達成するには、2016年の0.5%から2021年の6.2%まで、5年以上かかりました。
これまでEVの先行国の大半は、スカンジナビアのような高所得国や、中国のように市場支配力の大きい国でした。これらの国の強力な政府政策と財政的インセンティブが、ダイナミックなEV産業の台頭への道を開き、コストの低下を後押ししました。EVの経済性がより有利になるにつれ、低所得国や異なる国情の他の国々も、同じ道をたどったり、さらに速く進んだりできるかもしれません。
最大の自動車市場はどのように業界変革を推進できるか
世界のEVへの移行は、主に三大自動車市場(中国、欧州、米国)の動向に大きく依存しており、これら3市場で世界の自動車販売の合計60%を占めています。3市場とも、ここ数年でEV販売が大きく伸びています。中国のEV販売比率は現在、世界平均の2倍です。欧州のEV販売比率は世界平均をわずかに上回っています。米国のEV販売比率は世界平均より約1年遅れています(2022年の米国のEV販売比率は6.2%で、これは世界が2021年に達していた水準とまったく同じです)。米国での販売は、インフレ抑制法が620億ドルのEV投資を施行初年度に促したことを受けて、今後急速に伸びる見込みです。
インドと日本は、それぞれ世界第4位と第5位の自動車市場ですが、販売はまだ低水準です。しかし、ようやく加速し始めており、最近の販売データが示すように、導入の遅い国は先行国よりも速く成長することがよくあります。
電気自動車の成功を達成している2カ国
EVの拡大に最も成功した国の2つであるノルウェーと中国について、その経験から学ぶために、さらに詳しく見ていきましょう。
1)ノルウェーは、自動車販売の過半数が完全電気自動車である唯一の国
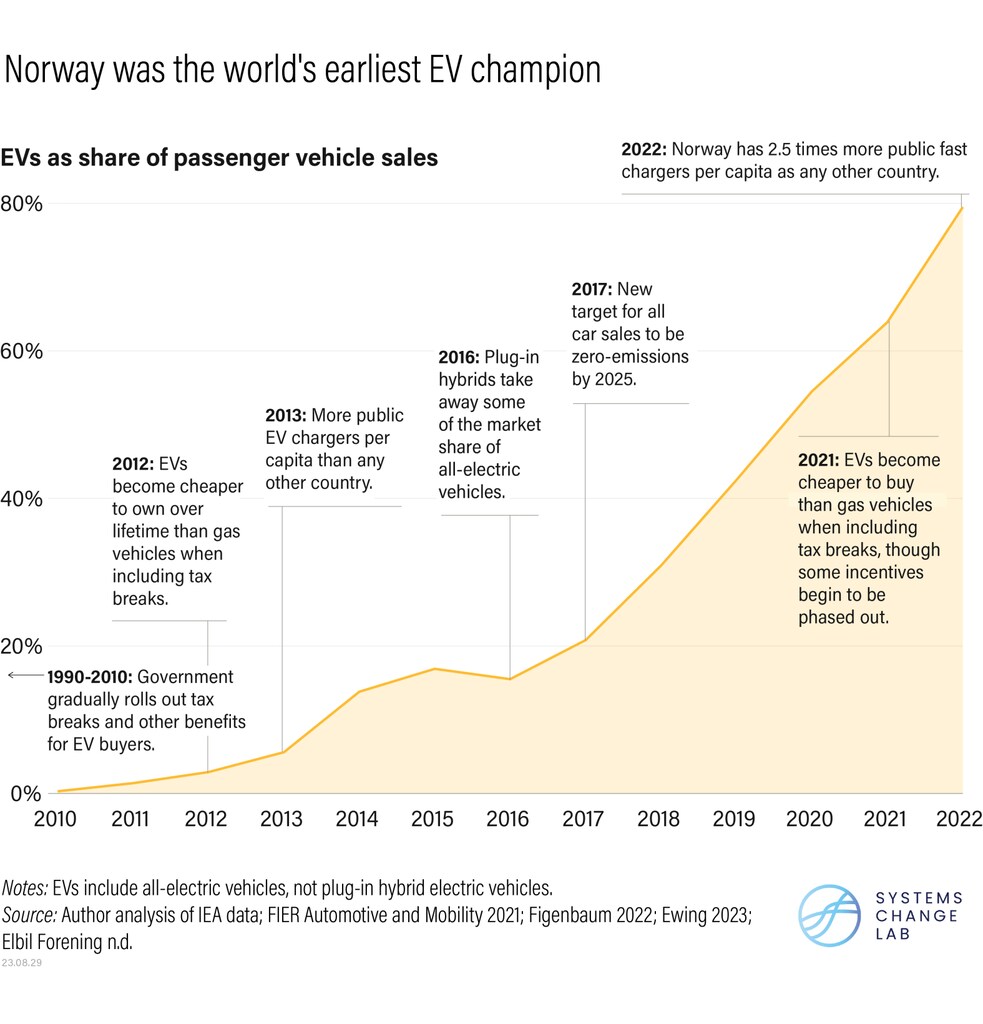
ノルウェーは世界で最も寒冷な地域の一つであり、フィヨルドが縦横に走るため一部の地域へのアクセスが困難です。EVのバッテリーは低温では効率よく作動せず、ガソリン車ほど航続距離が長くないという懸念を考えると、ノルウェーは最後にEVを導入する地域の一つになると予想されるでしょう。ところが実際には、ノルウェーとアイスランド、スウェーデンといった隣接するスカンジナビア諸国が、EV導入で断然のリーダーです。2022年、ノルウェーの乗用車販売の10台中8台が完全電気自動車で、合計15万台が販売されました。
ノルウェーがこれほど先行しているのは、政府が世界の他の国々よりずっと前の1990年から、EVの普及を意図的かつ一貫して推進してきたためです。内燃機関車の販売を2025年までに段階的に廃止する目標を掲げており、これは世界のどの国よりも早い目標です。
ノルウェーがEVを新車購入者の標準的な選択肢にすることに成功した理由は3つあります:
第一に、政府のインセンティブにより、EVは消費者にとって最も経済的な選択肢となりました。完全電気自動車を購入するノルウェー人は、高い付加価値税や登録税を支払う必要がなく、その他の経済的恩恵も受けられます。これにより、EVの購入と所有にかかるコストのかなりの部分が解消されます。これらのインセンティブは1990年代から2000年代初頭にかけて段階的に導入され、複数の政府と全政党の支持のもと、複数の政府と全政党から支援を受けました。当初、政府が支援を試みていたのはノルウェーのEVブランド「TH!NK」でしたが、同社は成功せず、ノルウェーの自動車の大半は海外から輸入されています。それでも政府は、環境面での利点からEVの普及を推進し続けました。
手厚いインセンティブがあっても、技術が進歩するまでEVは普及しませんでした。真の転換点は2012年頃で、EVの生涯にわたる総所有コスト(購入、整備、充電にかかる費用を含む)が安くなり、すべての税制優遇を含めた場合、従来のガソリン車・ディーゼル車の総所有コストよりも低くなりました。2021年には、EVは平均で5,000ユーロ購入価格が安くなっており、これもすべての税制優遇を含めた場合です。
第二に、政府は大規模な投資を行いEV充電器へ。その結果、ノルウェーは人口1人あたりの公共急速充電器数が世界で最も多い国となりました。これらは最短20分でEVのバッテリーを0%から80%まで充電できます。また、ノルウェーは「充電を受ける権利」を集合住宅の居住者向けに確立するとともに、助成金を、住宅組合が独自の充電器を設置するために提供しています。
第三に、ノルウェーはEVの所有者に、都市部での無料駐車、道路通行料の免除や割引、バス優先車線の利用、フェリーでEVを輸送する際の割引料金など、魅力的な特典も提供してきました(ノルウェーのフィヨルド地形を考えると、フェリーは頻繁に利用されます)。
EV政策の成功を受けて、政府は徐々に縮小し始めています。高級車向けのEVインセンティブや、すべてのEVに対するその他の特典を見直しています。ノルウェーでは今やほぼ全員がEVを購入しており、すべての車にバス専用車線の利用や無料駐車を認めることはもはや妥当ではありません。さらに、これらの政策の一部は、公共交通機関より自家用車での移動を選ぶよう促し、排出量を増加させる可能性があるため、ノルウェーは今や、より意識的に検討し、自家用車以外の交通手段をどのように推進するかを模索しています。
2)中国は昨年、世界の他の国々を合わせたよりも多くのEVを販売した
中国はEVの分野で圧倒的に最大のプレーヤーです。2022年には、中国で販売された乗用車の22%が完全電気自動車で、これは440万台の販売に相当します。これは、世界の他の国々で販売された300万台のEVを合わせた数よりも多い数字です。中国のEV支援策は、バッテリーコストの引き下げを後押しし、世界中でEVの普及をより容易にしました。
内燃機関車の生産では他国に大きく後れを取っていた中国は、EVを戦略的投資と捉えました。早い段階で着手すれば優位性を確立できる自動車製造の新分野です。また、EVが大気汚染や輸入石油への依存を減らす役割を果たせる点にも関心を寄せていました。
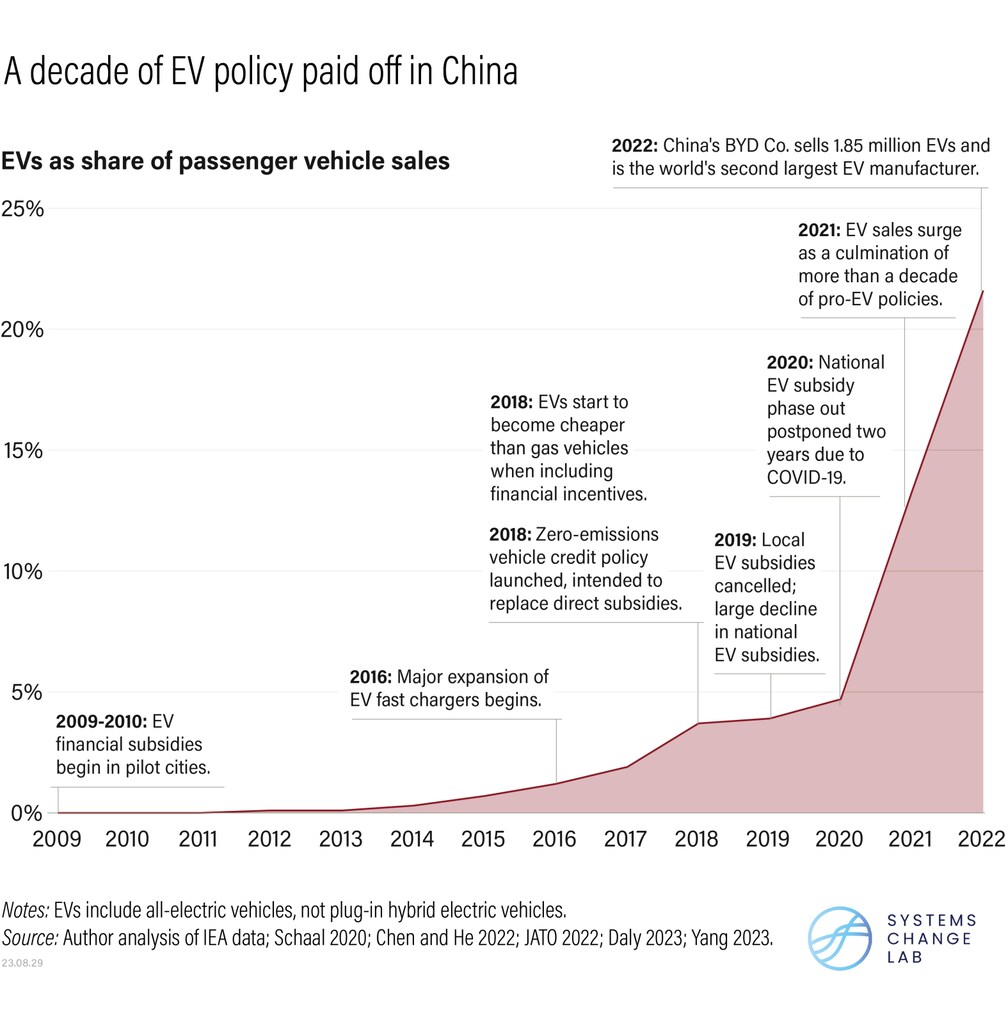
2009年と2010年、中国はまず導入しました。対象は全国のパイロット都市からで、EV生産者と消費者の双方に財政補助金と税制優遇を提供しました。各都市はEV補助金の額や種類を自地域のニーズに合わせて調整でき、地元のEV企業の成長を支援しました。例えば、中国のEV企業BYDは事業を始め、深圳市と密接な関係を持ちながら、その後、世界有数の大手EVメーカーへと成長しました。パイロット都市プログラムの後も、中国は全国および地方レベルのさまざまな補助金や税制優遇に、数十億ドル規模を投じ続けました。2018年には、カリフォルニア州のゼロエミッション車規制を参考にした、市場ベースのゼロエミッション車のクレジット制度へ移行を開始し、直接補助金に代えることにしました。移行は段階的に行われ、EVの補助金や税制優遇の一部は、当初の予定期限を過ぎても延長されてきました。
全体として、産業振興政策は効果を上げています。今日では、中国で販売されるEVの上位10車種のうち8車種は中国企業が製造しており、中国はEVの輸出を世界的に開始しています。中国の消費者は、ほぼ約300車種のEVから選ぶことができ、これは他のどの国よりも多い数です。また、中国企業は、手頃な価格のEVモデルの開発においても、他のどの国よりも力を入れてきました。多くの国では、より高価なバッテリーを必要とする大型車に重点が置かれてきましたが、中国では小型車が主流です。BYDは最近、発売し、1万1000ドルのEVハッチバックです。また、4,500ドルのWuling Hongguang Mini EVは、最も売れている車種の一つとなっています。
中国では、多くの電気自動車の小売価格が下回り、補助金を含めると、同等のガソリン車やディーゼル車の価格より低くなっています。また、テスラの中国市場への参入が価格競争を引き起こし、EVのコストをさらに押し下げています。
中国の普及を後押しするもう一つの大きな要因は、中国が公共の急速充電ポイントを76万か所、公共の低速充電ポイントを100万か所設置しており、これは世界の他の国々を合わせた数より多いことです。ノルウェーと同様に、中国もEVドライバー向けに、主に都市レベルで金銭以外の特典を提供しています。例えば、北京市ではナンバープレートの発行が制限されており、長い待ち時間がありますが、EVの購入者はその手続きを基本的に免除されています(EV購入者向け)。
EVの普及を加速するには政府のリーダーシップが不可欠
ノルウェーと中国の経験は、他の国々にとっても教訓となり得ます。両国の政府はいずれも、EVの推進を意図的に選択し、公共充電器に投資し、EVの価格競争力を高める政策を実施しました。EVが、潜在的な自動車購入者にとって従来のガソリン車やディーゼル車よりも経済的に有利な選択肢になると、普及は急速に進みました。特に、購入者が車両の航続距離や公共充電器への容易なアクセスに自信を持てたときに顕著でした。
ノルウェーや中国のような国々での政策推進のおかげで、EV価格の低下を背景に、より多くの国でコスト競争力が実現するのにそう時間はかからないでしょう。しかし、気候危機の緊急性を考えると、各国政府は手をこまねいてそれを待つべきではありません。すべての国がノルウェーほど裕福であったり、中国のような市場支配力や政府構造を持っていたりするわけではありませんが、電気自動車は幅広い多様な発展途上国にとって、経済的にも環境的にもメリットとなり得ます。
これまでコスト競争力は主に補助金によって達成されてきましたが、補助金は政府予算にとって非常に高くつくことがあり、他にも選択肢があります。100%のEV販売を義務付ける政策は、転換を推進するうえで最も効果的な単一の政策です。現在、16か国(カナダ、日本、英国を含む)は、2035年以前に100%のEV販売を義務付ける何らかの政策を導入しています。より多くの国がそうした政策を策定し、施行すべきです。EU、米国、中国が国の規制をそろえ、2035年までに100%のEV販売を目指せば、生産規模の拡大によって世界的にコストが下がり、インドなどの他の国々でのコスト同等性の実現を前倒しし、インドなど他の国々で最大3年早めることができるでしょう。さらに、各国は公共充電器の数、特に急速充電器の数を増やし、EVの所有を手軽な選択肢にするべきです。
EVへの移行は公平に行われなければなりません。政府は自動車メーカーに対し、より手頃なEVモデルの生産を促すべきです。補助金を使う場合は、低所得世帯を対象とすべきです。これは公平性の観点に加え、EVの普及促進においてもより効果的です。低所得世帯は価格変動に対してより敏感だからです。
2030年までに世界の乗用車販売の75%から95%をEVにするという、EVの急速な普及拡大は困難を伴いますが、世界がこれらの教訓に従い、現在の急速な変化のペースを維持すれば、実現可能です。
最後に、EVの販売増加は問題の一面に過ぎないことに注意することが重要です。道路交通を脱炭素化するには、古いガソリン車やディーゼル車を、他のドライバーや発展途上国に売却するのではなく廃車にする必要があります。また、SUVのような大型車の人気の高まりも逆転させなければなりません。さらに、目指すべきは全員が車を所有することではありません。 交通システムの転換は、他の移動手段へのアクセスを高めることで、排出量を削減し、自動車関連の死亡事故を減らし、交通渋滞による時間損失を抑え、生態系への被害を制限できます。




