リチウム、コバルト、レアアース元素などの重要鉱物は、電気自動車、風力タービン、太陽光パネルなどの技術に不可欠であり、持続可能なエネルギーへの世界的な移行に欠かせません。
鉱物の生産と精錬が特定の国に集中していることに加え、新たな鉱山の開発には長い時間がかかるため、サプライチェーンには重大なリスクが生じています。
世界経済フォーラムとマッキンゼーによる白書『エネルギー転換に向けた鉱物の確保』は、需要を管理し、供給可能量を増やし、サプライチェーンを強化するために必要な主な取り組みを示しています。
よりクリーンなエネルギーへの移行により、重要鉱物とレアアース元素が注目されています。これらは、化石燃料からより持続可能な代替エネルギーへ移行するために必要な、脱炭素・低炭素技術の生産に不可欠です。重要鉱物は、蓄電池や電気自動車から風力タービン、太陽光パネルまで、さまざまなものに使われています。
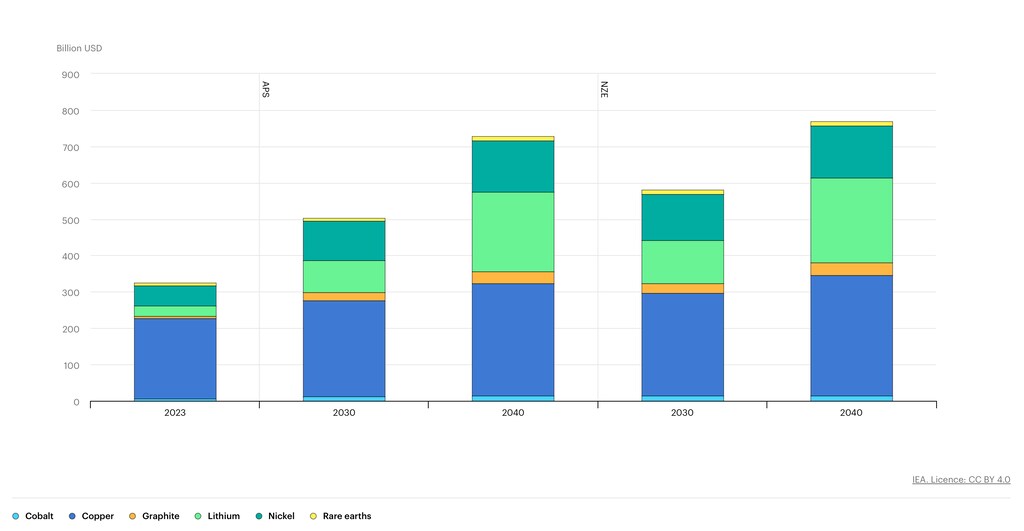
国際エネルギー機関(IEA)は、ネットゼロ排出を達成するには、重要鉱物の需要が2030年までに3倍、2040年までに4倍になる必要があると予測しています。
エネルギー・素材システムの移行をリーダーが進めるうえで、世界経済フォーラムが果たす役割
エネルギー・素材センターは、エネルギー、素材、産業システムを大きく変える複雑な移行を理解するため、リーダー同士をつなぎます。また、エネルギー安全保障、価格の手頃さ、持続可能性がどのように交わるかを探る場を提供しています。
バリューチェーンや地域を越えた連携を通じて、同センターはパートナーが連携し、安全で低炭素かつ公平な移行に向けた実践的な解決策を見いだせるよう、共通の道筋を築きます。
課題は、こうした鉱物の一部が非常に希少で、現在は世界の特定地域、とりわけ中国に集中していることです。需要の増加、価格の変動、サプライチェーンや地政学上の問題により、重要鉱物とその仲間であるレアアースは、世界各国の政治課題となっています。
たとえば、米国政府は、国内の重要鉱物生産を増やすため、10件の鉱山プロジェクトの許認可手続きを迅速化したばかりです。同様に、EUは2021年以降、潜在的な供給国と14件の戦略的パートナーシップを結んでおり、カナダやウクライナも含まれます。ウクライナとの協定は、戦争が始まる前に締結されました。
主な重要鉱物は何で、どこから採れるのか?
重要鉱物とは何か、なぜ重要なのか?
定義はさまざまですが、エネルギー転換に重要な重要鉱物やレアアース元素は数多くあります。「重要素材」と呼ばれることもあり、アルミニウムなどの金属やその他の物質も含まれます。
米国エネルギー省は、重要鉱物を合計50種類挙げています。一方、欧州連合が対象とするのは34種類です。IEAが挙げる、最も広く使用されている鉱物には、リチウム、ニッケル、コバルト、マンガン、グラファイトが含まれ、主に電池に使われています。アルミニウムと銅は電力網に不可欠で、レアアースは風力タービンや電気自動車のモーター用磁石に使われます。
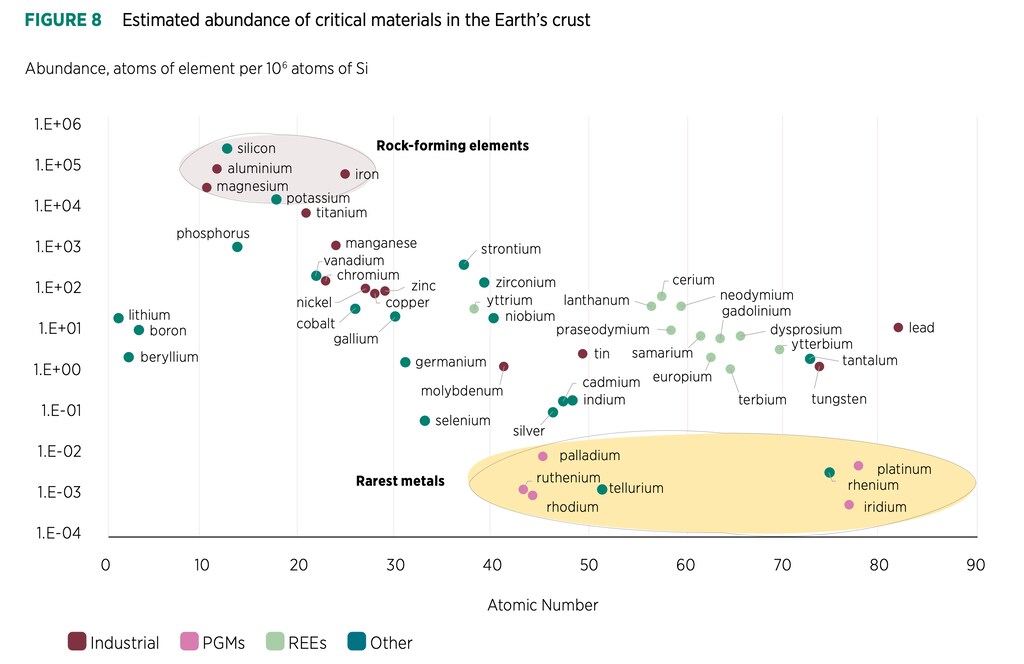
白金、イリジウム、パラジウムなどは地球上で最も希少な元素に数えられる一方、アルミニウムやケイ素などは最も豊富な元素に数えられます。
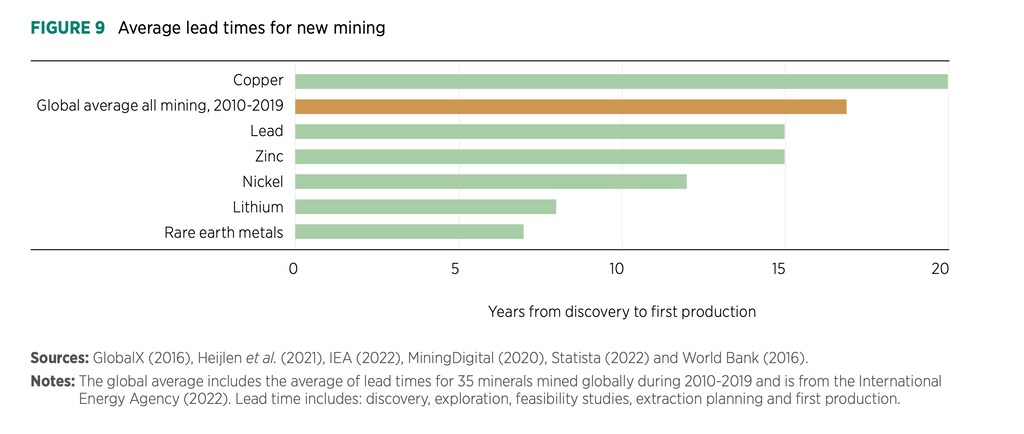
しかし、豊富に存在するからといって、容易に入手できるとは限りません。たとえば銅は希少元素ではありませんが、国際再生可能エネルギー機関(IRENA)によると、新しい鉱山が銅を市場に供給し始めるまでの標準的なリードタイムは約20年です。
そのため、重要資源を十分に確保するには、リサイクルが不可欠です。素材をリサイクルできる割合が高まるほど、その素材は希少ではなくなります。さらに、リサイクルによって地下から新たに採掘する必要性を減らせます。
しかしIRENAは、重要鉱物や素材の需要が急増する一方で、現在のリサイクル技術とインフラの整備が遅れていると指摘しています。リサイクルがより大きな役割を果たすようになるまでは、従来型の採掘とそれに伴うバリューチェーンに大きく依存し続けます。そのため、需要の拡大に伴う将来のサプライチェーンを確保するうえで、重要鉱物をどこから調達するかが引き続き重要です。
重要鉱物はどこから採れるのか?
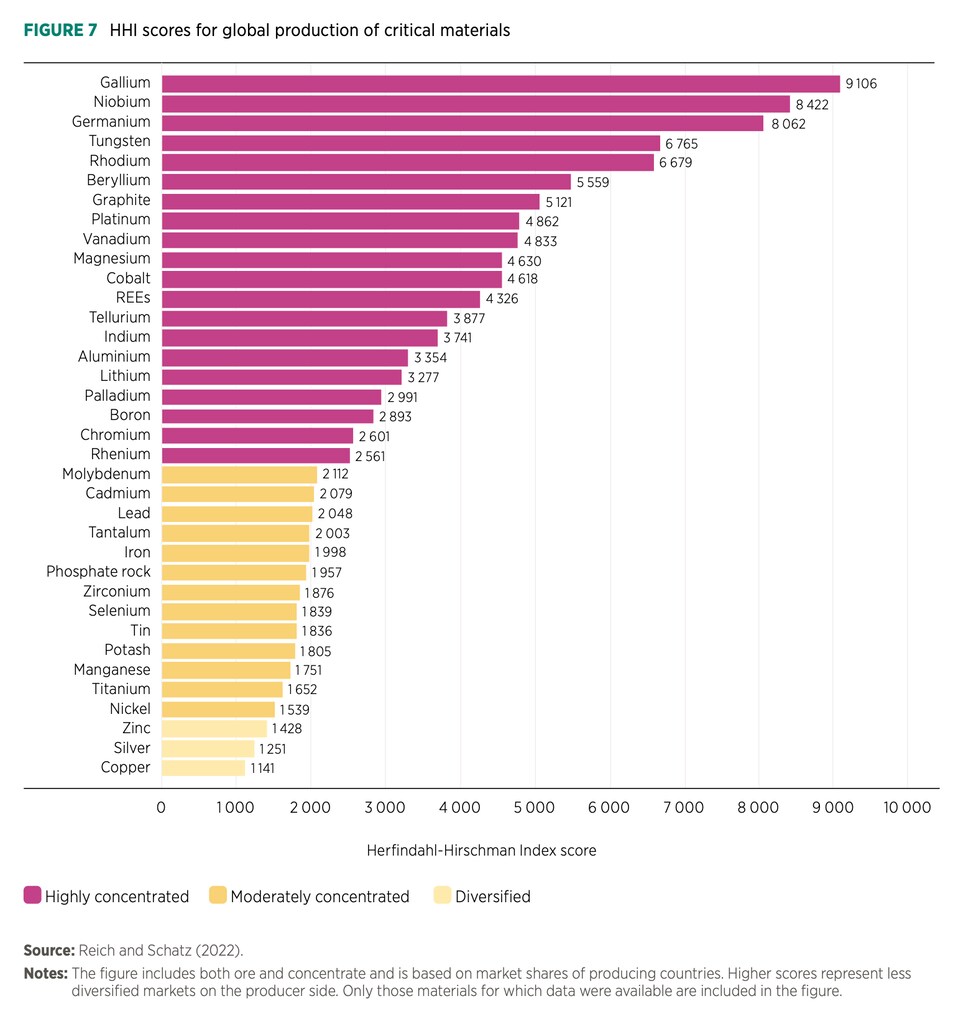
多くの重要鉱物やレアアースの供給源は、特定地域に大きく集中しています。IRENAはガリウムを、LED、携帯電話、太陽光パネルに使われる金属の中で、最も供給が集中している素材と位置付けており、その95%が中国産です。これに対して銅は、56か国から調達できるため、最も供給の集中度が低いとされています。最大の供給国はチリ(28%)とペルー(10%)です。
以下は、Our World in Dataがまとめた情報に基づく、重要鉱物とその産地の一例です。
銅
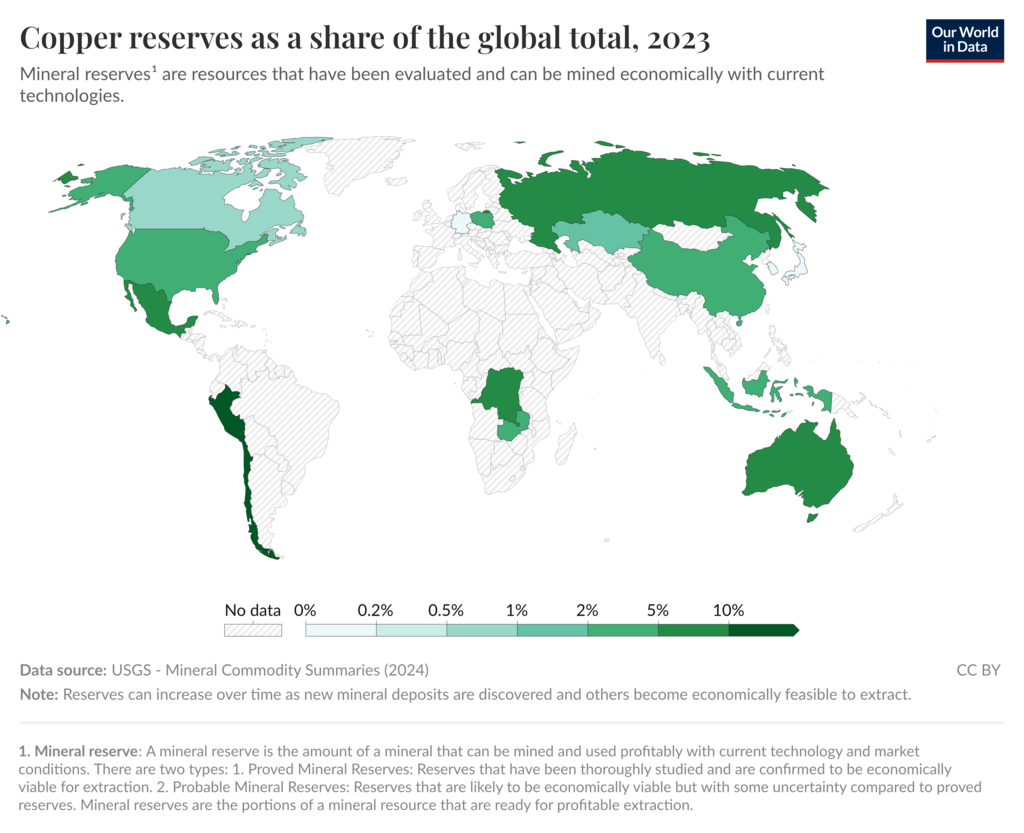
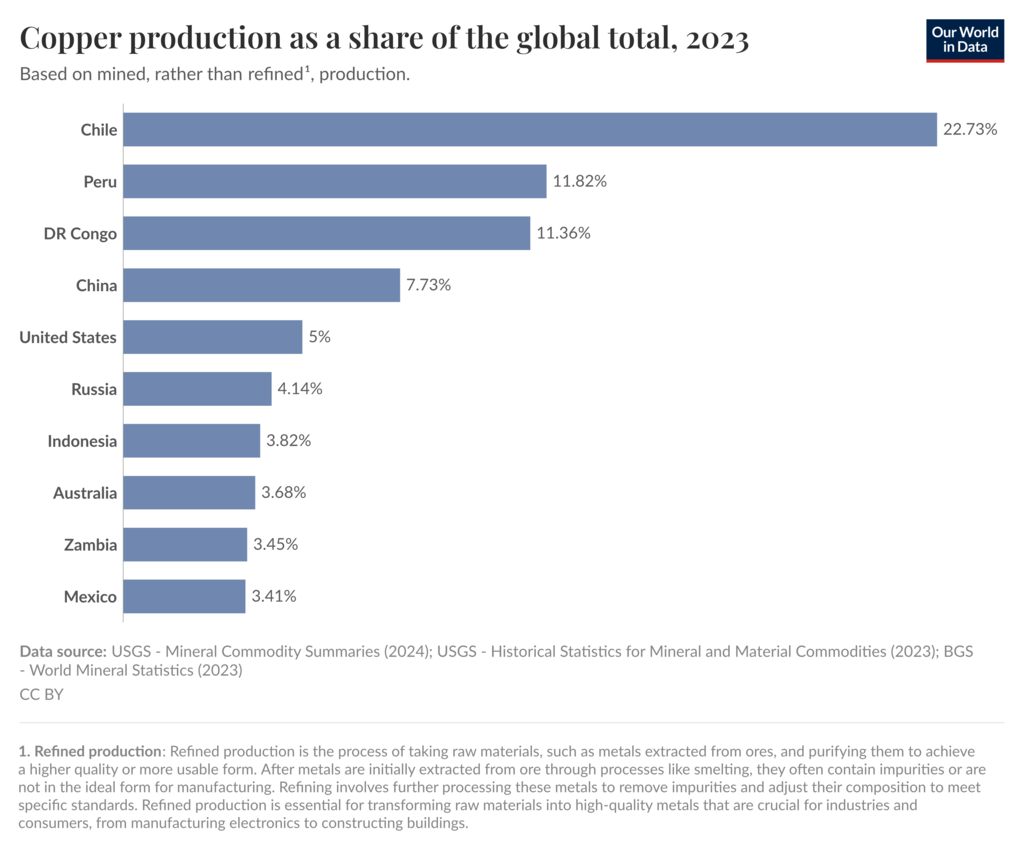
銅はケーブル、配線、変圧器のほか、太陽光・風力発電や蓄電に使われるため、幅広いクリーンエネルギー技術に活用されています。商業的に採掘可能な埋蔵量は地理的に分散しており、チリ(2023年時点で世界全体の5分の1)、ペルー、オーストラリア、コンゴ民主共和国、ロシアにあります。
採掘の分布も同様ですが、精錬では中国が世界最大の生産国で、世界全体の半分弱(44%)を供給しています。
リチウム
しばしばエネルギー転換の「白い金」と呼ばれるリチウムは、リチウムイオン電池の主要な材料であり、電気自動車や定置用蓄電池に欠かせません。また、2番目に広く使われている技術であるリン酸鉄リチウム(LFP)電池にも重要です。
ナトリウムイオン電池など、リチウムを使わない化学組成を研究する技術革新もありますが、2050年に向けて予想されるリチウム需要の伸びが抑えられるのは、こうした技術が将来広く普及した場合に限られます。
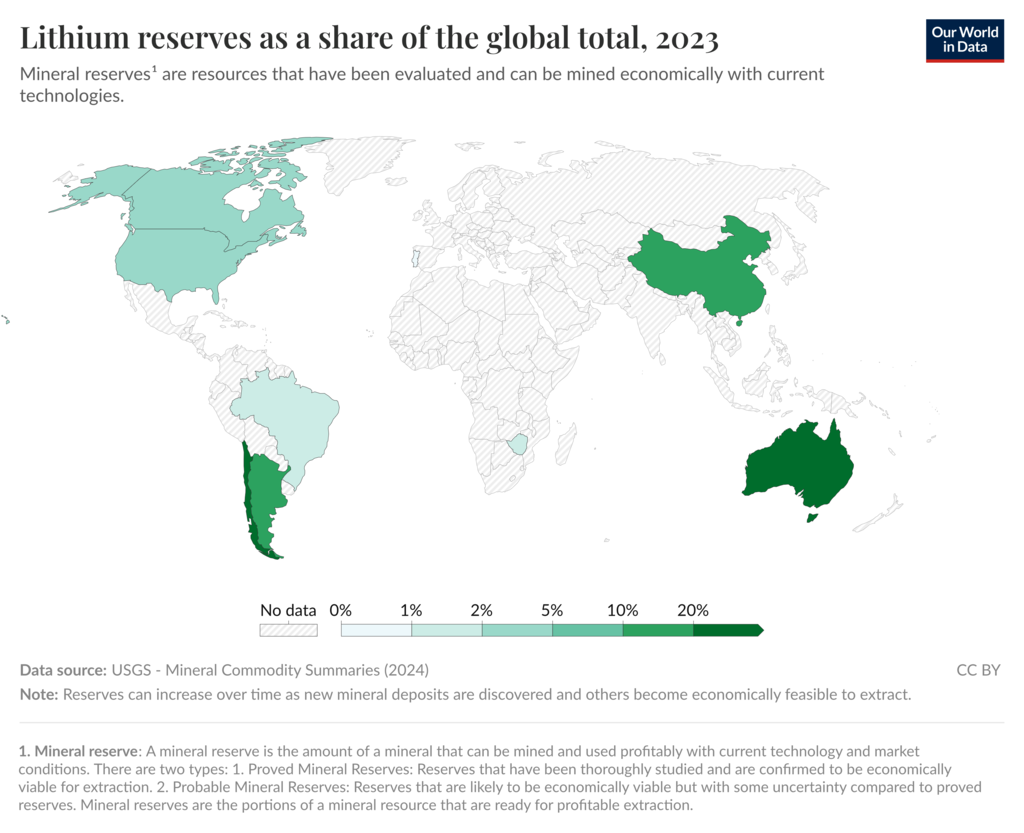
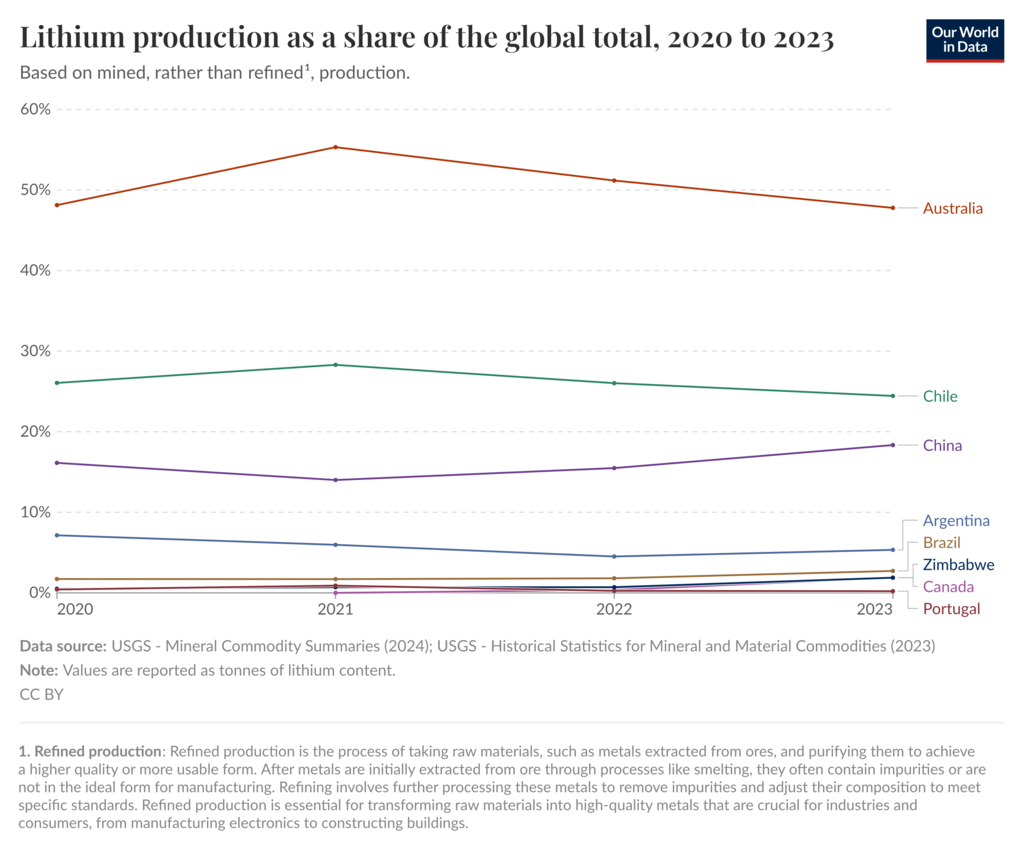
リチウム生産ではオーストラリアが世界をリードし、総生産量の約50%を占めています。チリが4分の1で2位に続き、中国は18%です。
オーストラリアでは、岩石鉱床が採掘リチウムの最大の割合を占めます。チリ、アルゼンチン、ボリビアでは、リチウム塩を豊富に含む塩水から金属を抽出します。この3か国はいずれもアンデス山脈の「リチウム・トライアングル」に位置し、大規模な埋蔵量と未開発資源が存在します。

ニッケル
ニッケルはリチウムイオン電池の正極に不可欠な成分です。ニッケル需要の今後は、ニッケルを必要としないLFP電池やナトリウムイオン電池など、代替技術がどの程度普及するかに左右されます。一方、ニッケルは風力・太陽光エネルギー技術や、グリーン水素の製造に使う電解装置にも用いられています。
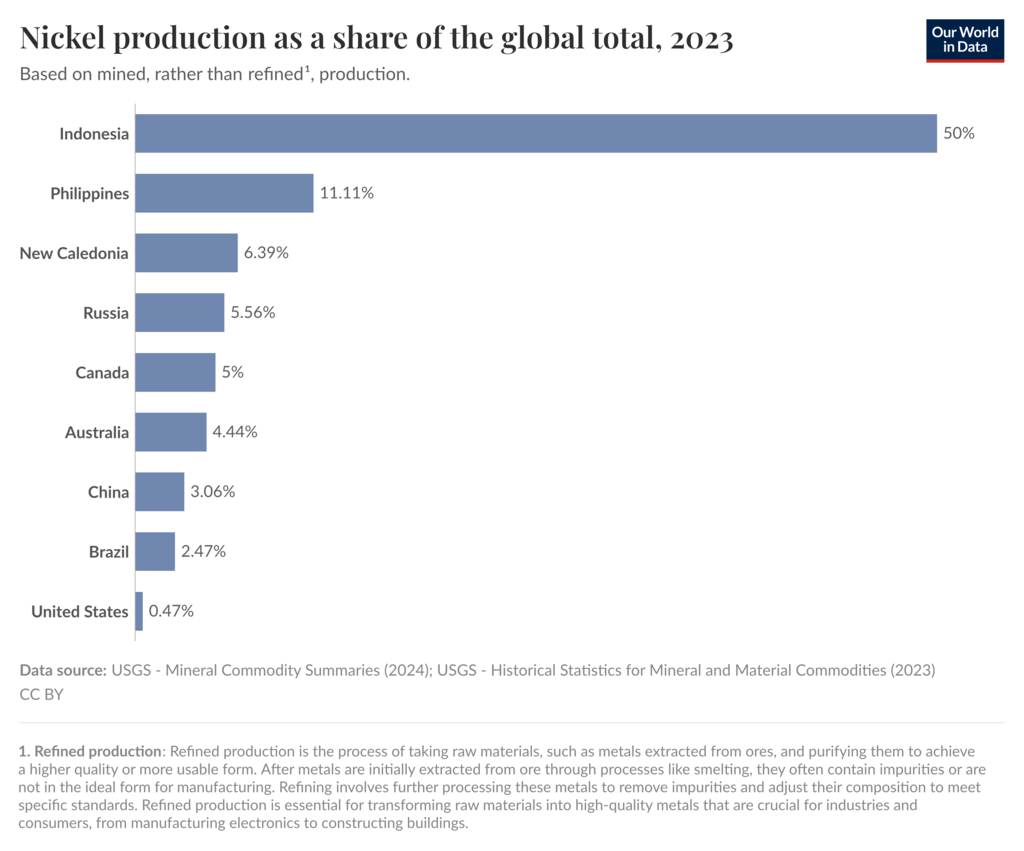
ニッケル採掘では東南アジアが中心地で、インドネシアが世界全体の半分を生産しています。その他の主な生産国には、フィリピン、ニューカレドニア、ロシア、カナダ、オーストラリアがあります。
精錬後の生産は地理的な集中度がより低く、インドネシアが3分の1強で首位、中国が約4分の1で続きます。
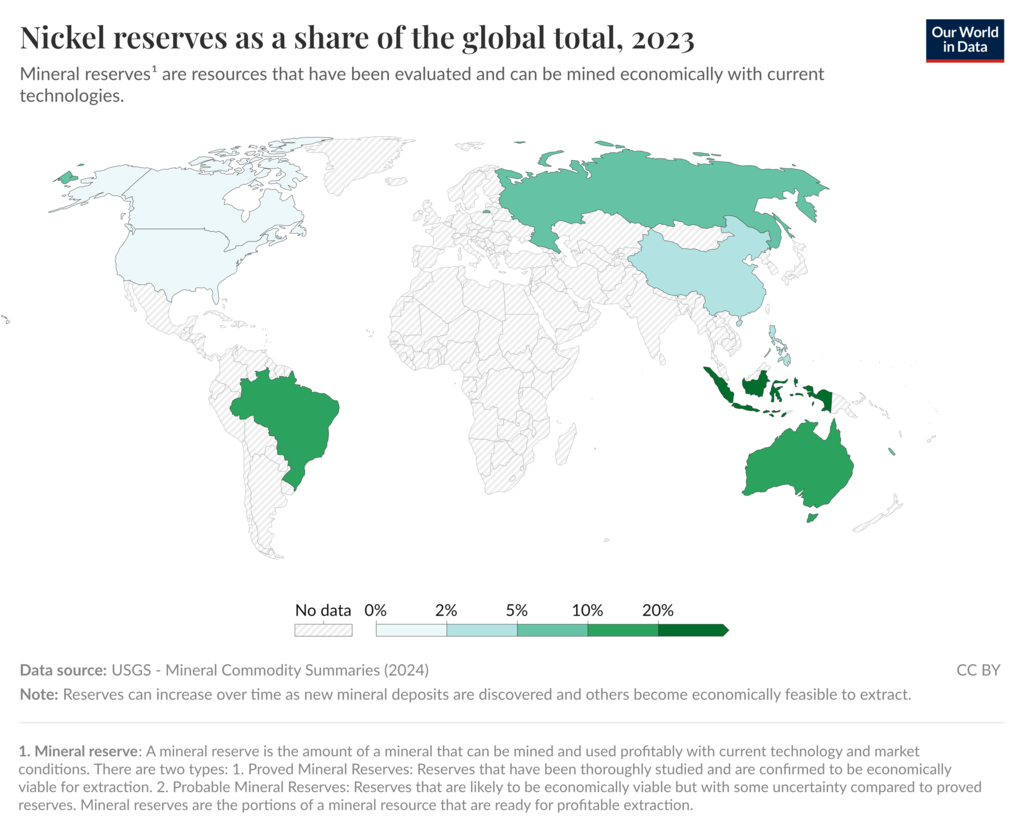
既知のニッケル埋蔵量が最も多いのもインドネシアで、2023年には世界全体の40%超を保有していました。オーストラリアとブラジルにも相当量の埋蔵があります。
コバルト
コバルトは幅広い製品や産業に不可欠ですが、エネルギー転換において特に重要なのは、リチウムイオン電池に欠かせない元素だからです。
ニッケルと同様、コバルトの将来需要は電池技術の進化に左右されます。LFP電池もナトリウムイオン電池もコバルトを使いません。
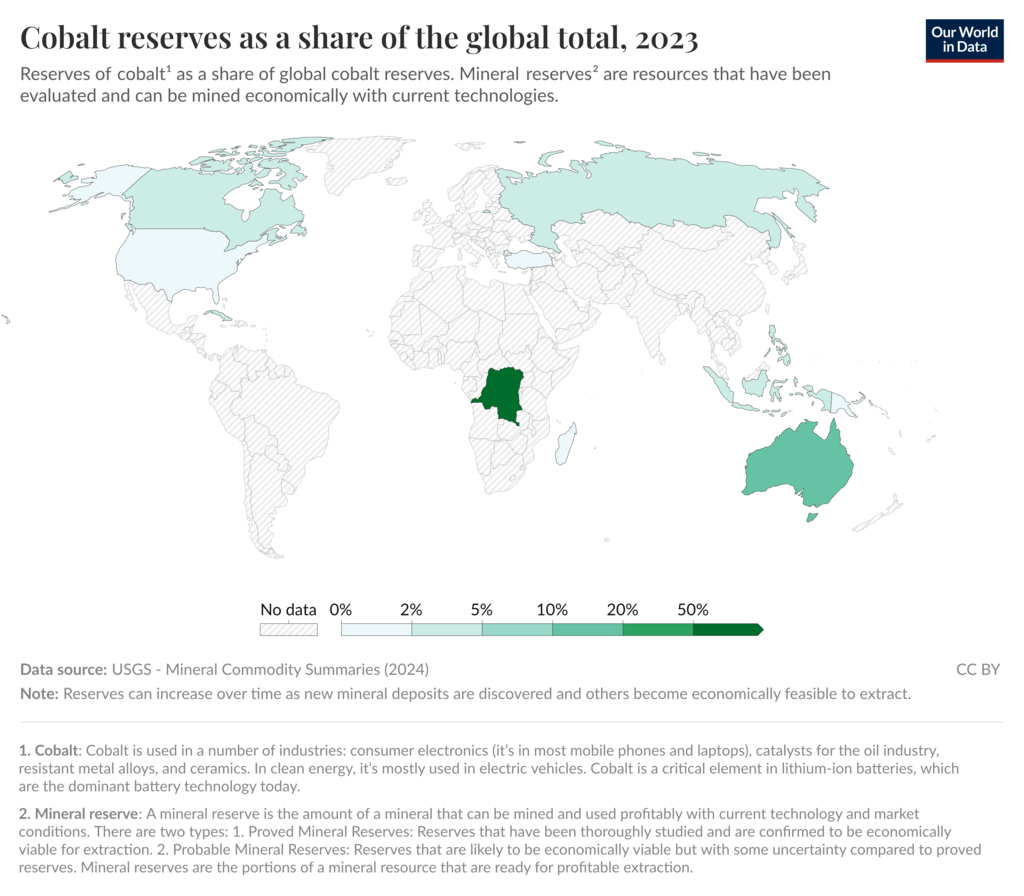
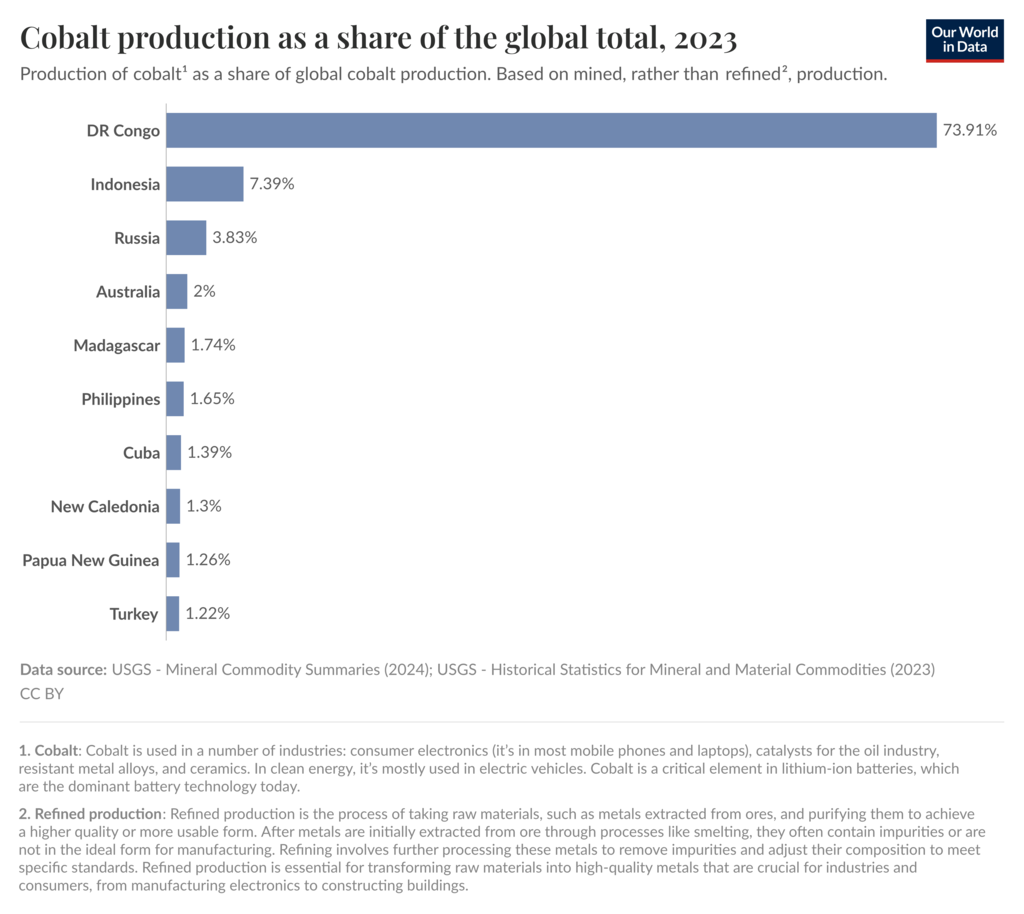
生産面では、コバルトの大半がコンゴ民主共和国(DRC)で採掘され、世界総生産量のほぼ4分の3を占めます。その他の主な生産国にはインドネシア、ロシア、オーストラリアがあります。既知の世界のコバルト埋蔵量の半分強もDRCにあり、約15%を保有するオーストラリアが続きます。一方、精錬コバルトの世界最大の精錬国は中国で、世界全体の4分の3を供給しています。
グラファイト
鉛筆にも使われる天然の炭素であるグラファイトは、電池の負極の主要材料でもあり、電気自動車や定置用蓄電池に欠かせません。また、鉄鋼部門の脱炭素化に広く使われる技術の一つである、電気アーク炉の電極にも使われます。
中国は天然グラファイトの世界最大の生産国で、世界全体の4分の3超を占めています。これに続くマダガスカル、モザンビーク、ブラジルの採掘量は大幅に少なくなっています。グラファイトの埋蔵量は相当量あり、生産よりも集中度が低く、ブラジルと中国がほぼ同程度で、モザンビーク、マダガスカルが続きます。
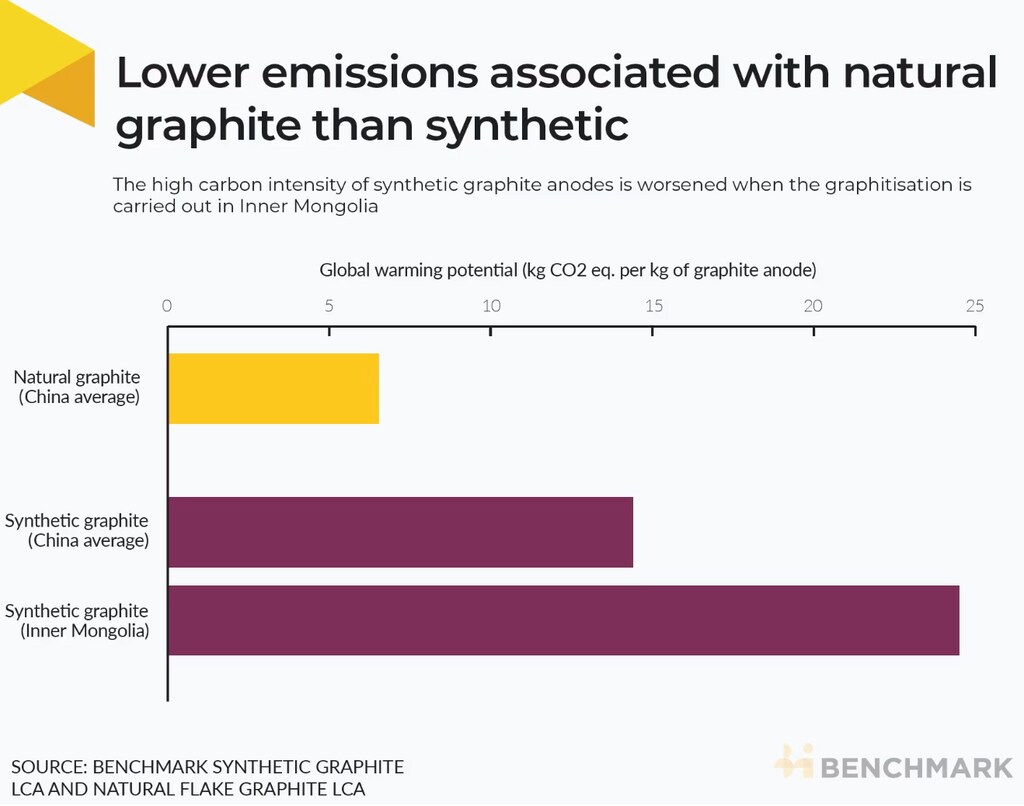
グラファイトは、化石燃料から合成生産することもできますが、その地球温暖化係数は、天然グラファイトの採掘に比べて2倍から3倍超と推定されています。
レアアース元素
レアアース元素(REE)は、17種類の金属元素からなるグループで、ランタノイドに属する金属に加え、スカンジウムとイットリウムを含みます。製品に使われるREEの量はごくわずかなことが多い一方、極めて重要な場合があります。主要な用途の一つは永久磁石で、これがなければ風力タービンは回らず、電気自動車のモーターも動きません。REEは地殻中に広く存在しますが、鉄、銅、金などの金属と比べ、濃度はごく低いものです。
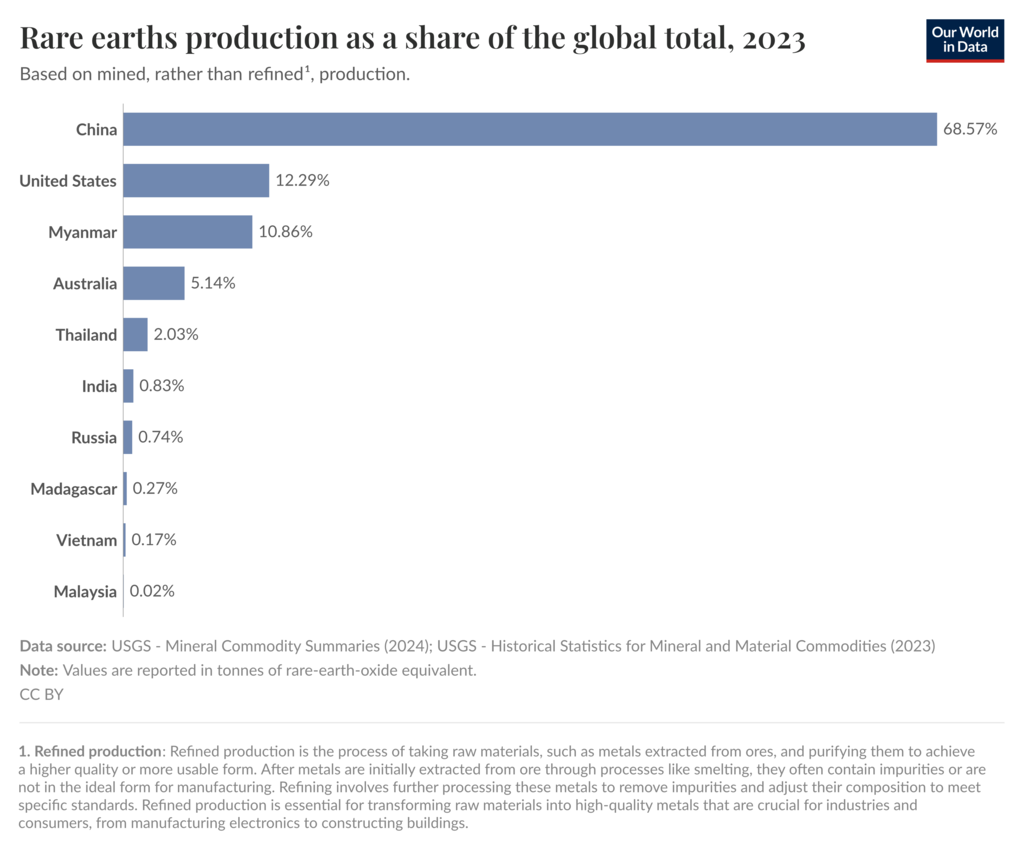
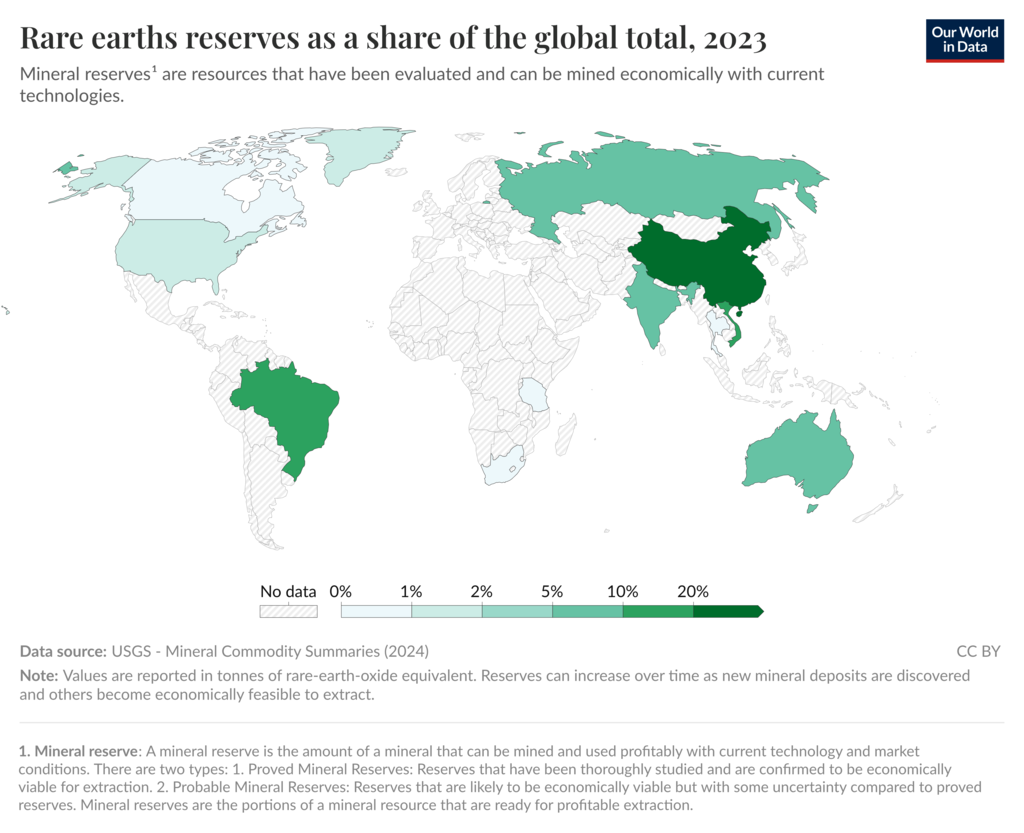
REEの生産と埋蔵量では中国が優位に立ち、世界全体の3分の2超を占めています。その他の主な生産国には、米国、ミャンマー、オーストラリアがあります。埋蔵量は地理的な集中度がより低いものの、中国が40%で依然首位にあり、ベトナムとブラジルがそれぞれ約20%で続きます。
重要鉱物とレアアース元素の将来の供給を確保する
エネルギー転換が進み、その規模が拡大するにつれて、世界の脱炭素化には重要鉱物とREEの十分な供給確保が不可欠になります。世界経済フォーラムとマッキンゼーによる白書は、重要鉱物のバリューチェーンをどのように発展させるかを示しています。
白書『エネルギー転換に向けた鉱物の確保:政策、投資、イノベーションによるバリューチェーンの解放』は、供給拡大の鍵として政策、投資、イノベーションを挙げています。これには、新たな鉱山や精錬所の開設、たとえばアフリカ各地での開発に加え、使用量の削減や代替品の発見による需要の抑制も含まれます。
ただし、これらすべての取り組みには連携した行動が欠かせません。ESG基準の調和、貿易と協力の促進、商業リスク低減に向けた官民連携の推進など、エネルギー転換はグローバルな取り組みにかかっています。





